Kê khai thường xuyên
Tài liệu ERPNext tiếng Việt: Kê khai thường xuyên
Với kê khai thường xuyên (Perpetual Inventory), mỗi giao dịch kho đều sinh bút toán kế toán. Nếu không dùng, việc hạch toán chỉ làm theo các khoảng thời gian dài hơn, ví dụ hàng tháng hoặc hàng quý. Mỗi kho hàng được gắn với một tài khoản tương ứng.
Khi hàng nhập vào một kho, số dư tài khoản kho tăng lên. Khi hàng xuất khỏi kho, một khoản chi phí được ghi nhận và số dư tài khoản kho giảm xuống.
Trên site ERPNext mới, kê khai thường xuyên được bật sẵn.
Bật kê khai thường xuyên
- Vào: Trang chủ > Kế toán > Công ty > Bật kê khai thường xuyên (Enable Perpetual Inventory) Nếu bạn tắt kê khai thường xuyên, người dùng phải tự tạo bút toán thủ công để cập nhật số dư kho thực tế vào tài khoản hàng tồn kho (Stock in hand).
- Đặt các tài khoản mặc định sau cho mỗi công ty, nếu chưa có. Với hệ thống tài khoản mới của ERPNext, các tài khoản này được tạo tự động.
- Tài khoản hàng tồn kho mặc định (Default Inventory Account), loại Tài sản
- Hàng đã nhận chưa có hóa đơn (Stock Received But Not Billed), loại Nợ phải trả
- Tài khoản điều chỉnh kho (Stock Adjustment Account), loại Chi phí
- Chi phí tính vào giá trị tồn kho (Expenses Included In Valuation), loại Chi phí
- Trung tâm chi phí (Cost Center)
- Nếu muốn dùng một tài khoản riêng cho từng kho, hãy tạo tài khoản cho từng kho. Vào: Kế toán > Hệ thống tài khoản > Công ty > Tài sản > Tài sản ngắn hạn > Tài sản kho > Tạo tài khoản mới có cùng tên với kho hàng Sau đó mở kho hàng và gắn tài khoản này vào kho. Cách làm này giúp bạn lọc và xem báo cáo theo từng kho.
- Với giao dịch kho, bút toán sổ cái được ghi vào tài khoản đặt trên kho hàng. Nếu kho chưa đặt tài khoản, hệ thống lấy tài khoản của kho cha. Nếu kho cha cũng chưa có, hệ thống lấy Tài khoản hàng tồn kho mặc định của công ty.
Ví dụ
Giả sử công ty có hệ thống tài khoản và kho hàng như sau.
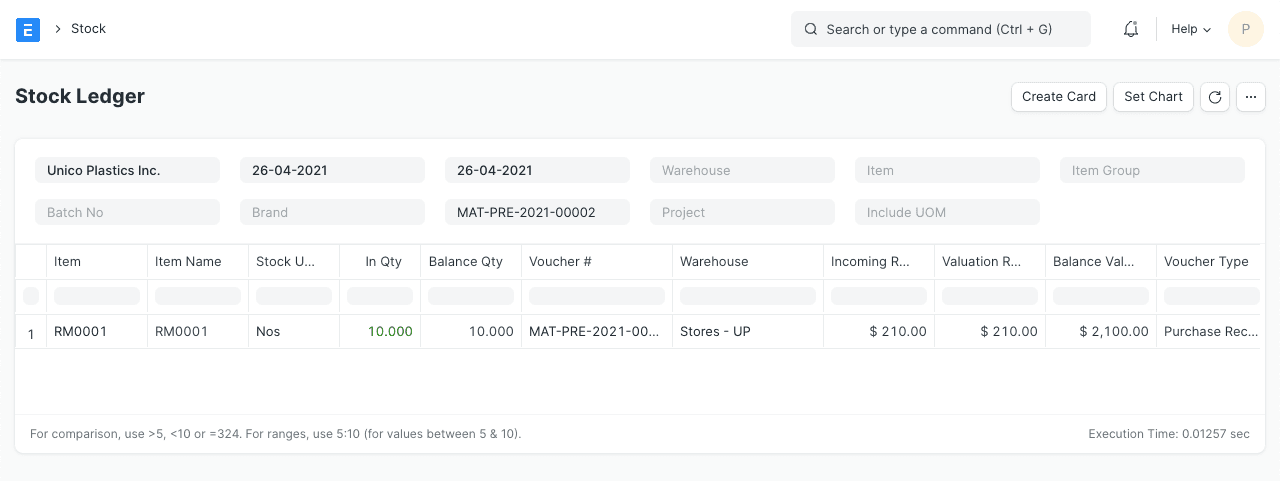
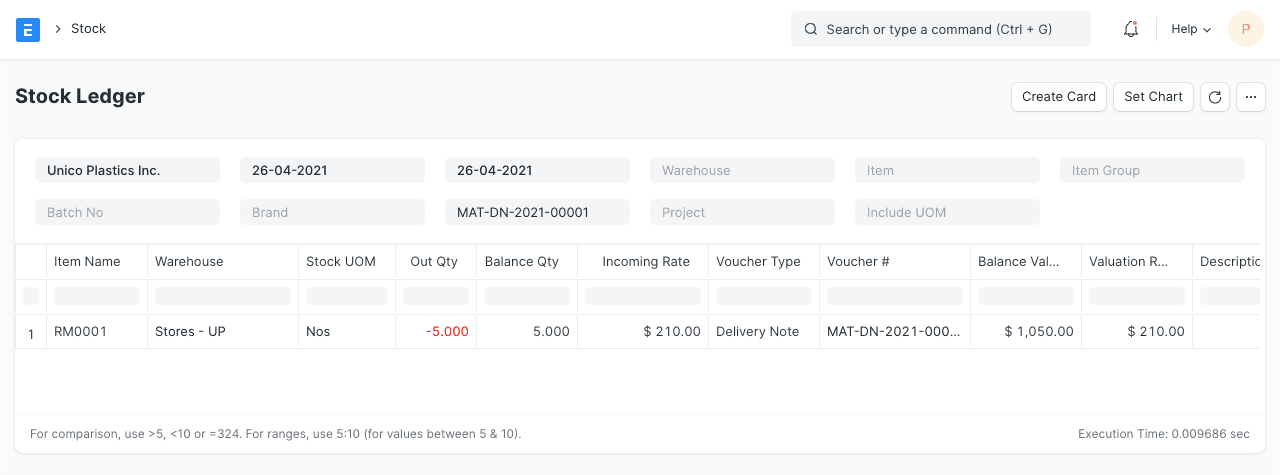
Các ảnh chụp sổ kho và sổ cái bên dưới lấy từ dữ liệu thử nghiệm của bản gốc, nên một số con số trong ảnh có thể khác với số trong ví dụ. Hãy dựa vào các con số ghi trong văn bản.
Hệ thống tài khoản:
- Tài sản (Nợ)
- Tài sản ngắn hạn
- Phải thu khách hàng
- Debtors (tài khoản phải thu)
- Phải thu khách hàng
- Tài sản kho
- Kho hàng (Stores)
- Thành phẩm (Finished Goods)
- Sản phẩm dở dang (Work In Progress)
- Tài sản thuế
- VAT
- Tài sản ngắn hạn
- Nợ phải trả (Có)
- Nợ ngắn hạn
- Phải trả nhà cung cấp
- Creditors (tài khoản phải trả)
- Phải trả nhà cung cấp
- Nợ liên quan đến kho
- Hàng đã nhận chưa có hóa đơn
- Nợ thuế
- Thuế dịch vụ
- Nợ ngắn hạn
- Doanh thu (Có)
- Doanh thu trực tiếp
- Tài khoản bán hàng
- Doanh thu trực tiếp
- Chi phí (Nợ)
- Chi phí trực tiếp
- Chi phí kho
- Giá vốn hàng bán
- Chi phí tính vào giá trị tồn kho
- Điều chỉnh kho
- Chi phí gián tiếp
- Phí vận chuyển
- Thuế nhập khẩu
- Chi phí trực tiếp
Kho hàng và tài khoản
Mỗi kho sau đây có một tài khoản cùng tên:
- Kho hàng (Stores)
- Sản phẩm dở dang (Work In Progress)
- Thành phẩm (Finished Goods)
Phiếu nhập kho
Bạn mua 10 đơn vị mặt hàng "RM0001" với giá 200 từ nhà cung cấp "Arcu Vel Quam Fabricators". Chi tiết phiếu nhập kho:
Nhà cung cấp: Arcu Vel Quam Fabricators
Mặt hàng:
| Mặt hàng | Kho | Số lượng | Đơn giá | Thành tiền | Giá trị tồn kho |
|---|---|---|---|---|---|
| RM0001 | Kho hàng | 10 | 200 | 2.000 | 2.250 |
Thuế và phí:
| Tài khoản | Số tiền | Loại |
|---|---|---|
| Phí vận chuyển | 100 | Tổng cộng và Giá trị tồn kho (Total and Valuation) |
| VAT (10%) | 200 | Tổng cộng (Total) |
| Thuế nhập khẩu | 150 | Giá trị tồn kho (Valuation) |
Giá trị tồn kho = 2.000 + 100 + 150 = 2.250. VAT chỉ tính vào tổng cộng, không tính vào giá trị tồn kho.
Sổ kho
Sổ cái
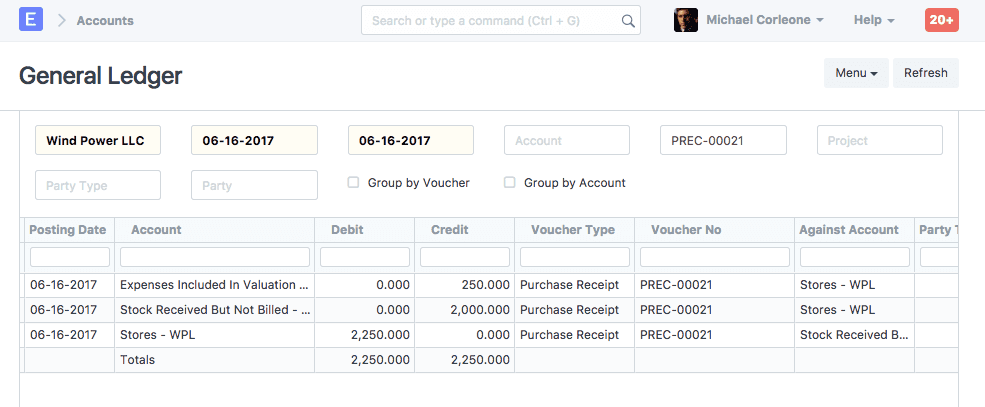
Khi số dư kho tăng qua phiếu nhập kho:
- Tài khoản "Kho hàng" được ghi Nợ 2.250.
- Tài khoản tạm "Hàng đã nhận chưa có hóa đơn" (Stock Received But Not Billed) được ghi Có 2.000, để giữ nguyên nguyên tắc ghi sổ kép.
- Đồng thời, một khoản chi phí âm 250 (100 + 150) được ghi vào tài khoản chi phí tính vào giá trị tồn kho, cho phần phí có loại "Giá trị tồn kho" hoặc "Tổng cộng và Giá trị tồn kho" trong bảng thuế và phí. Việc này tránh ghi nhận chi phí hai lần.
Hóa đơn mua hàng
Khi nhận hóa đơn của nhà cung cấp cho phiếu nhập kho trên, bạn tạo hóa đơn mua hàng. Bút toán sổ cái như sau:
Sổ cái
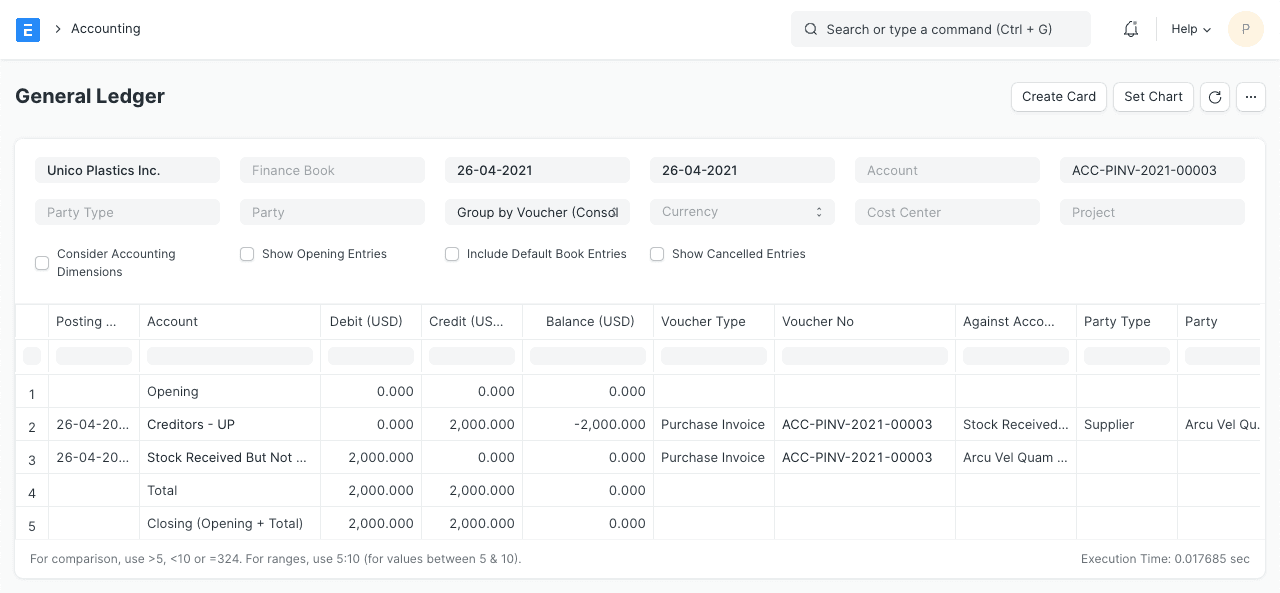
Lúc này "Hàng đã nhận chưa có hóa đơn" được ghi Nợ, xóa tác động của phiếu nhập kho.
Phiếu xuất kho
Khách hàng "Utah Automation Services" đặt 5 đơn vị mặt hàng "RM0001" với giá 300. Chi tiết phiếu xuất kho:
Khách hàng: Utah Automation Services
Mặt hàng:
| Mặt hàng | Kho | Số lượng | Đơn giá | Thành tiền |
|---|---|---|---|---|
| RM0001 | Kho hàng | 5 | 300 | 1.500 |
Thuế:
| Tài khoản | Số tiền |
|---|---|
| Thuế dịch vụ | 150 |
| VAT | 100 |
Sổ kho
Sổ cái
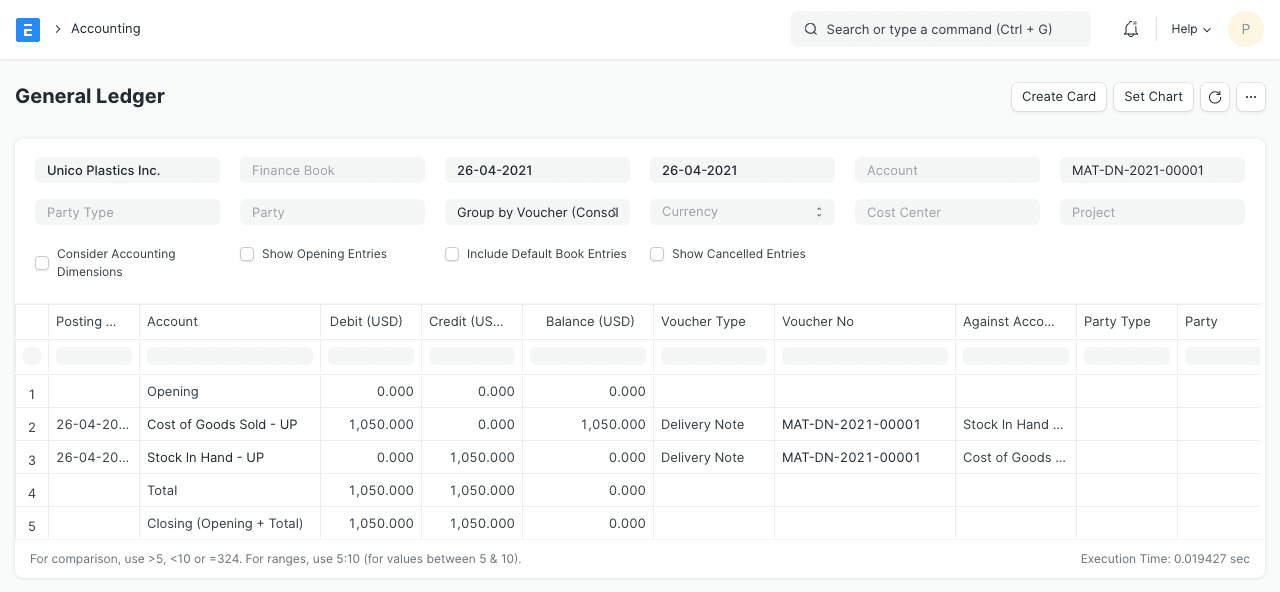
Khi hàng xuất khỏi kho "Kho hàng", tài khoản "Kho hàng" được ghi Có, và tài khoản chi phí "Giá vốn hàng bán" được ghi Nợ cùng một số tiền. Số tiền này bằng tổng giá trị tồn kho (giá vốn) của số hàng bán ra. Giá trị tồn kho tính theo phương pháp bạn chọn (FIFO hoặc bình quân gia quyền) hoặc theo giá thực tế với mặt hàng quản lý theo số sê-ri.
Ví dụ này dùng phương pháp FIFO.
Đơn giá tồn kho = Giá mua + Chi phí tính vào giá trị tồn kho = 200 + (250 / 10) = 225
Tổng giá trị tồn kho = 225 x 5 = 1.125
Vậy bút toán là: Nợ Giá vốn hàng bán 1.125, Có Kho hàng 1.125.
Hóa đơn bán hàng có cập nhật kho
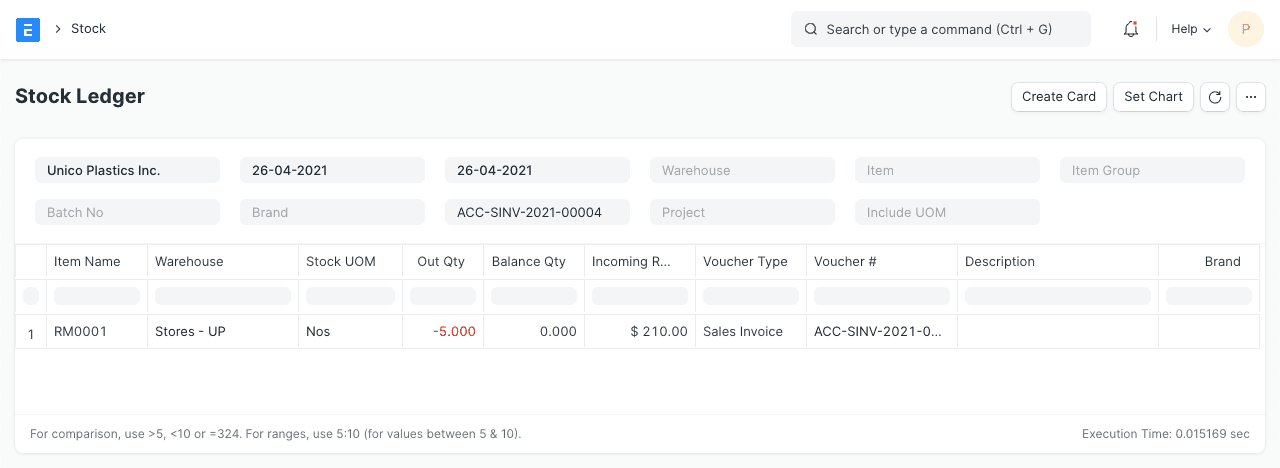
Giả sử bạn không tạo phiếu xuất kho cho đơn hàng trên, mà tạo thẳng hóa đơn bán hàng và chọn Cập nhật kho (Update Stock). Chi tiết hóa đơn giống phiếu xuất kho ở trên.
Sổ kho
Sổ cái
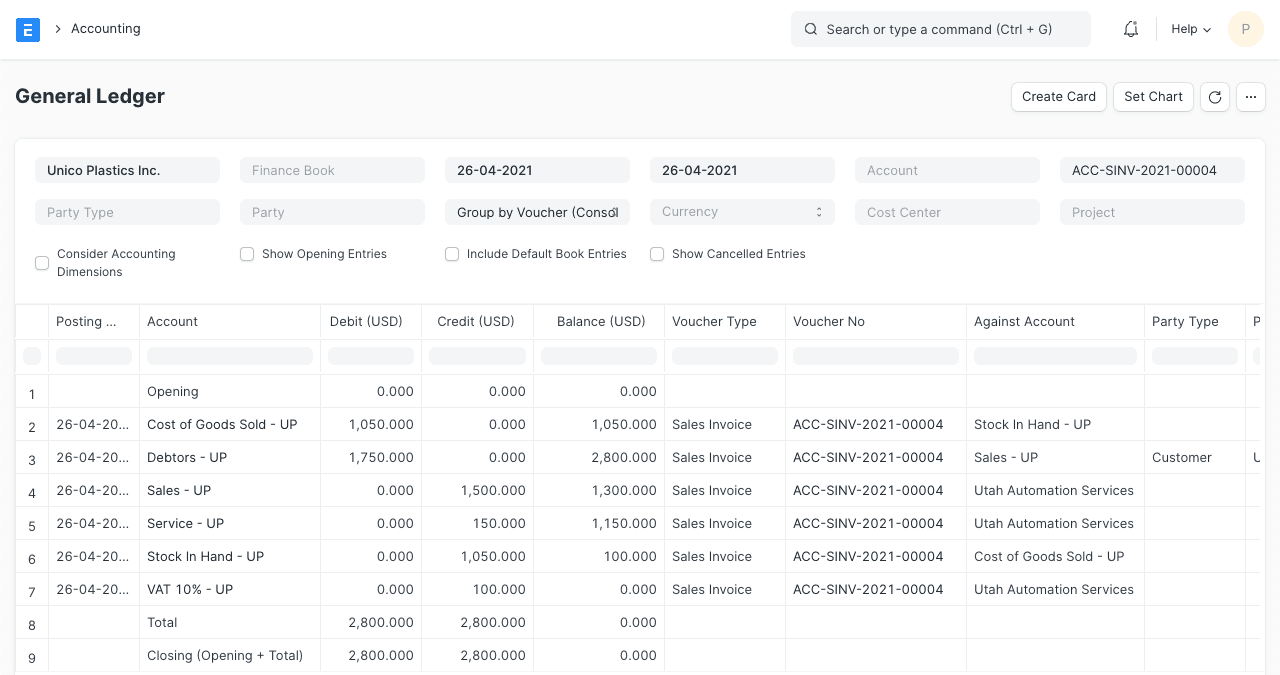
Ngoài các bút toán thông thường của hóa đơn, tài khoản "Kho hàng" và "Giá vốn hàng bán" cũng bị tác động theo giá trị tồn kho (ở ví dụ này là 1.125).
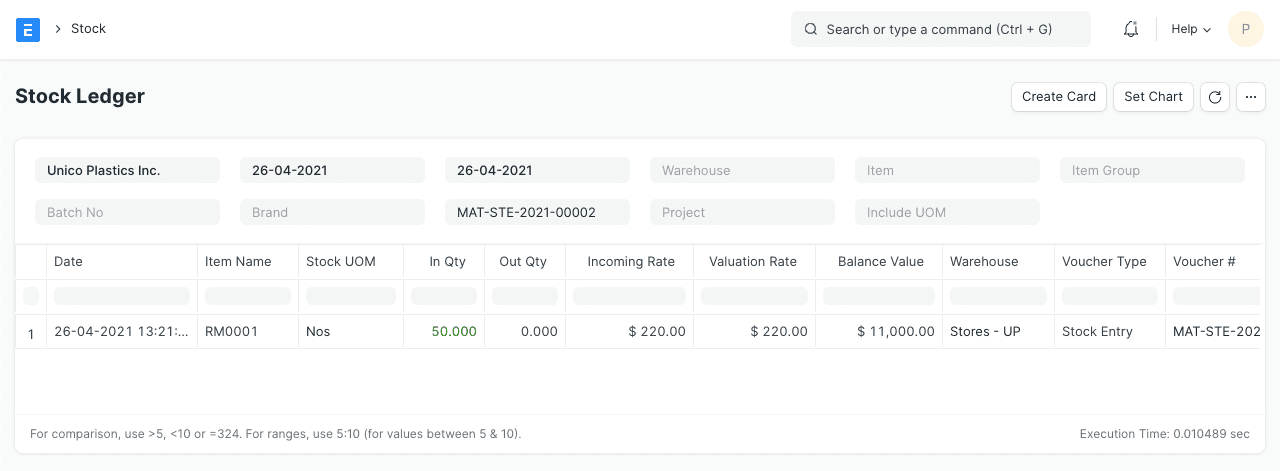
Phiếu kho: nhập kho (Material Receipt)
Mặt hàng:
| Mặt hàng | Kho đích | Số lượng | Đơn giá | Thành tiền |
|---|---|---|---|---|
| RM0001 | Kho hàng | 50 | 220 | 11.000 |
Sổ kho
Sổ cái
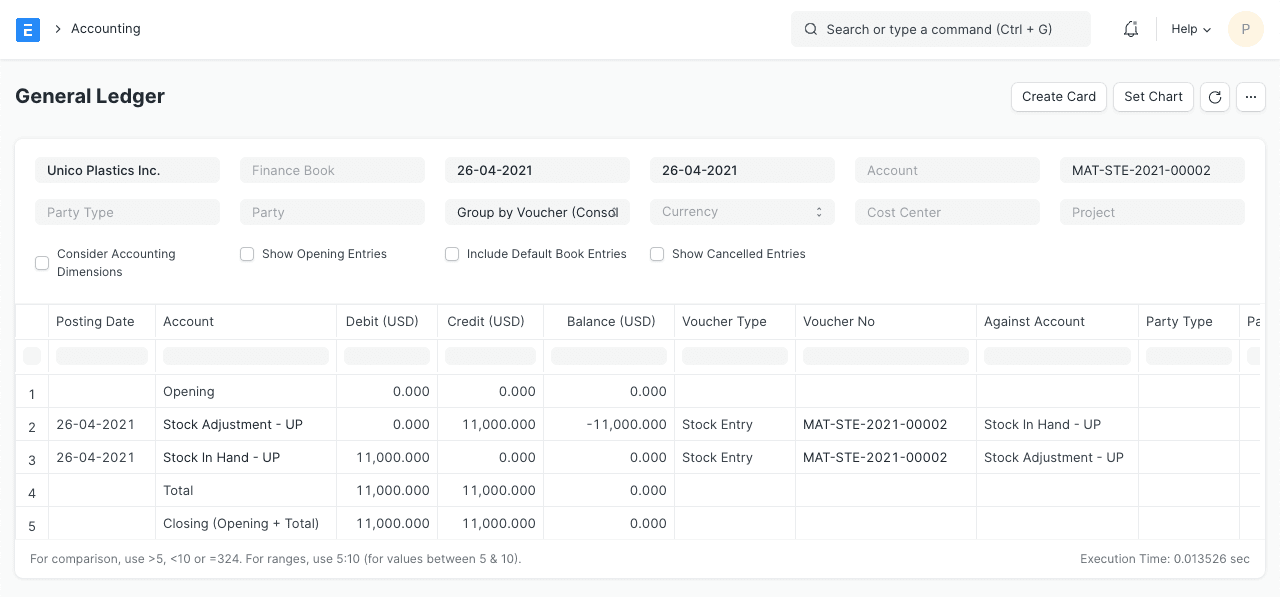
Bút toán: Nợ tài khoản kho 11.000, Có tài khoản điều chỉnh kho (Stock Adjustment) 11.000.
Phiếu kho: xuất kho (Material Issue)
Mặt hàng:
| Mặt hàng | Kho nguồn | Số lượng | Đơn giá | Thành tiền |
|---|---|---|---|---|
| RM0001 | Kho hàng | 10 | 220 | 2.200 |
Sổ kho
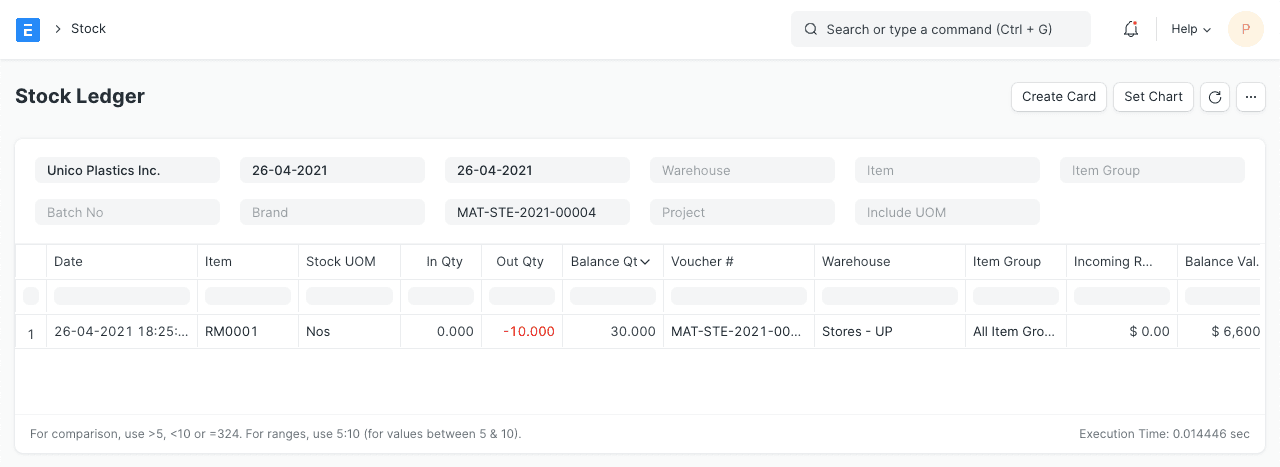
Sổ cái
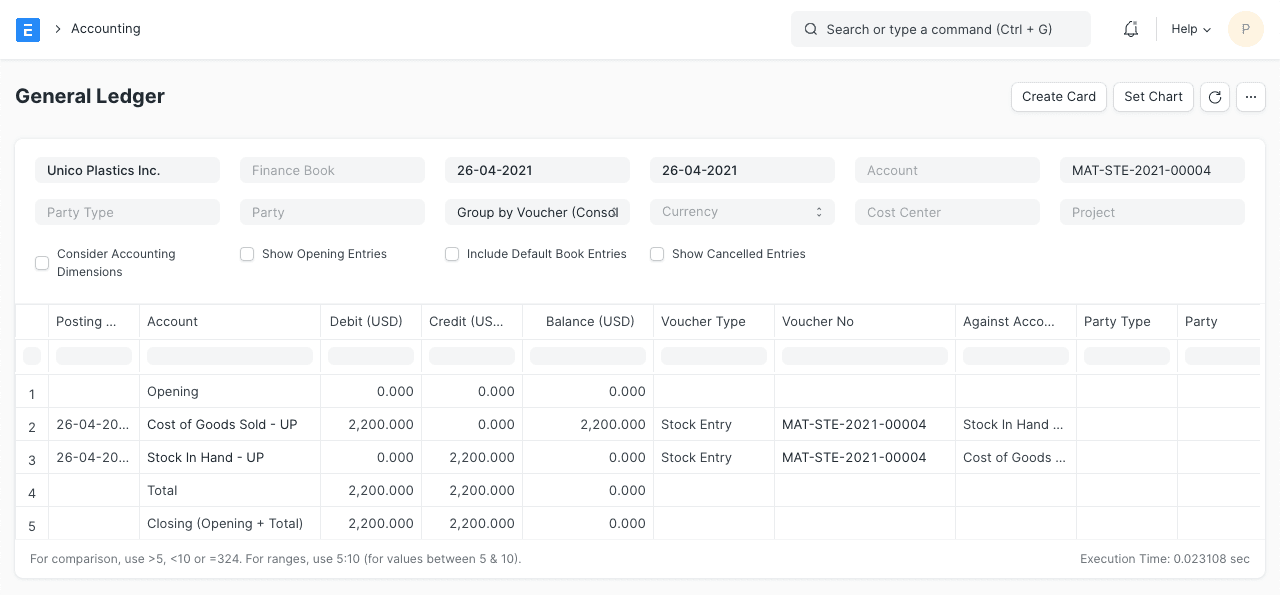
Bút toán: Nợ tài khoản chi phí (trong ảnh là Giá vốn hàng bán) 2.200, Có tài khoản kho 2.200.
Với phiếu kho xuất kho và chuyển kho, giá trị ghi sổ do hệ thống tính từ sổ kho theo phương pháp tính giá tồn kho, không phải đơn giá bạn nhập. Ở ví dụ này, nếu tính FIFO thì kho còn 5 đơn vị giá 225 từ lần nhập đầu, nên giá trị xuất thực tế sẽ lệch so với 2.200. Hai ví dụ cuối chỉ minh họa dạng bút toán.
Phiếu kho: chuyển kho (Material Transfer)
Mặt hàng:
| Mặt hàng | Kho nguồn | Kho đích | Số lượng | Đơn giá | Thành tiền |
|---|---|---|---|---|---|
| RM0001 | Kho hàng | Sản phẩm dở dang | 10 | 220 | 2.200 |
Sổ kho
Sổ cái
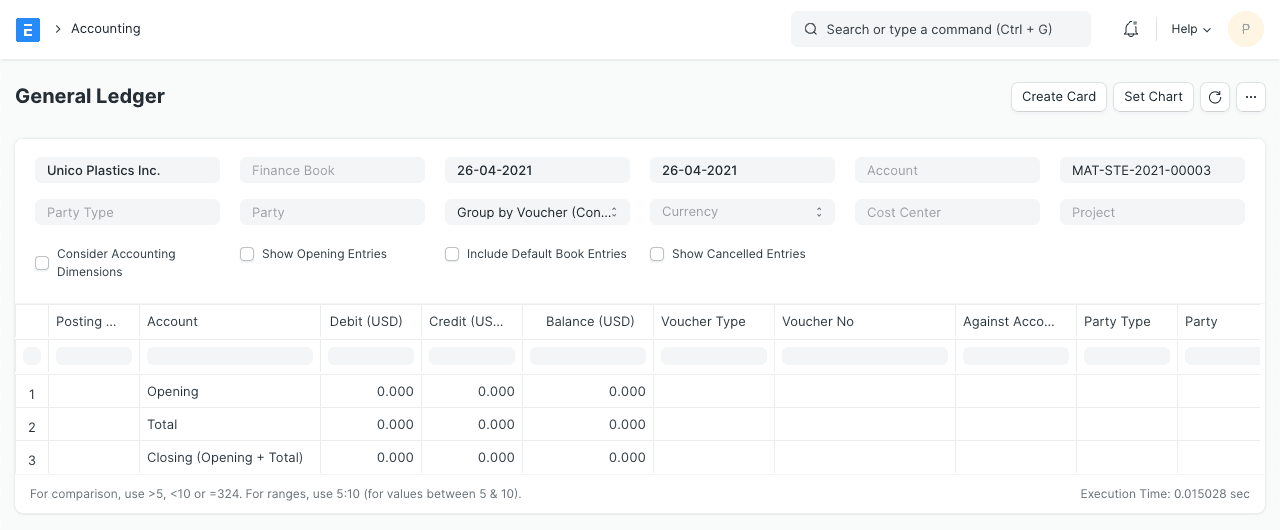
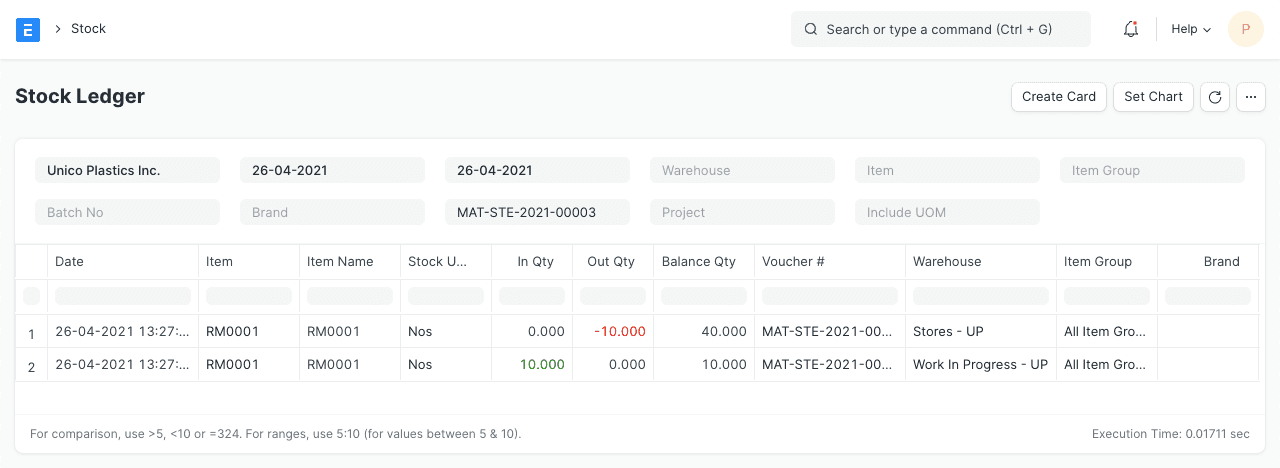
Bút toán: Nợ tài khoản kho đích 2.200, Có tài khoản kho nguồn 2.200.