Chu kỳ mua hàng tác động lên sổ cái thế nào
Tài liệu ERPNext tiếng Việt: Chu kỳ mua hàng tác động lên sổ cái thế nào
Chu kỳ mua hàng bắt đầu khi bạn cam kết mua của nhà cung cấp và kết thúc khi đã trả tiền cho họ. Không phải chứng từ nào cũng tạo bút toán kế toán. Đơn mua hàng (Purchase Order) ghi nhận cam kết. Phiếu nhập kho (Purchase Receipt), Hóa đơn mua hàng (Purchase Invoice) và Phiếu chi (Payment Entry) ghi nhận tác động lên tồn kho, công nợ phải trả, chi phí và tiền diễn ra sau đó.
Các ví dụ dưới đây dùng tên tài khoản phổ biến và bỏ qua thuế để dễ theo dõi. Tên tài khoản của bạn có thể khác. ERPNext dùng các tài khoản đã cấu hình cho công ty, mặt hàng, nhóm mặt hàng, kho và giao dịch.
Khi nào sổ cái thay đổi
ERPNext tạo bút toán sổ cái khi một giao dịch kế toán hoặc kho được Gửi. Lưu Nháp không ảnh hưởng đến sổ cái.
| Chứng từ | Tác động thường gặp lên sổ cái | Ý nghĩa |
|---|---|---|
| Đơn mua hàng | Không có bút toán sổ cái | Cam kết mua hàng hóa, dịch vụ theo số lượng, đơn giá và lịch đã thỏa thuận. |
| Phiếu nhập kho cho mặt hàng tồn kho | Nợ Hàng tồn kho (Stock In Hand); Có Hàng đã nhận chưa có hóa đơn | Hàng đã về kho, nhưng có thể chưa nhận được hóa đơn của nhà cung cấp. |
| Hóa đơn mua hàng lập theo phiếu nhập kho | Nợ Hàng đã nhận chưa có hóa đơn; Có Phải trả nhà cung cấp | Khoản phải trả tạm lúc nhập kho được tất toán, số tiền đã xác nhận thành công nợ phải trả nhà cung cấp. |
| Hóa đơn mua dịch vụ | Nợ tài khoản chi phí tương ứng; Có Phải trả nhà cung cấp | Ghi nhận chi phí dịch vụ, công ty nợ nhà cung cấp số tiền trên hóa đơn. |
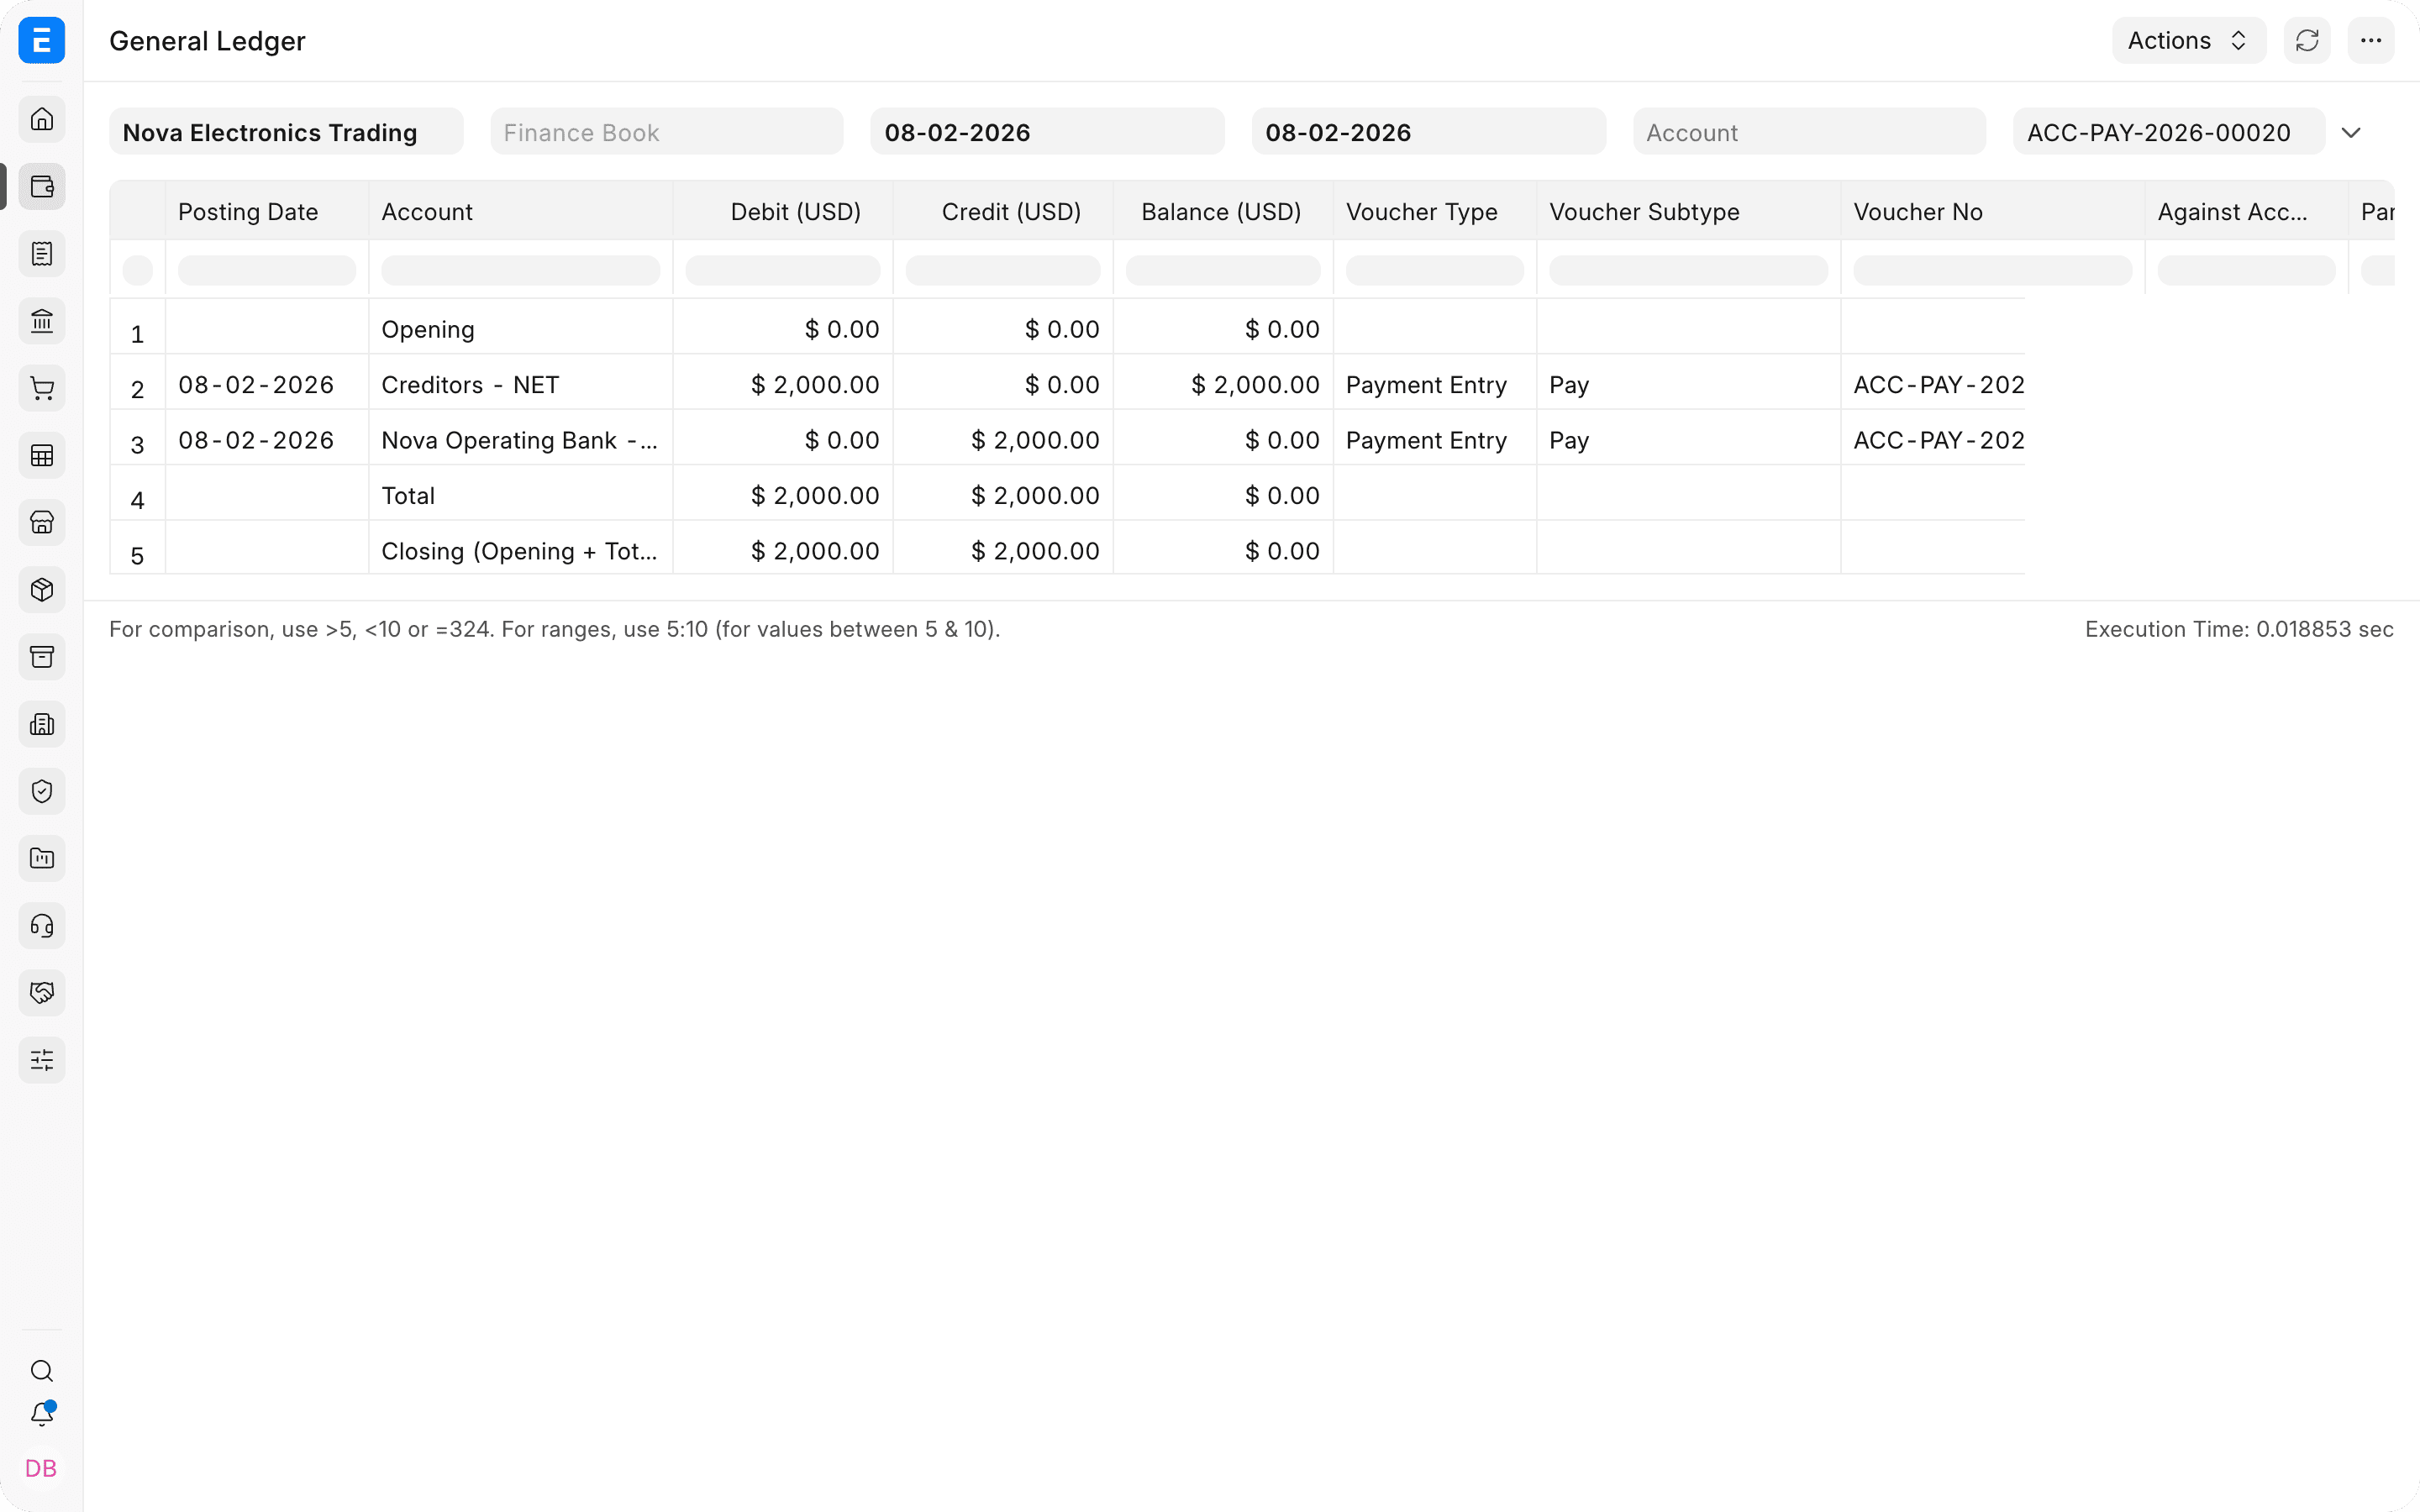
| Phiếu chi (loại Trả tiền) | Nợ Phải trả nhà cung cấp; Có Ngân hàng hoặc Tiền mặt | Công nợ với nhà cung cấp giảm, tiền ra khỏi công ty. |
Nợ và Có là hai mặt của cùng một sự kiện. Ví dụ: trả tiền nhà cung cấp làm giảm công nợ phải trả, nên ghi Nợ Phải trả nhà cung cấp. Đồng thời tiền gửi ngân hàng giảm, nên ghi Có Ngân hàng.
Ví dụ 1: Công ty sản xuất mua hàng tồn kho
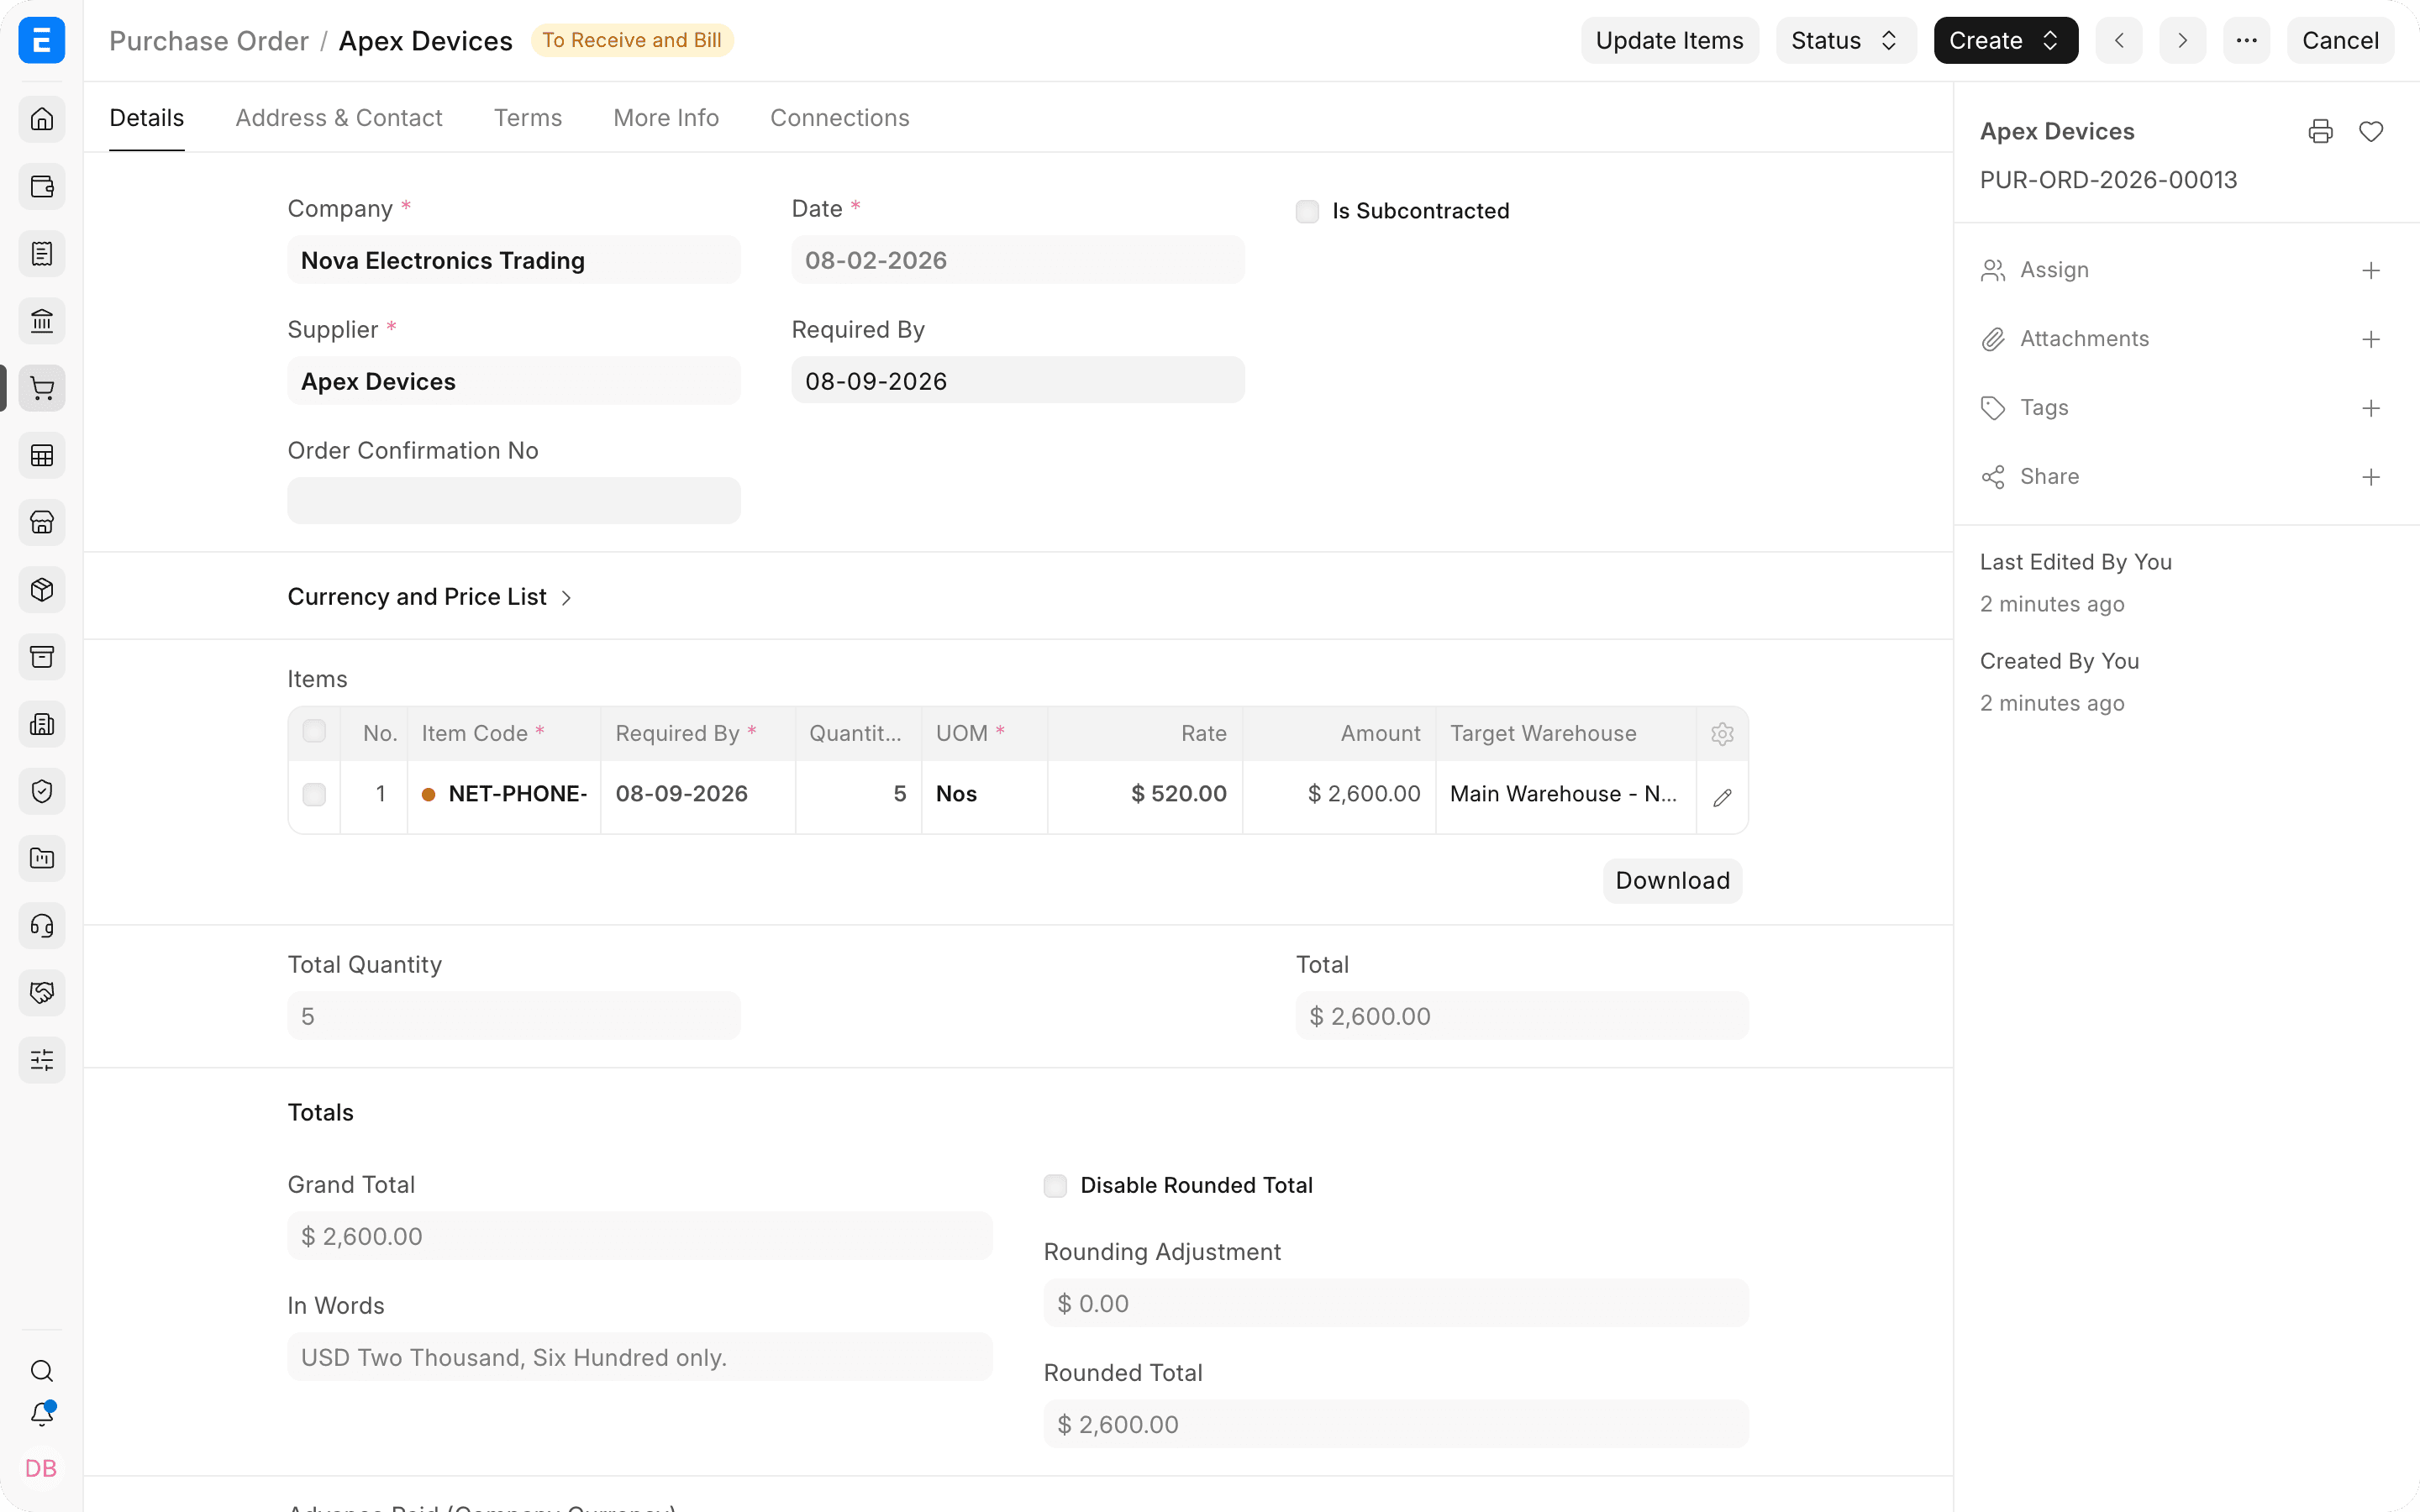
Một nhà sản xuất mua năm thiết bị điện tử có quản lý tồn kho của Apex Devices, giá $520 mỗi chiếc, tổng cộng $2.600. Quy trình kế toán giống hệt khi hàng mua là nguyên vật liệu, linh kiện, vật tư tiêu hao hay thành phẩm.
1. Gửi đơn mua hàng
Đơn mua hàng ghi lại thứ công ty đồng ý mua, nhà cung cấp, đơn giá, kho và ngày dự kiến nhận hàng. Nó không làm tăng tồn kho, không tạo chi phí và không tạo công nợ phải trả.
Tác động lên sổ cái: Không có.
2. Gửi phiếu nhập kho
Phiếu nhập kho xác nhận hàng đã thực sự về. ERPNext ghi tăng tài sản hàng tồn kho và ghi một khoản phải trả tạm bằng đúng số đó vào Hàng đã nhận chưa có hóa đơn (Stock Received But Not Billed).
| Tài khoản | Nợ | Có | Giải thích |
|---|---|---|---|
| Hàng tồn kho (Stock In Hand) | $2.600,00 | Hàng tồn kho công ty đang quản lý tăng lên. | |
| Hàng đã nhận chưa có hóa đơn | $2.600,00 | Hàng đã về, nhưng hóa đơn của nhà cung cấp chưa được ghi thành công nợ phải trả chính thức. |
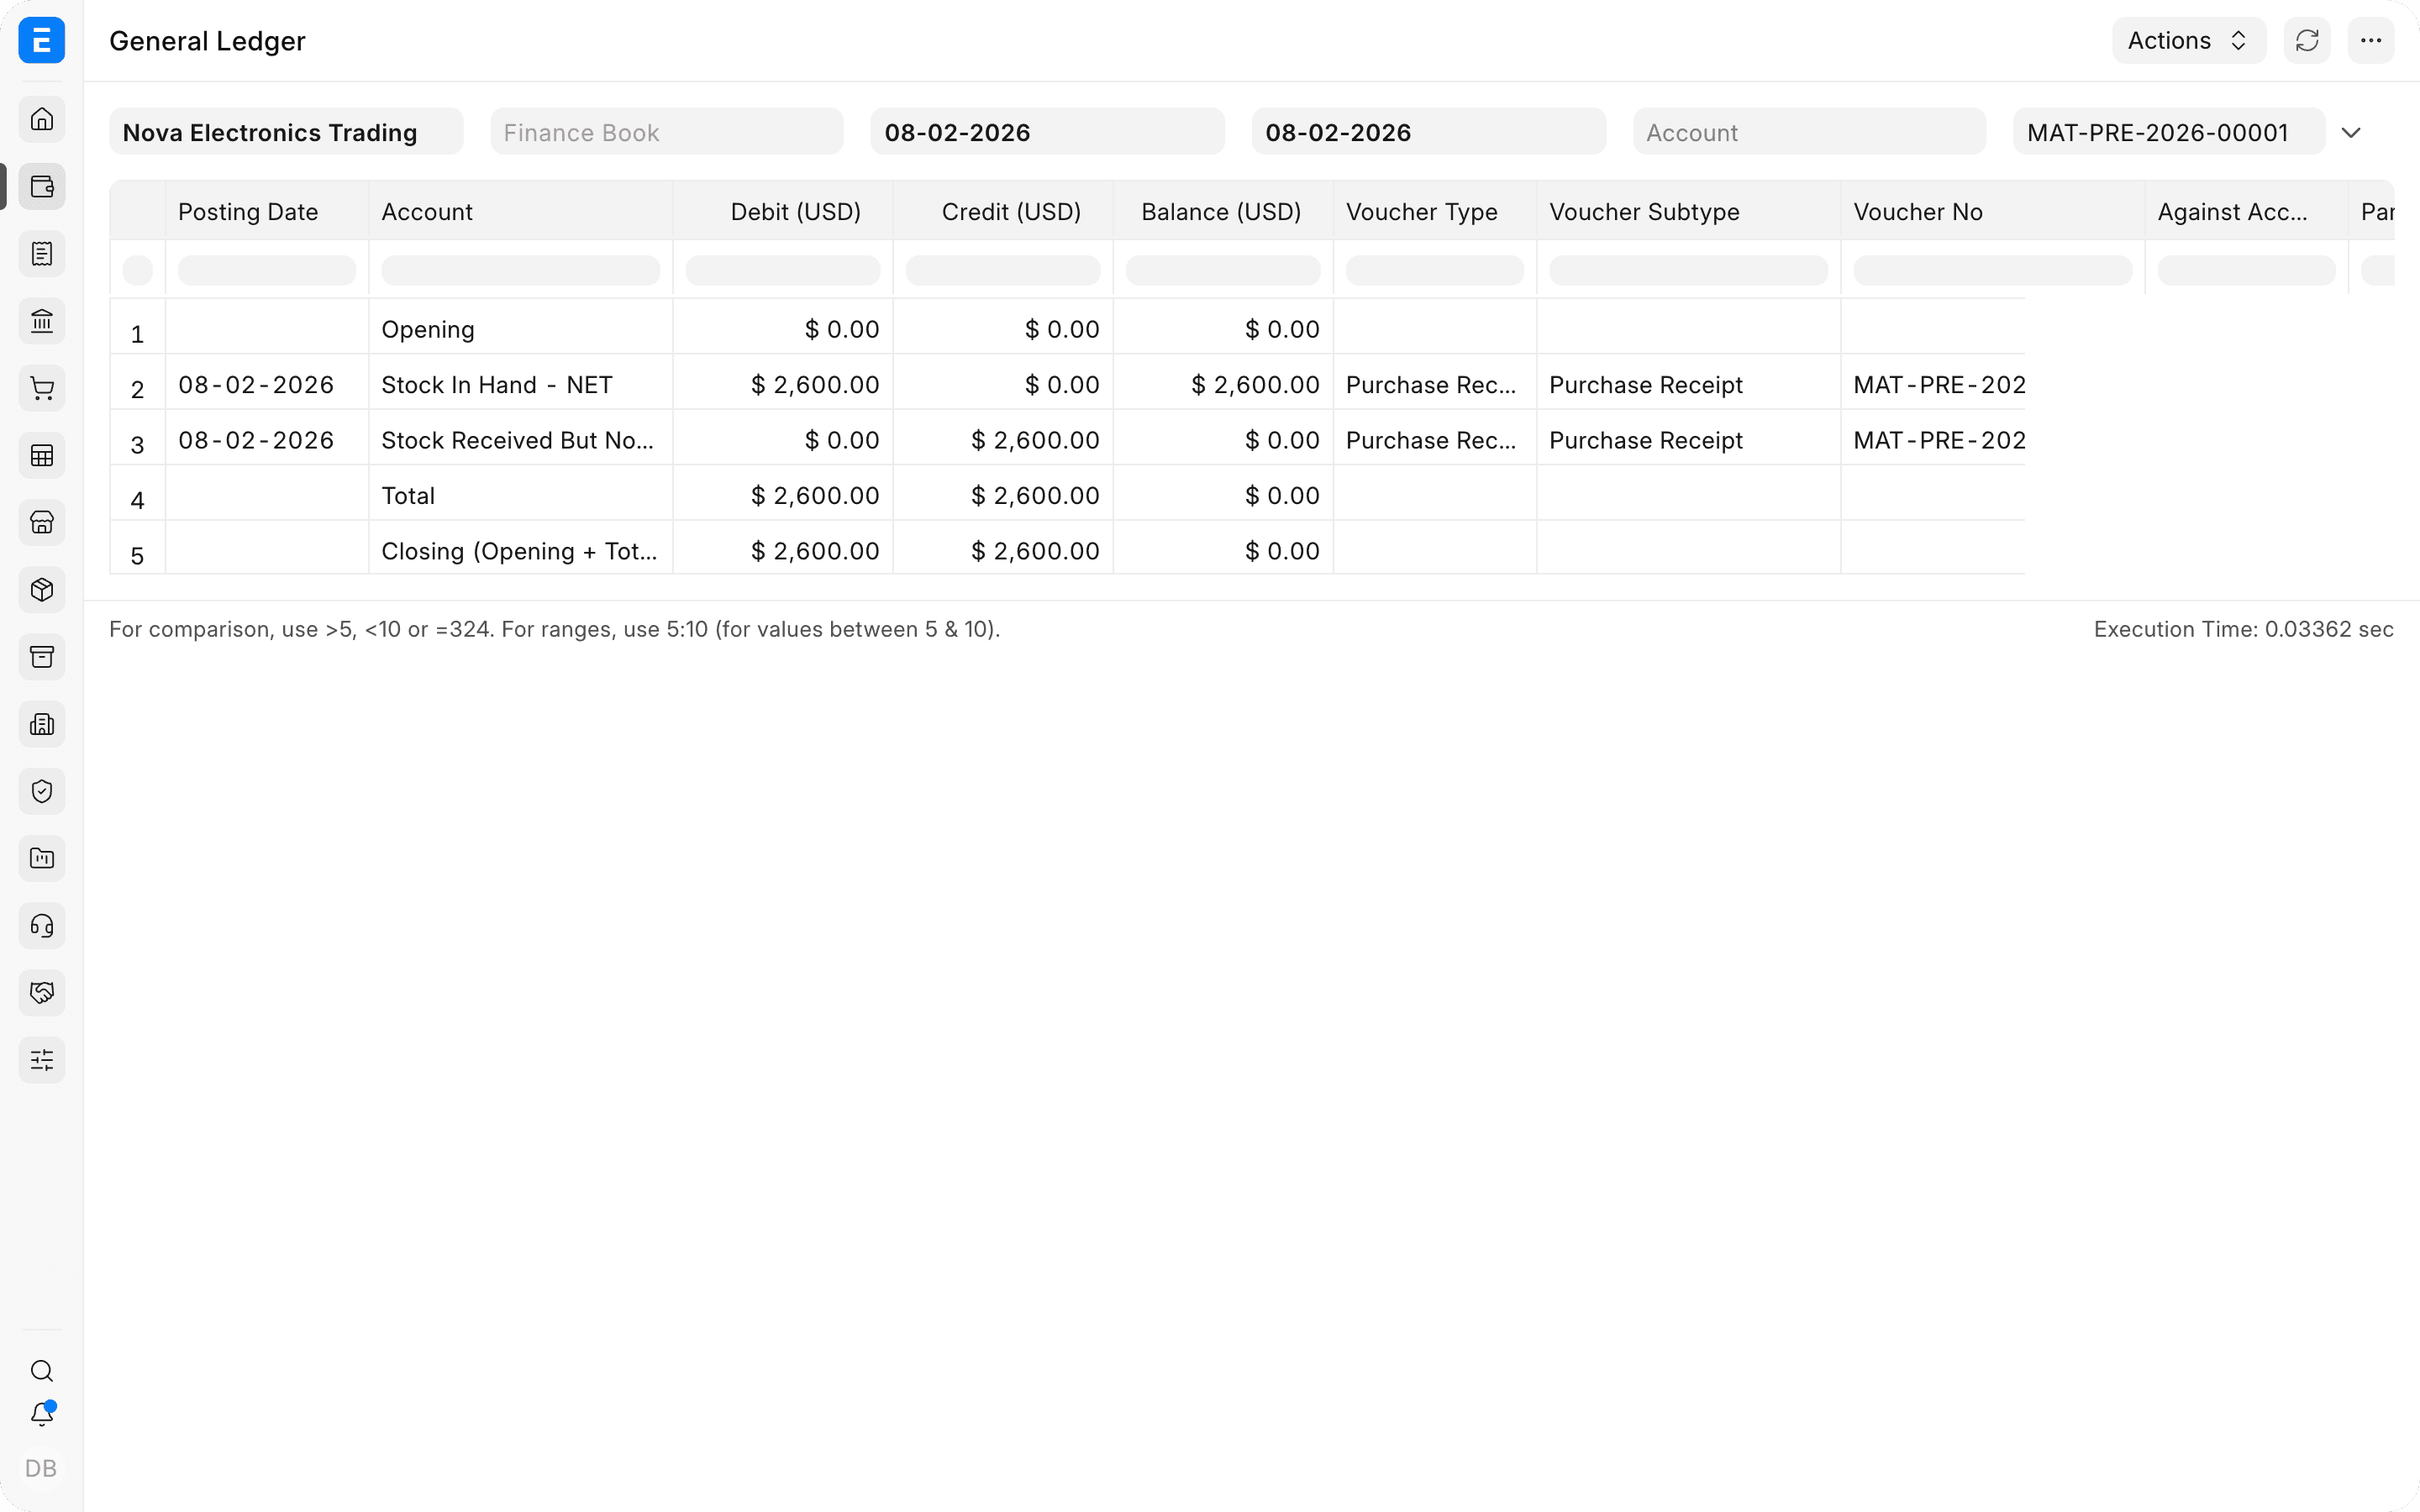
Hàng đã nhận chưa có hóa đơn là tài khoản trung gian. Nhờ nó, việc nhận hàng và nhận hóa đơn có thể ghi vào hai ngày khác nhau mà không làm mất khoản phải trả phát sinh khi nhập kho.
3. Gửi hóa đơn mua hàng
Khi ghi nhận hóa đơn của nhà cung cấp theo phiếu nhập kho, ERPNext chuyển số tiền từ khoản phải trả tạm sang tài khoản phải trả nhà cung cấp.
| Tài khoản | Nợ | Có | Giải thích |
|---|---|---|---|
| Hàng đã nhận chưa có hóa đơn | $2.600,00 | Tất toán khoản phải trả tạm do phiếu nhập kho tạo ra. | |
| Phải trả nhà cung cấp (Creditors) | $2.600,00 | Công ty chính thức nợ nhà cung cấp số tiền đã xác nhận. |
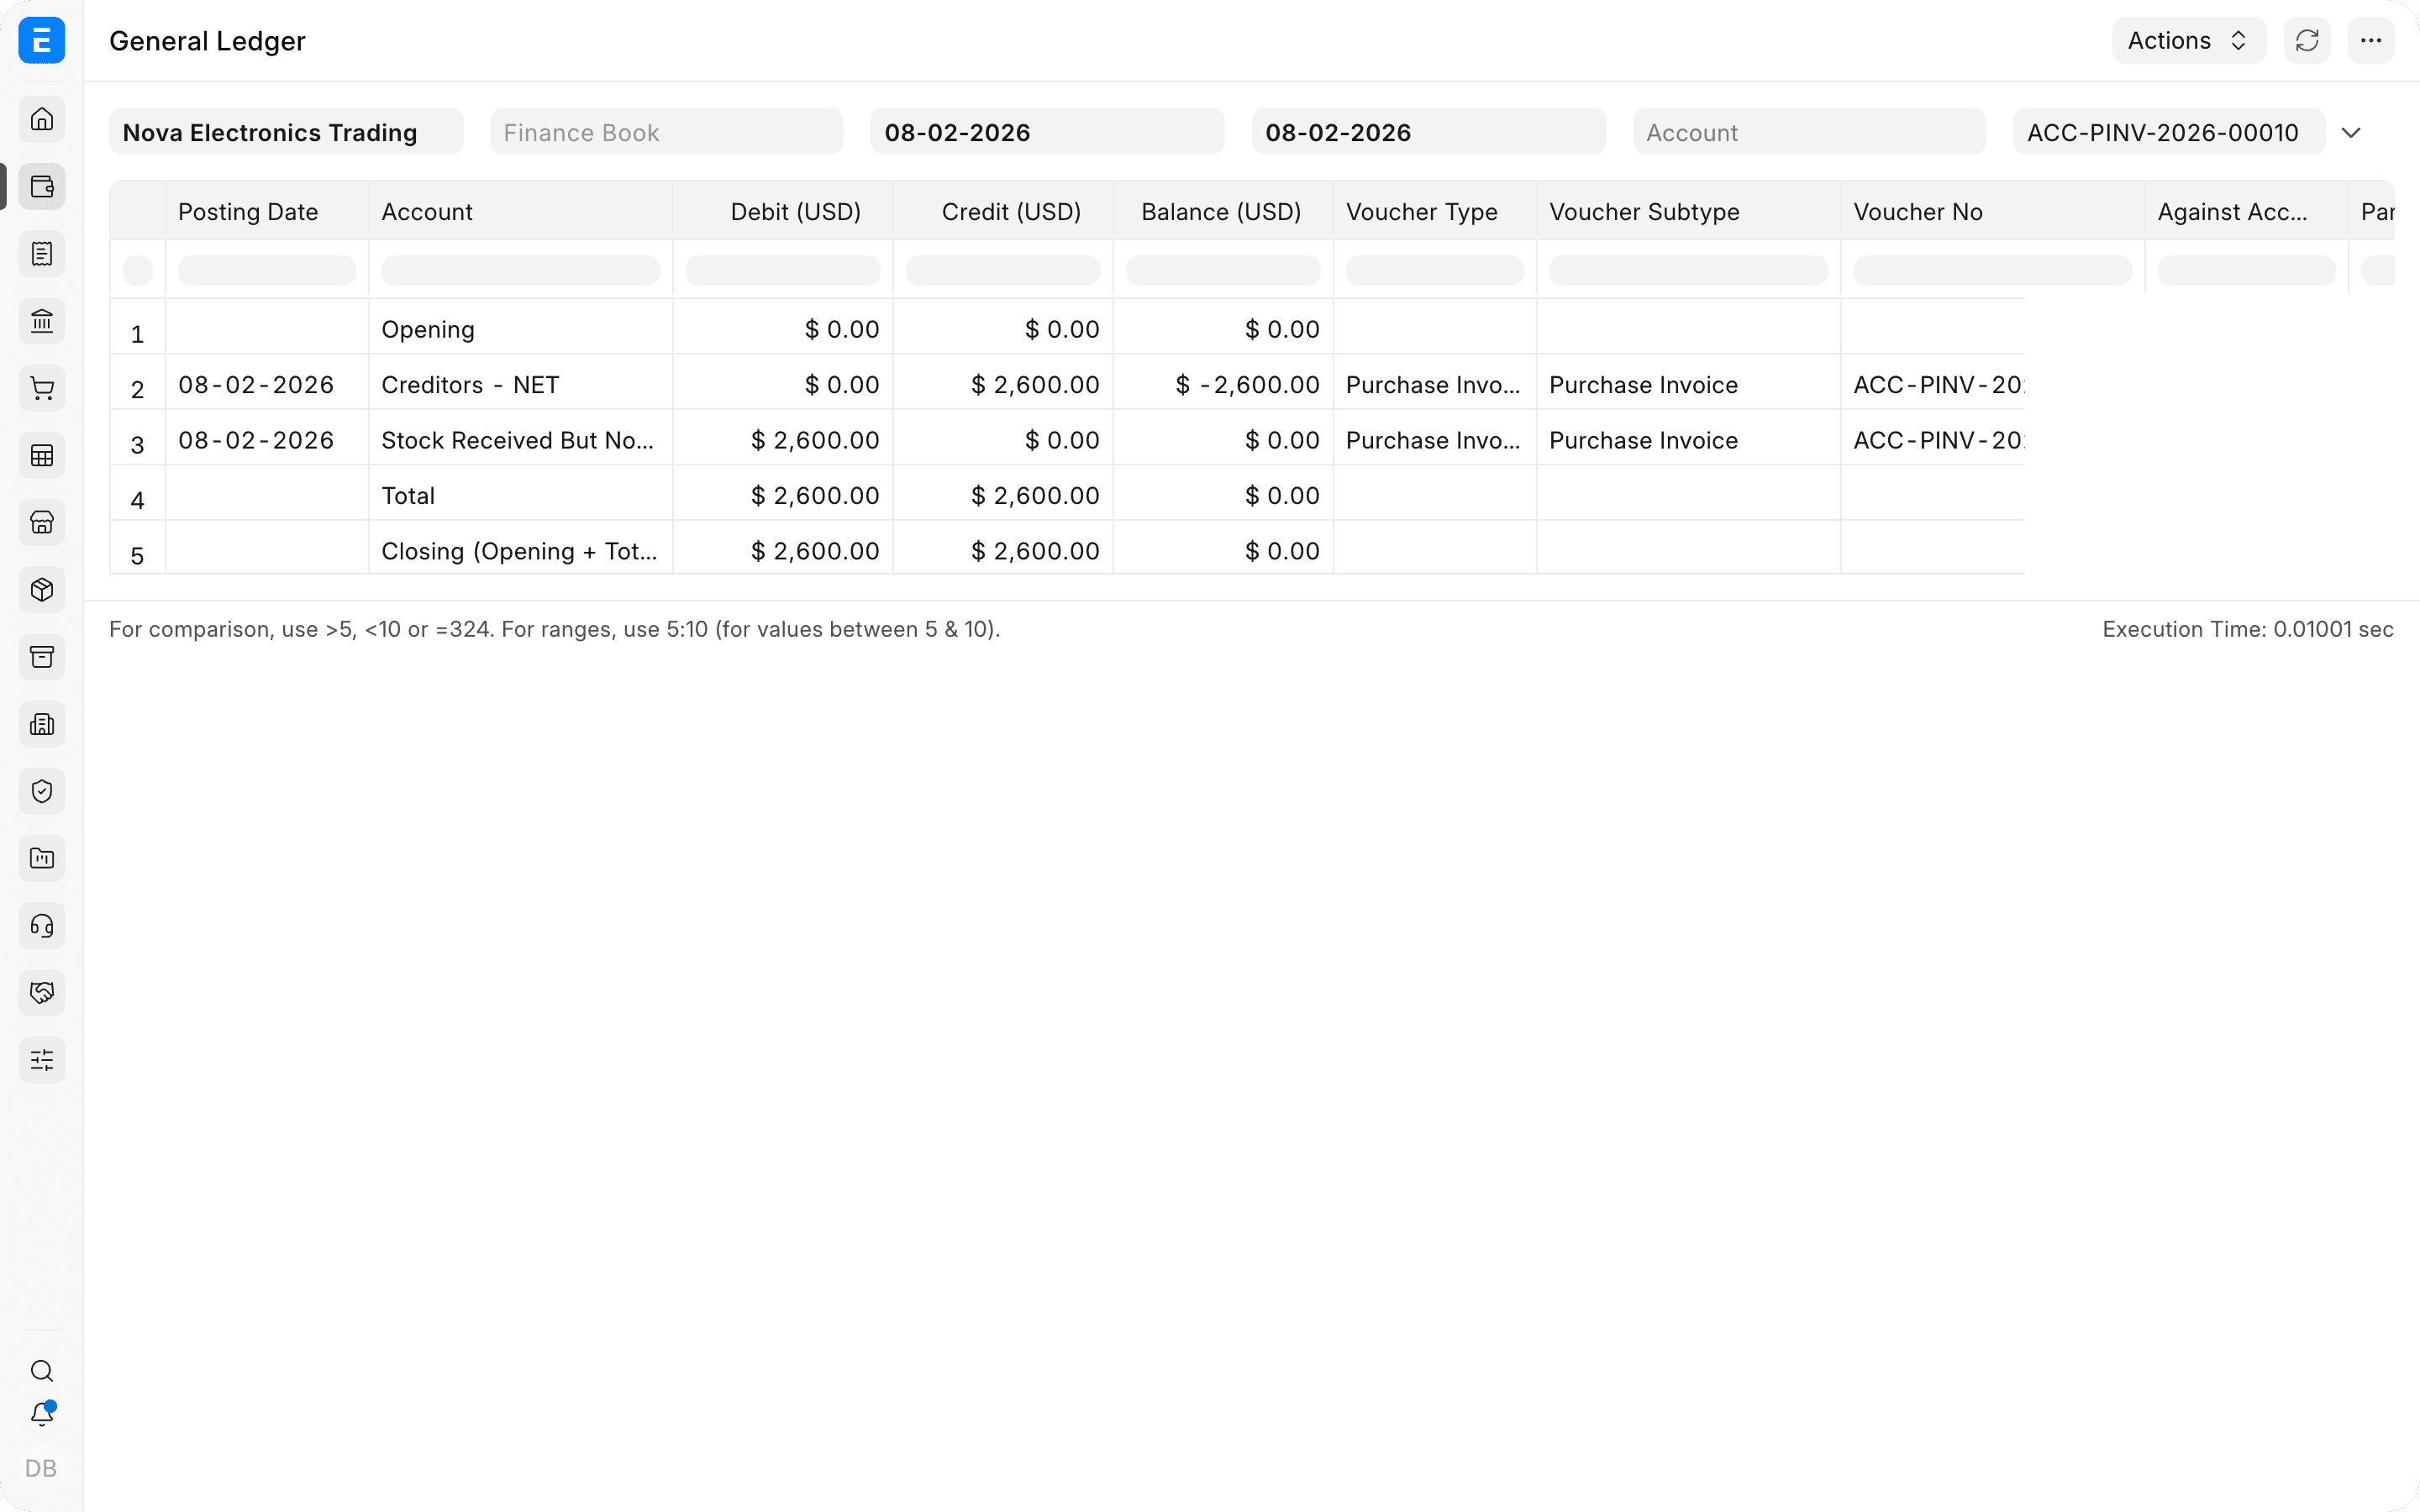
Hóa đơn không ghi Nợ Hàng tồn kho thêm lần nữa, vì phiếu nhập kho đã ghi tăng tồn kho. Gộp cả phiếu nhập kho và hóa đơn, Hàng tồn kho được ghi Nợ, Phải trả nhà cung cấp được ghi Có, còn Hàng đã nhận chưa có hóa đơn trở về 0.
4. Trả tiền nhà cung cấp
Gửi một phiếu chi loại Trả tiền (Pay) và phân bổ vào hóa đơn mua hàng.
| Tài khoản | Nợ | Có | Giải thích |
|---|---|---|---|
| Phải trả nhà cung cấp (Creditors) | $2.600,00 | Tất toán khoản nợ nhà cung cấp. | |
| Ngân hàng | $2.600,00 | Tiền ra khỏi tài khoản ngân hàng của công ty. |
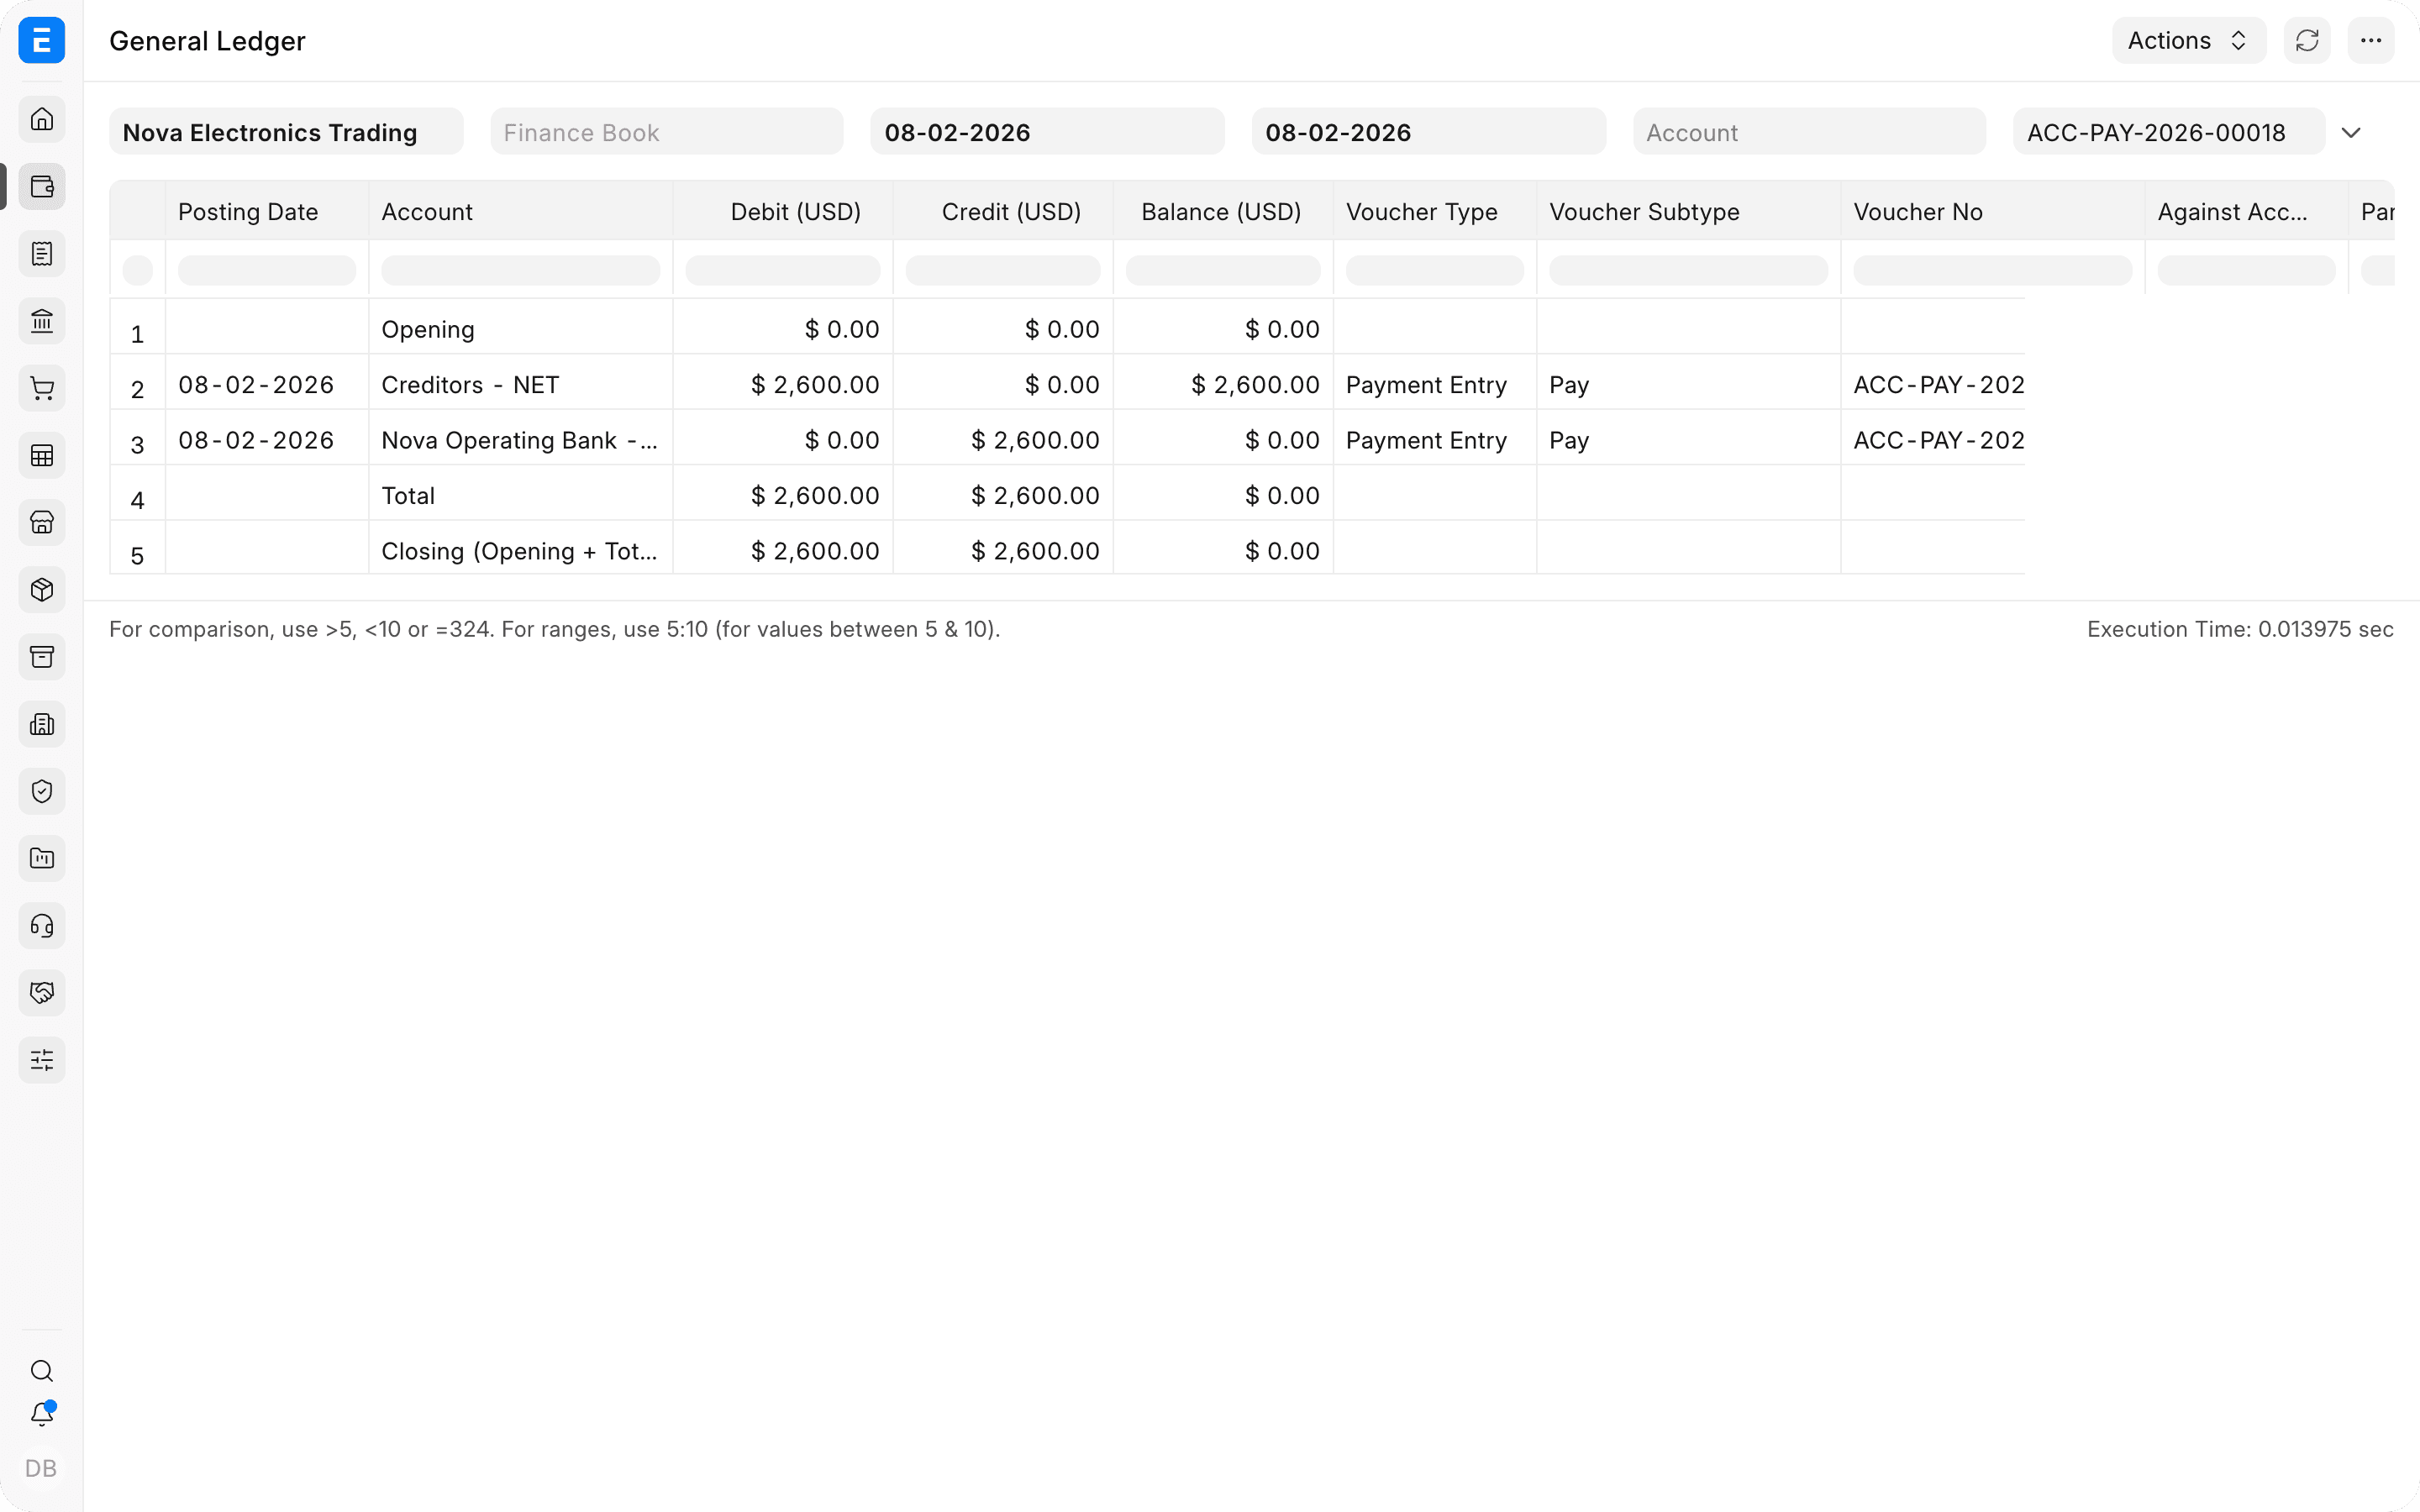
Phiếu chi không làm tăng tồn kho và không ghi nhận lại việc mua hàng. Những tác động đó đã được phiếu nhập kho và hóa đơn mua hàng ghi rồi. Phiếu chi chỉ tất toán công nợ với nhà cung cấp.
Ví dụ 2: Công ty dịch vụ mua dịch vụ
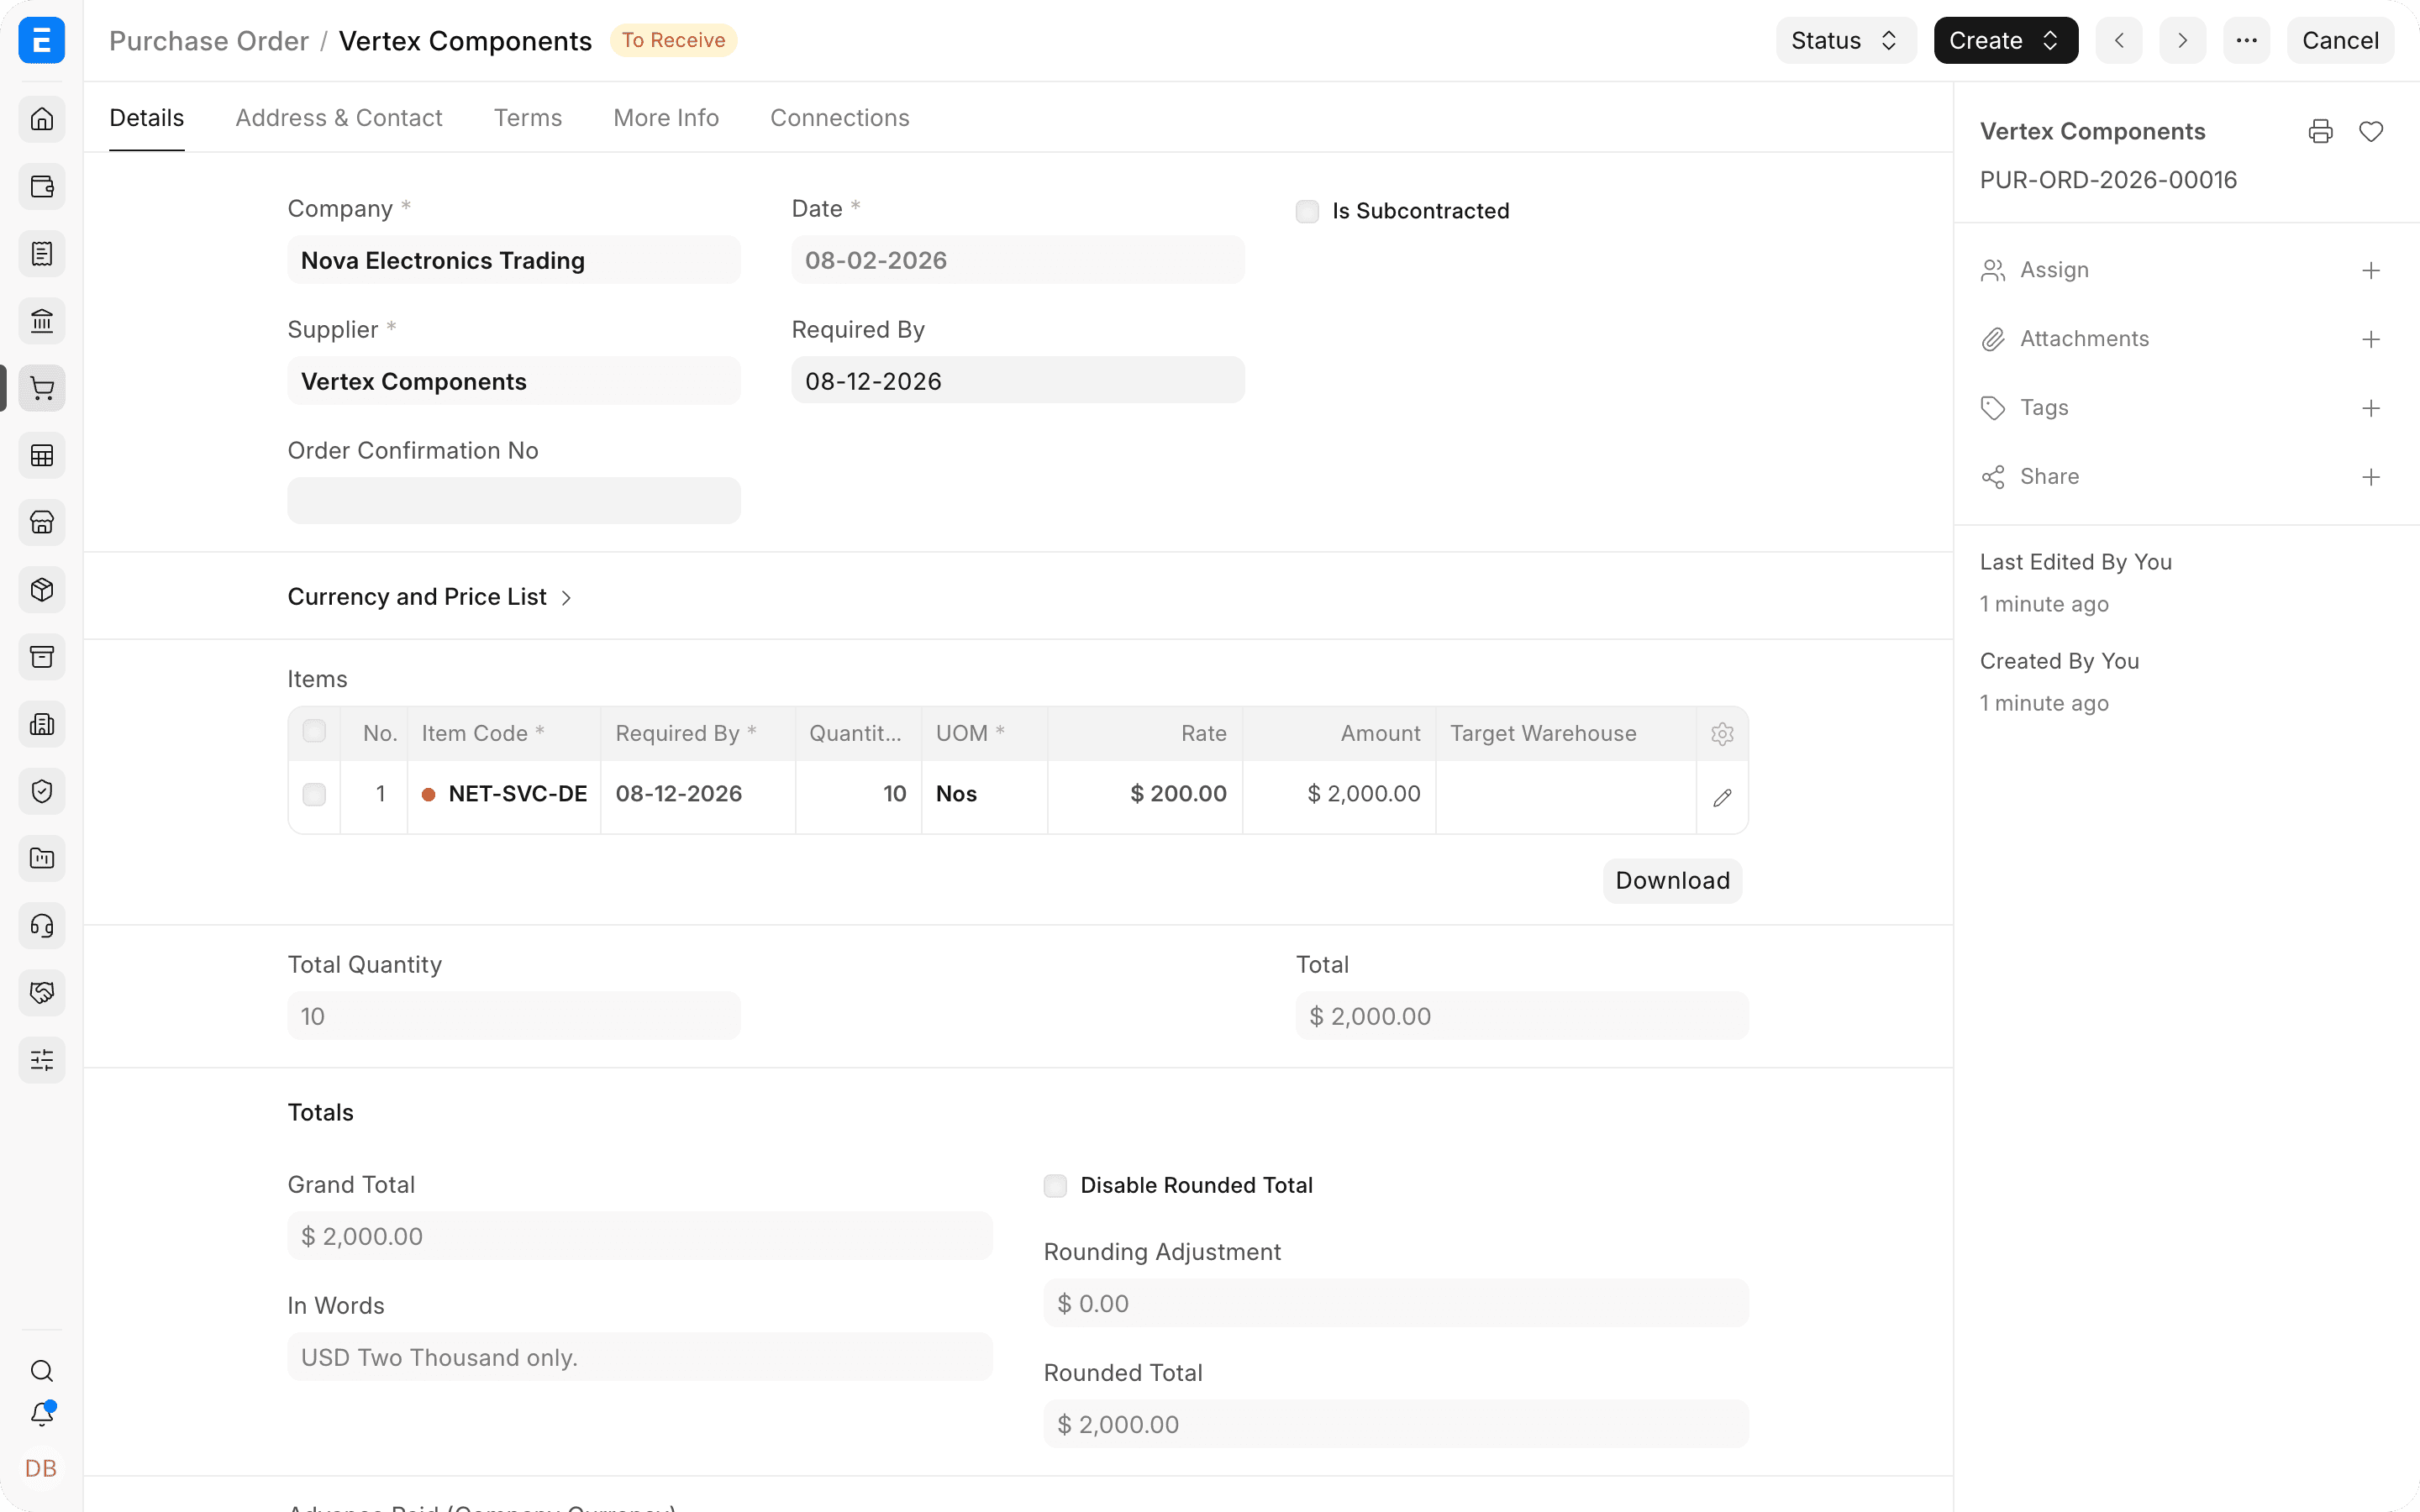
Một công ty dịch vụ thuê Vertex Components thực hiện mười buổi hỗ trợ cài đặt thiết bị, giá $200 mỗi buổi. Tổng tiền nhà cung cấp tính là $2.000.
Dịch vụ không quản lý tồn kho thì không làm tăng hàng tồn kho, nên thường không cần phiếu nhập kho. Công ty có thể đi từ đơn mua hàng sang hóa đơn mua hàng và phiếu chi. Chỉ dùng bước nhận hàng hoặc nghiệm thu khi doanh nghiệp cần một xác nhận vận hành riêng rằng dịch vụ đã được cung cấp.
1. Gửi đơn mua hàng
Đơn mua hàng ghi phạm vi công việc, số lượng, đơn giá, nhà cung cấp và ngày dự kiến hoàn thành. Nó không tạo chi phí hay công nợ phải trả.
Tác động lên sổ cái: Không có.
2. Gửi hóa đơn mua hàng
Khi chấp nhận hóa đơn của nhà cung cấp, ERPNext ghi nhận chi phí dịch vụ và tạo công nợ phải trả.
| Tài khoản | Nợ | Có | Giải thích |
|---|---|---|---|
| Chi phí quản lý hoặc Chi phí dịch vụ chuyên môn | $2.000,00 | Ghi nhận chi phí dịch vụ vào kỳ. | |
| Phải trả nhà cung cấp (Creditors) | $2.000,00 | Công ty nợ nhà cung cấp. |
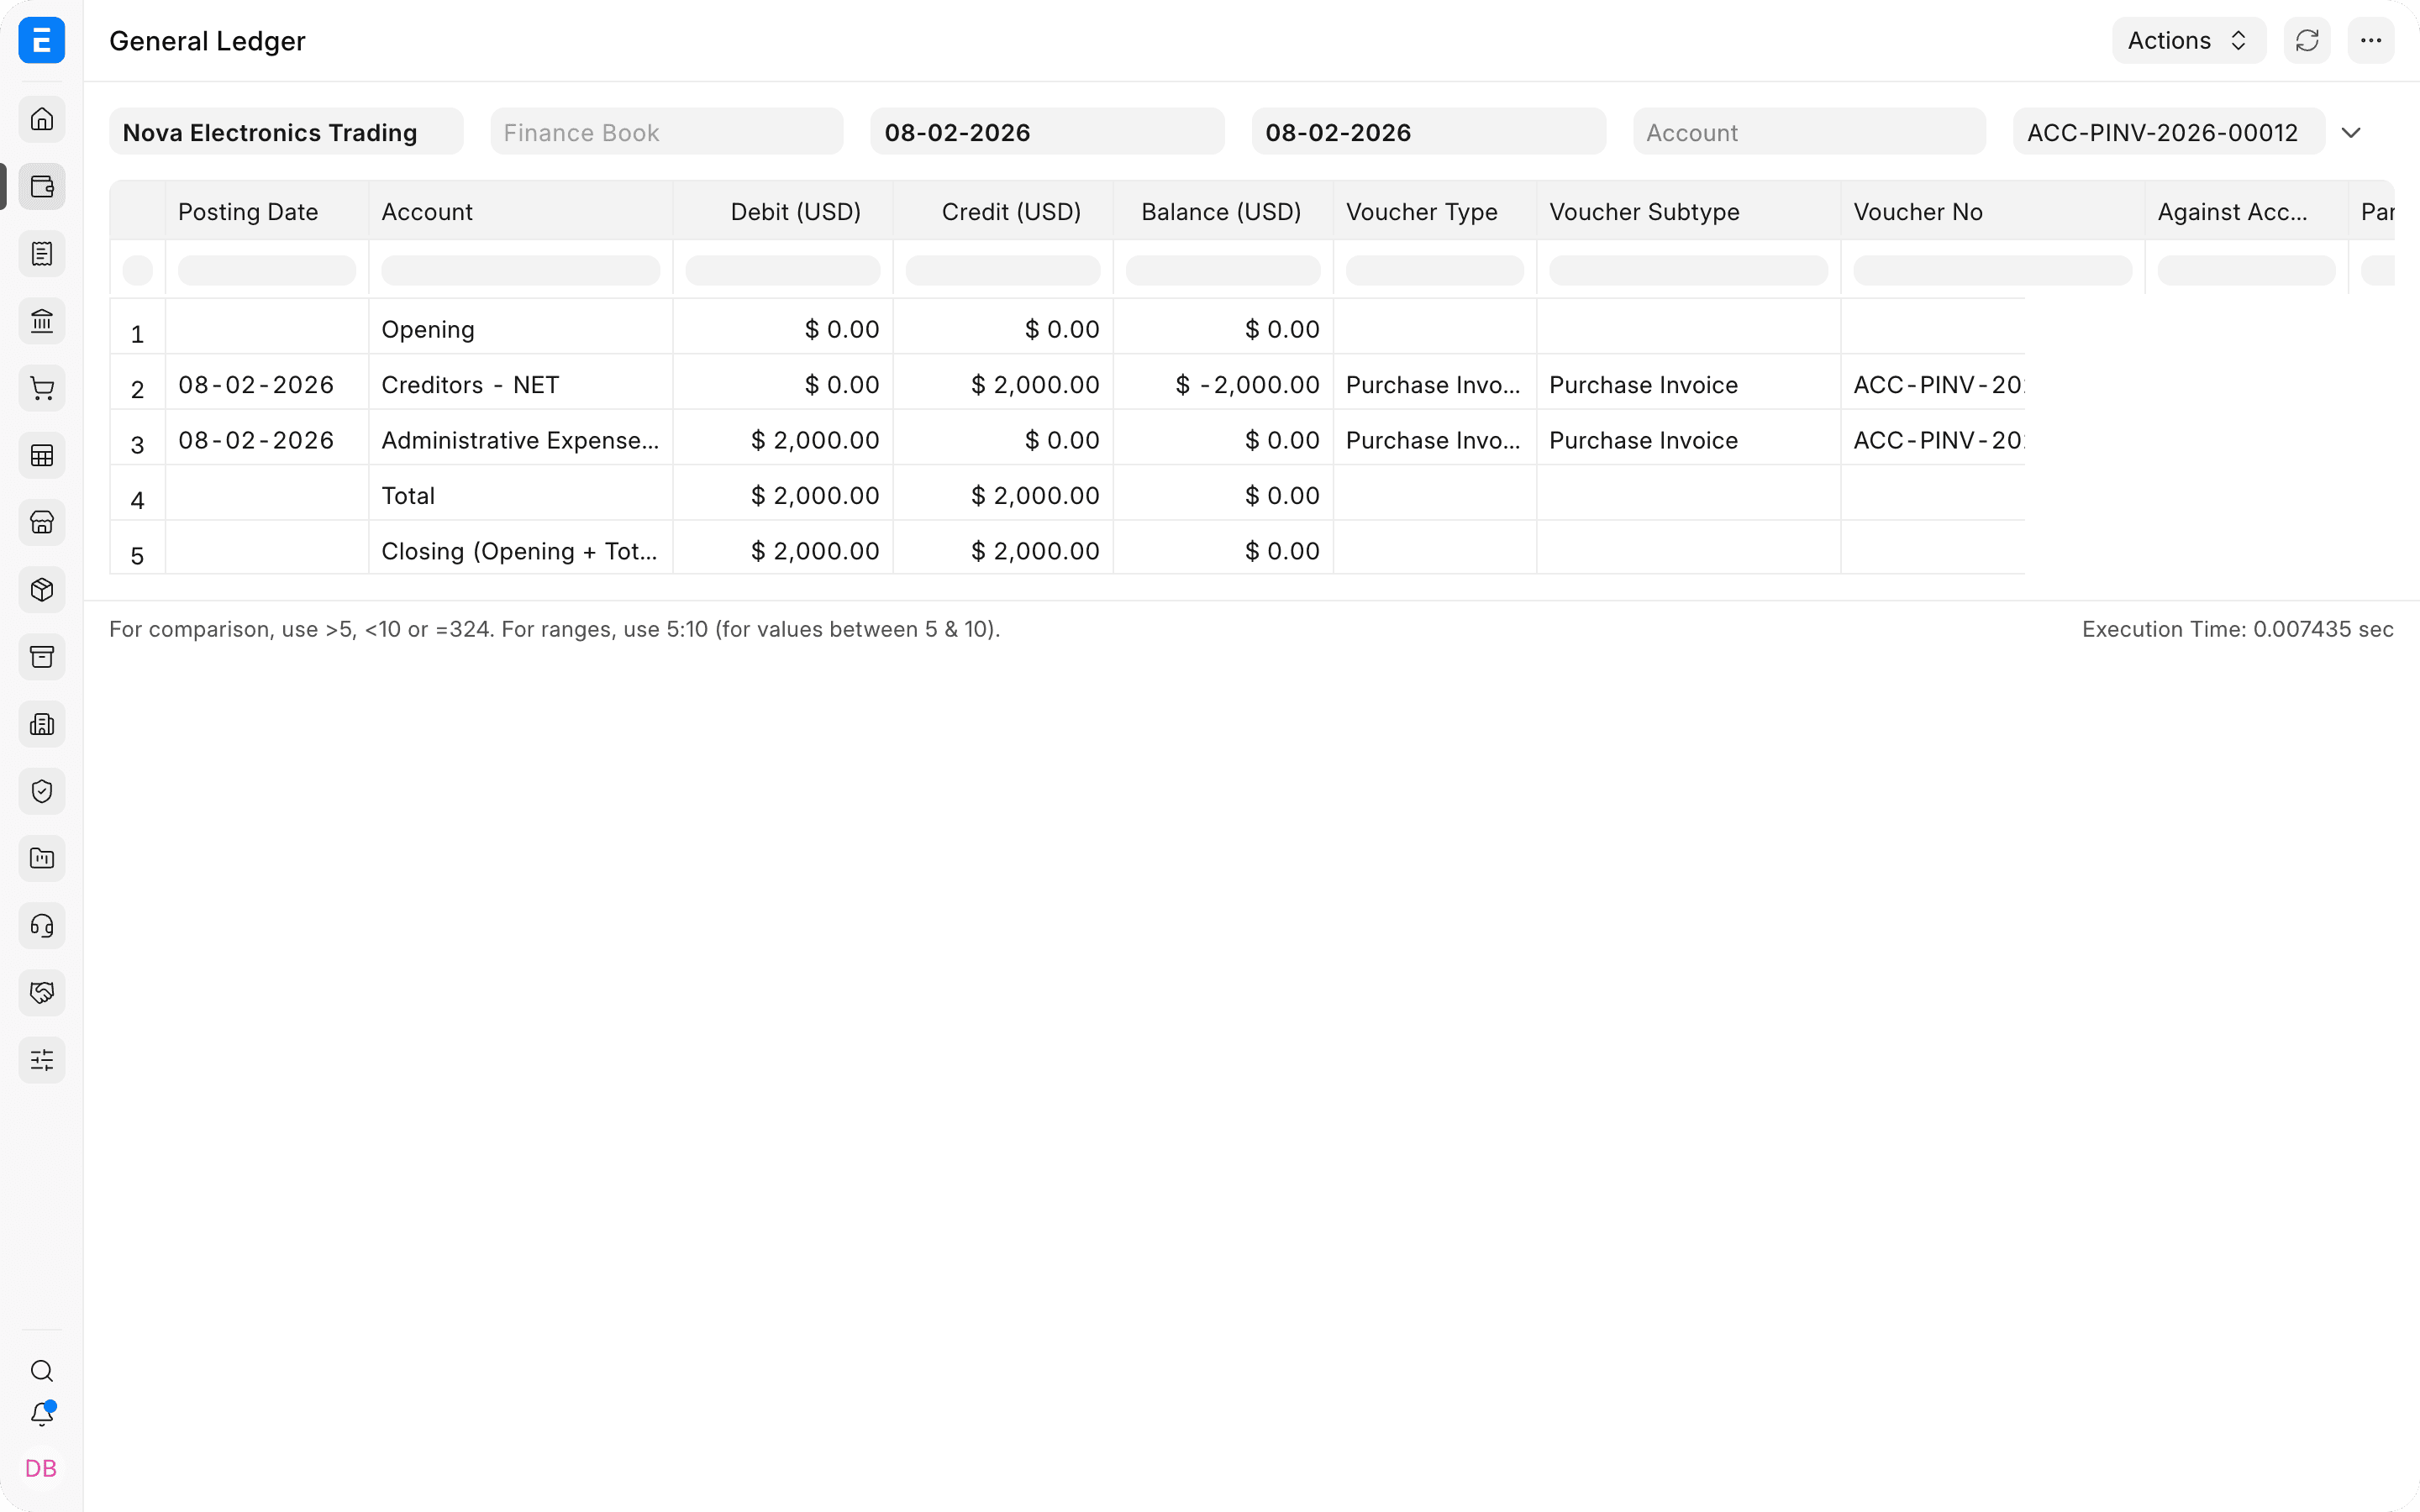
Chọn tài khoản chi phí mô tả đúng dịch vụ và giúp báo cáo có ích. Ví dụ: dịch vụ pháp lý dùng Chi phí pháp lý, tiền thuê văn phòng dùng Chi phí thuê văn phòng, thuê ngoài triển khai dùng Chi phí dịch vụ chuyên môn hoặc tài khoản chi phí dự án phù hợp.
3. Trả tiền nhà cung cấp
Phiếu chi trả nhà cung cấp có tác động cơ bản giống như khi mua hàng tồn kho.
| Tài khoản | Nợ | Có | Giải thích |
|---|---|---|---|
| Phải trả nhà cung cấp (Creditors) | $2.000,00 | Tất toán công nợ với nhà cung cấp. | |
| Ngân hàng | $2.000,00 | Số dư ngân hàng giảm. |
So sánh hai quy trình
| Giai đoạn | Sản xuất hoặc mua hàng tồn kho | Mua dịch vụ |
|---|---|---|
| Đơn mua hàng | Không ảnh hưởng sổ cái | Không ảnh hưởng sổ cái |
| Nhận hàng | Nợ Hàng tồn kho, Có Hàng đã nhận chưa có hóa đơn | Thường không có phiếu nhập kho hay bút toán tồn kho |
| Hóa đơn | Nợ Hàng đã nhận chưa có hóa đơn, Có Phải trả nhà cung cấp | Nợ tài khoản chi phí đã chọn, Có Phải trả nhà cung cấp |
| Thanh toán | Nợ Phải trả nhà cung cấp, Có Ngân hàng | Nợ Phải trả nhà cung cấp, Có Ngân hàng |
Nếu Gửi hóa đơn mua hàng tồn kho với Cập nhật kho (Update Stock) được bật, ERPNext có thể gộp tác động kho của phiếu nhập kho với tác động công nợ của hóa đơn. Bút toán rút gọn là Nợ Hàng tồn kho, Có Phải trả nhà cung cấp. Cách này tiện cho mua hàng trực tiếp, nhưng dấu vết kiểm toán sẽ thiếu một chứng từ nhập kho riêng.
Nếu lập thẳng hóa đơn mua hàng mà không có đơn mua hàng, hóa đơn vẫn tạo các bút toán sổ cái bình thường. Thứ bị mất là cam kết mua hàng trước đó, dấu vết phê duyệt, việc theo dõi ngày giao dự kiến và việc so sánh số lượng đã đặt, đã nhận, đã có hóa đơn.
Câu hỏi thường gặp
Không. Đơn mua hàng ghi nhận cam kết mua hàng. Nó không tạo bút toán tồn kho, chi phí, thuế, phải trả hay ngân hàng.
Tài khoản này nối khoảng lệch thời gian giữa lúc nhận hàng và lúc nhận hóa đơn của nhà cung cấp. Phiếu nhập kho ghi Có tài khoản này, hóa đơn mua hàng liên kết ghi Nợ lại. Khi phiếu nhập kho và hóa đơn khớp nhau, tài khoản sẽ về 0.
Phải trả nhà cung cấp được ghi Có theo tổng tiền hóa đơn. Giá trị hàng mua hoặc chi phí được ghi Nợ vào tài khoản thông thường của nó. Thuế đầu vào được khấu trừ ghi Nợ vào tài khoản thuế (tài sản) đã cấu hình. Thuế không được khấu trừ có thể được tính vào giá vốn mặt hàng hoặc chi phí, tùy cấu hình và quy định tại nơi bạn hoạt động.
Kiểm tra các trường hợp:
- phiếu nhập kho chưa có hóa đơn;
- hóa đơn mua hàng không tham chiếu đúng phiếu nhập kho;
- chênh lệch số lượng hoặc đơn giá;
- hàng trả lại;
- chứng từ bị Hủy với ngày lùi về trước.
Dùng tham chiếu giữa phiếu nhập kho và hóa đơn mua hàng để tìm ra chênh lệch.