Sổ cái
Tài liệu ERPNext tiếng Việt: Sổ cái
Nova Industries vừa rà soát xong tháng 8. Giám đốc tài chính thấy một giao dịch bán 20.000 USD trên sổ và cần xác nhận phải thu khách hàng, doanh thu, giá trị hàng tồn kho và giá vốn hàng bán đều được ghi đúng. Báo cáo tài chính chỉ cho thấy kết quả tổng hợp, còn Sổ cái (General Ledger) cho thấy các bút toán tạo nên kết quả đó.
Sổ cái là vết kế toán chi tiết của ERPNext. Báo cáo liệt kê mọi dòng Nợ, Có do các giao dịch đã Gửi sinh ra, và nối từng dòng với chứng từ gốc. Dùng Sổ cái để giải thích số dư một tài khoản, kiểm tra một bút toán bất thường, hoặc cung cấp bằng chứng theo từng giao dịch cho kiểm toán. Khi câu hỏi là hóa đơn nào còn nợ, hãy dùng báo cáo công nợ phải thu và báo cáo công nợ phải trả thay vì Sổ cái.
Trước khi bắt đầu
- Giao dịch phải được Gửi thì mới lên Sổ cái.
- Xác định đúng công ty, kỳ kế toán và loại tiền báo cáo.
- Nếu doanh nghiệp dùng sổ tài chính, trung tâm chi phí, dự án hoặc chiều phân tích kế toán khác, hãy dùng cùng bộ lọc khi so sánh giữa các báo cáo.
Chạy Sổ cái
- Vào Kế toán, chọn Sổ cái (General Ledger).
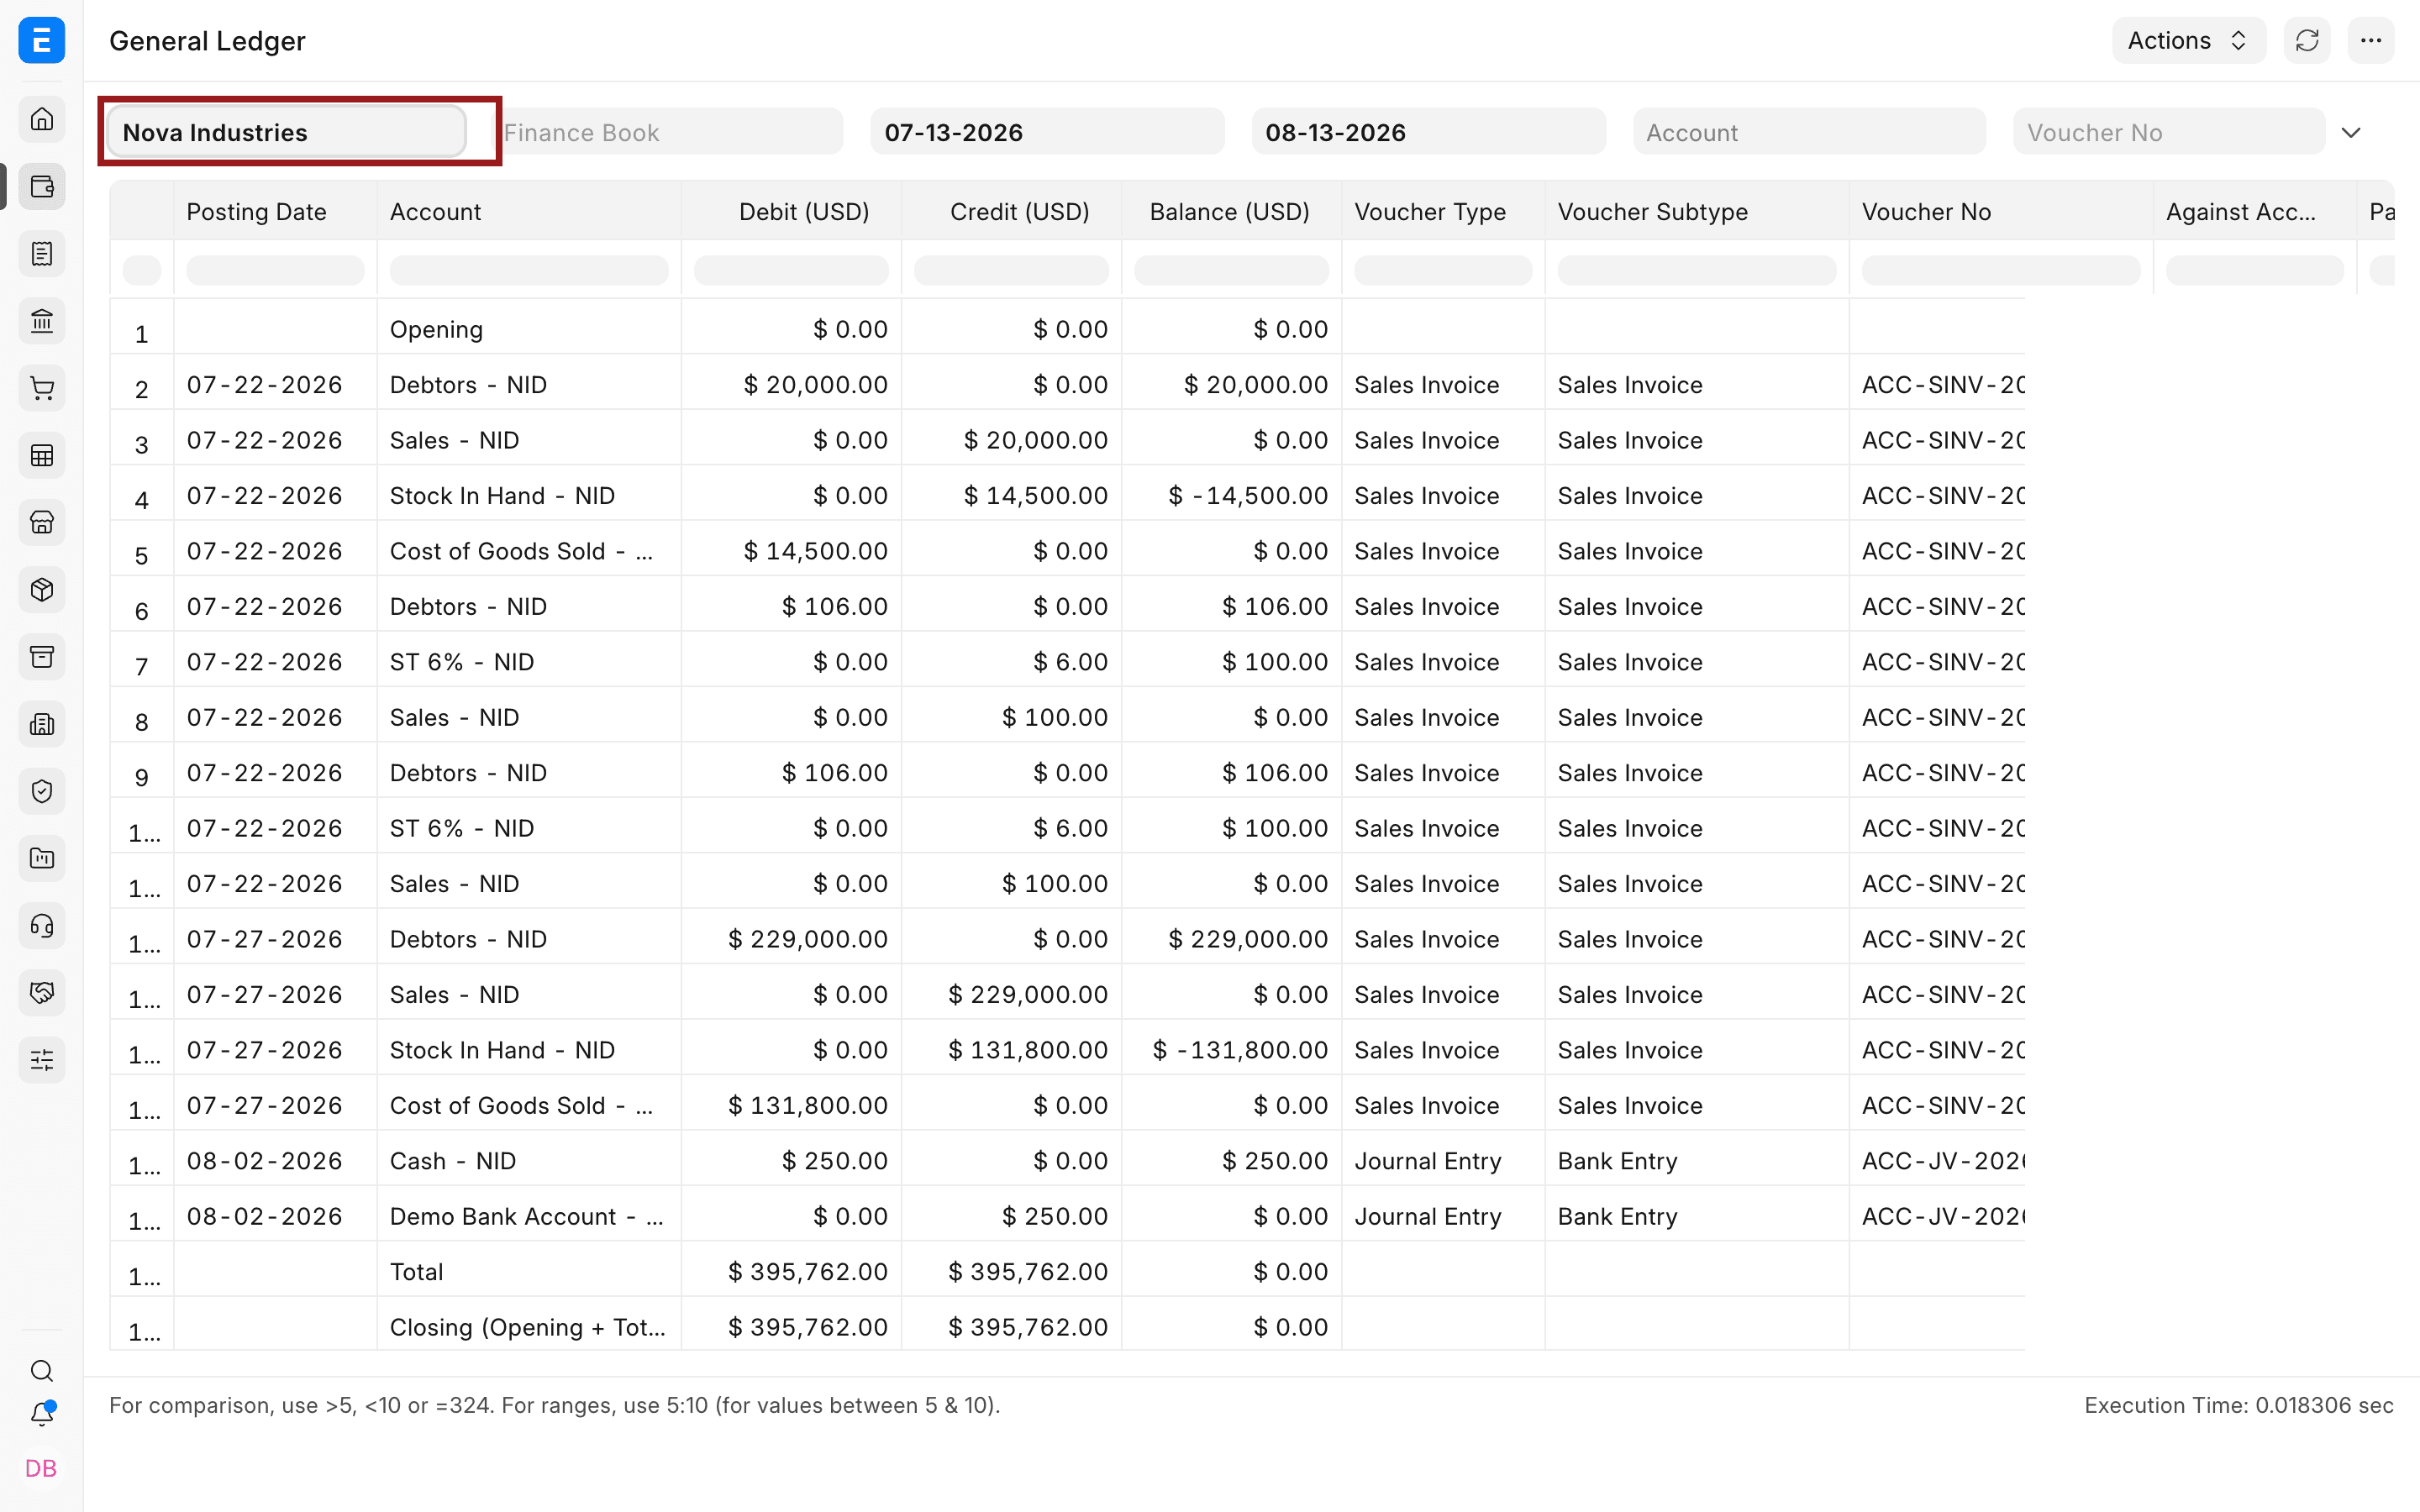
- Chọn công ty Nova Industries và khoảng ngày cần xem.
- Để trống Tài khoản (Account) và Đối tượng (Party) để xem mọi bút toán, hoặc chọn để thu hẹp vào số dư đang kiểm tra.
- Nếu đã biết giao dịch gốc, nhập Số chứng từ (Voucher No). Muốn xếp bút toán theo tài khoản, chứng từ hoặc đối tượng, chọn một kiểu phân nhóm.
- Làm mới và đợi báo cáo tải xong hẳn rồi mới đọc số.
Lần theo một hóa đơn bán hàng trên Sổ cái
Trong kỳ đã chọn, Nova Industries có tổng Nợ 395.762 USD và tổng Có 395.762 USD. Hai tổng bằng nhau cho thấy các bút toán đã lọc cân về số học, nhưng không chứng minh mọi giao dịch đã dùng đúng tài khoản. Vì vậy giám đốc tài chính mở các dòng của giao dịch bán 20.000 USD.
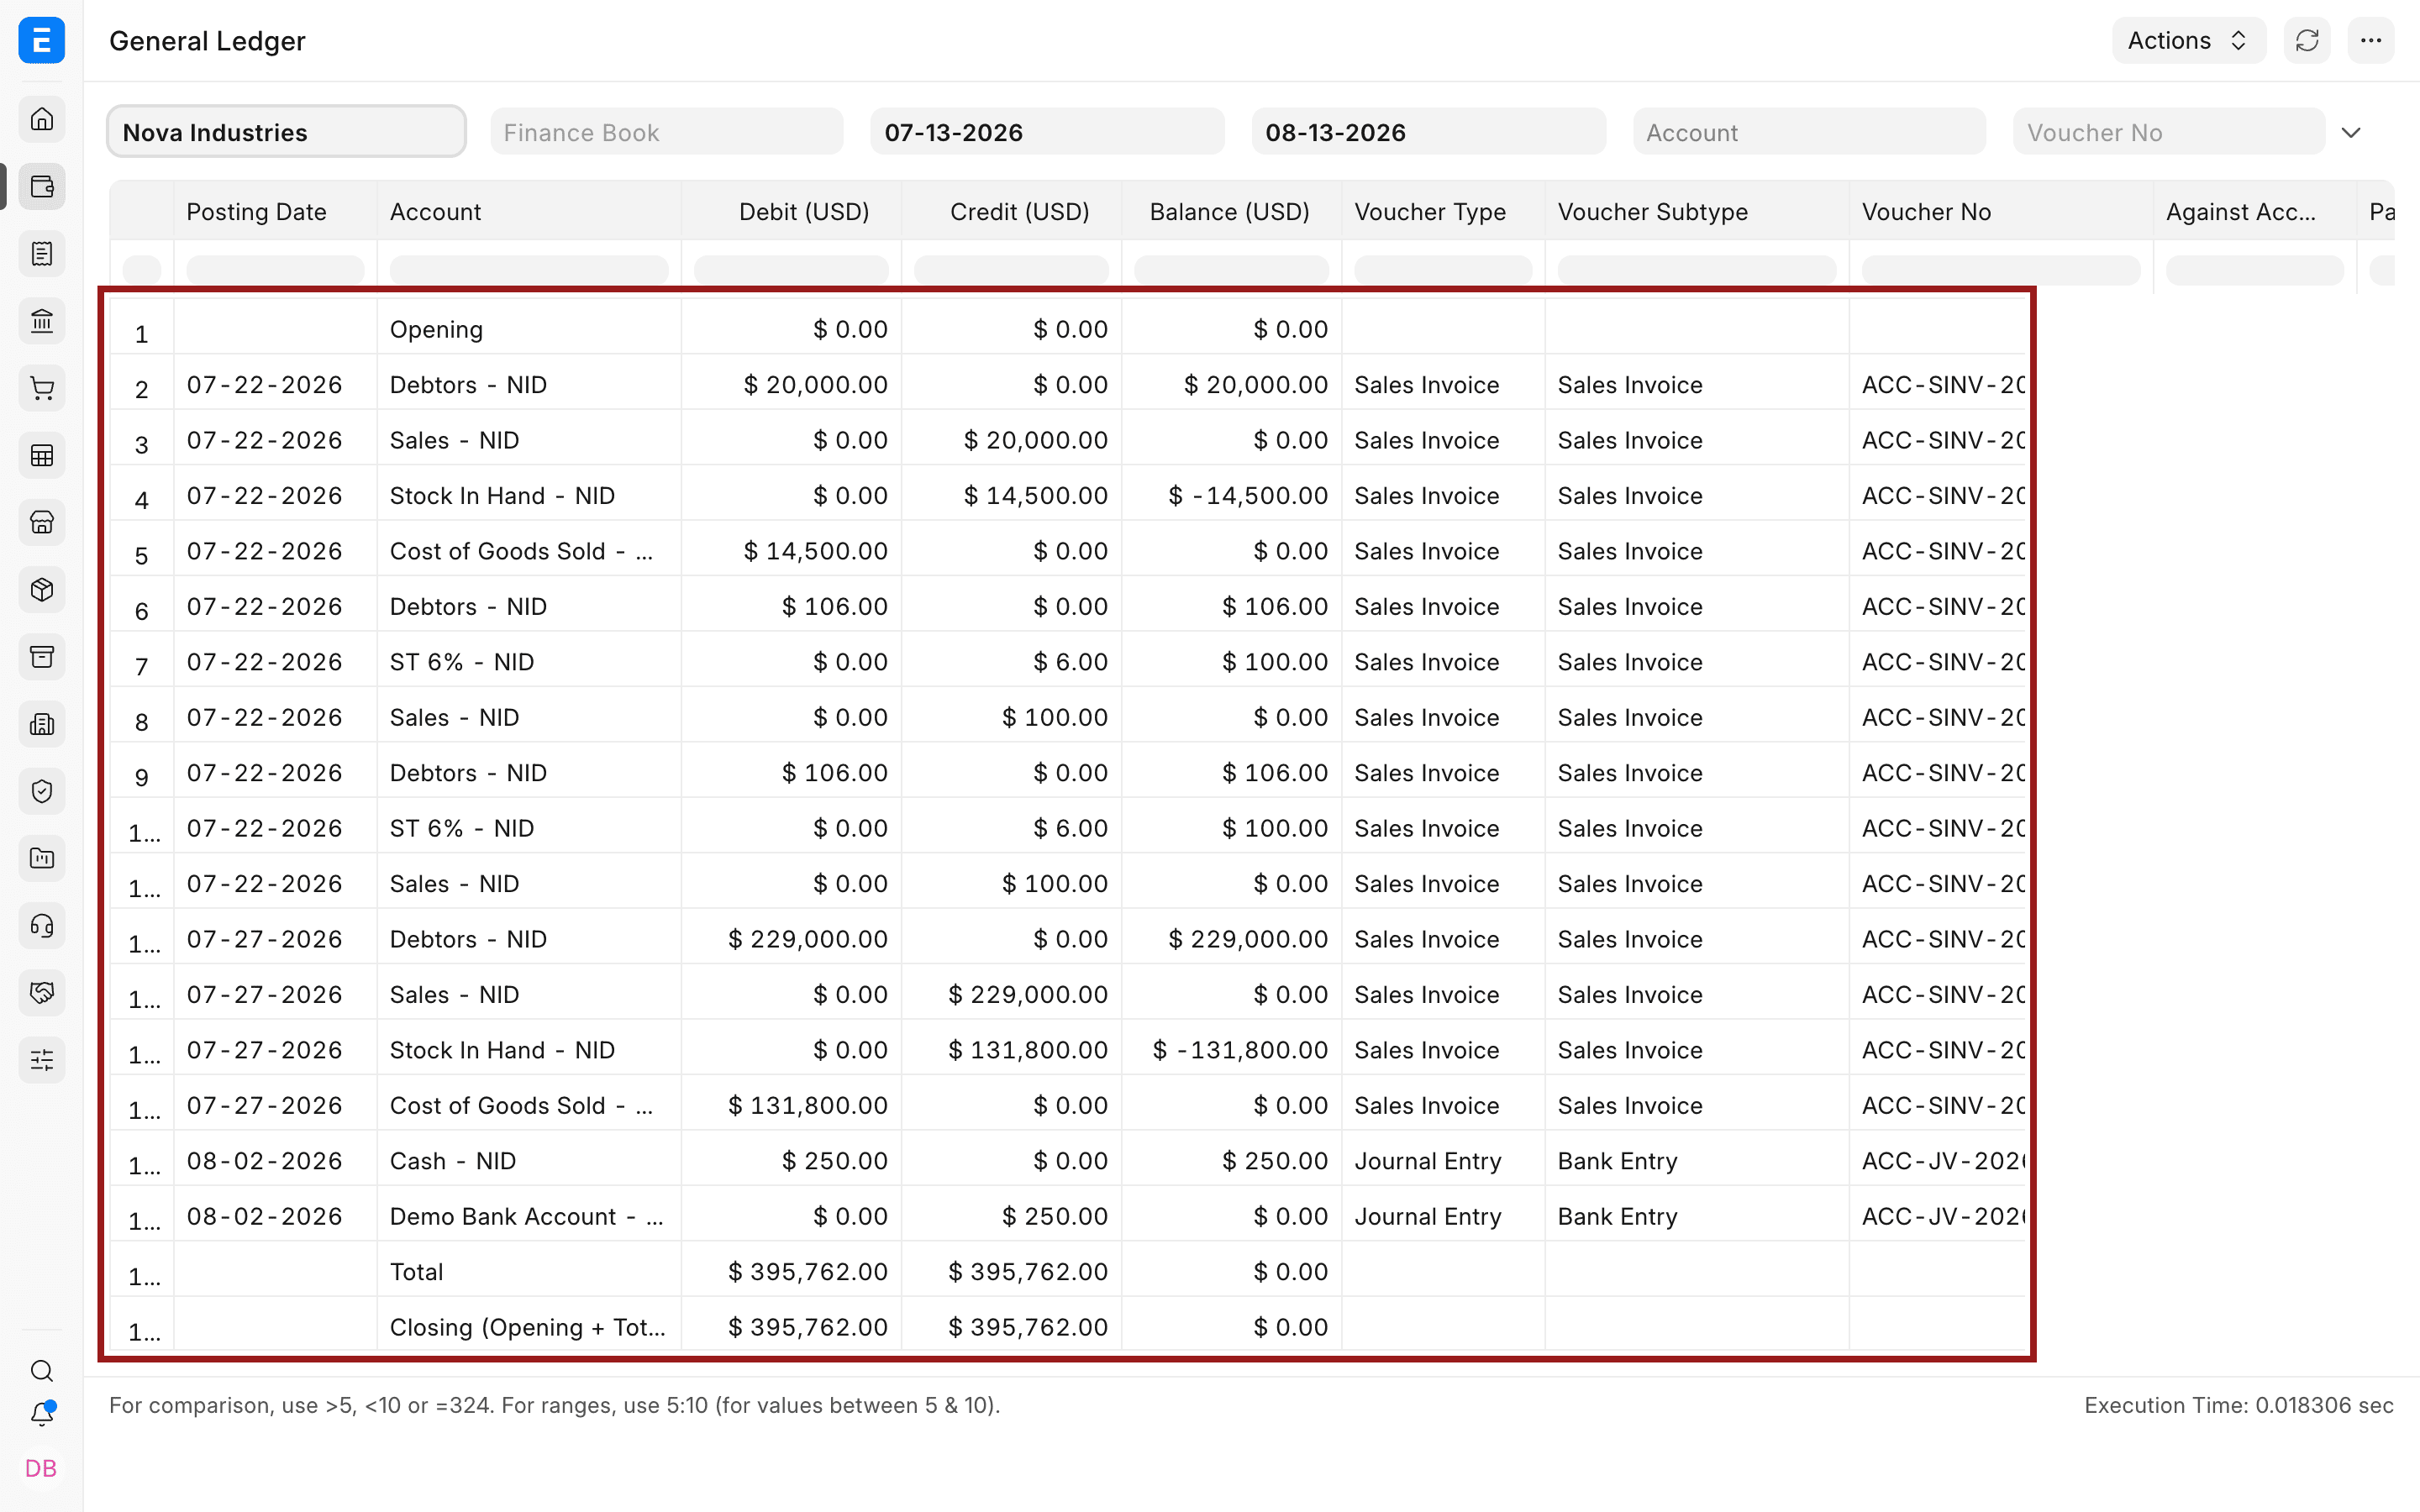
| Bút toán | Nợ | Có | Ý nghĩa |
|---|---|---|---|
| Công nợ khách hàng | Debtors (phải thu) 20.000 USD | Khách hàng nợ Nova Industries. | |
| Doanh thu | Sales (doanh thu) 20.000 USD | Doanh thu trong kỳ tăng. | |
| Giảm hàng tồn kho | Stock In Hand (hàng tồn kho) 14.500 USD | Tài sản hàng tồn kho giảm đúng bằng giá trị hàng đã giao. | |
| Ghi nhận giá vốn | Giá vốn hàng bán 14.500 USD | Giá vốn của hàng đã bán thành chi phí. |
Hai dòng phải thu và doanh thu thể hiện việc bán hàng. Hai dòng kho và giá vốn thể hiện hàng đã rời doanh nghiệp. Vì vậy một hóa đơn bán hàng có bật cập nhật kho sẽ tạo ra hơn hai dòng trên Sổ cái.
Mở chứng từ gốc
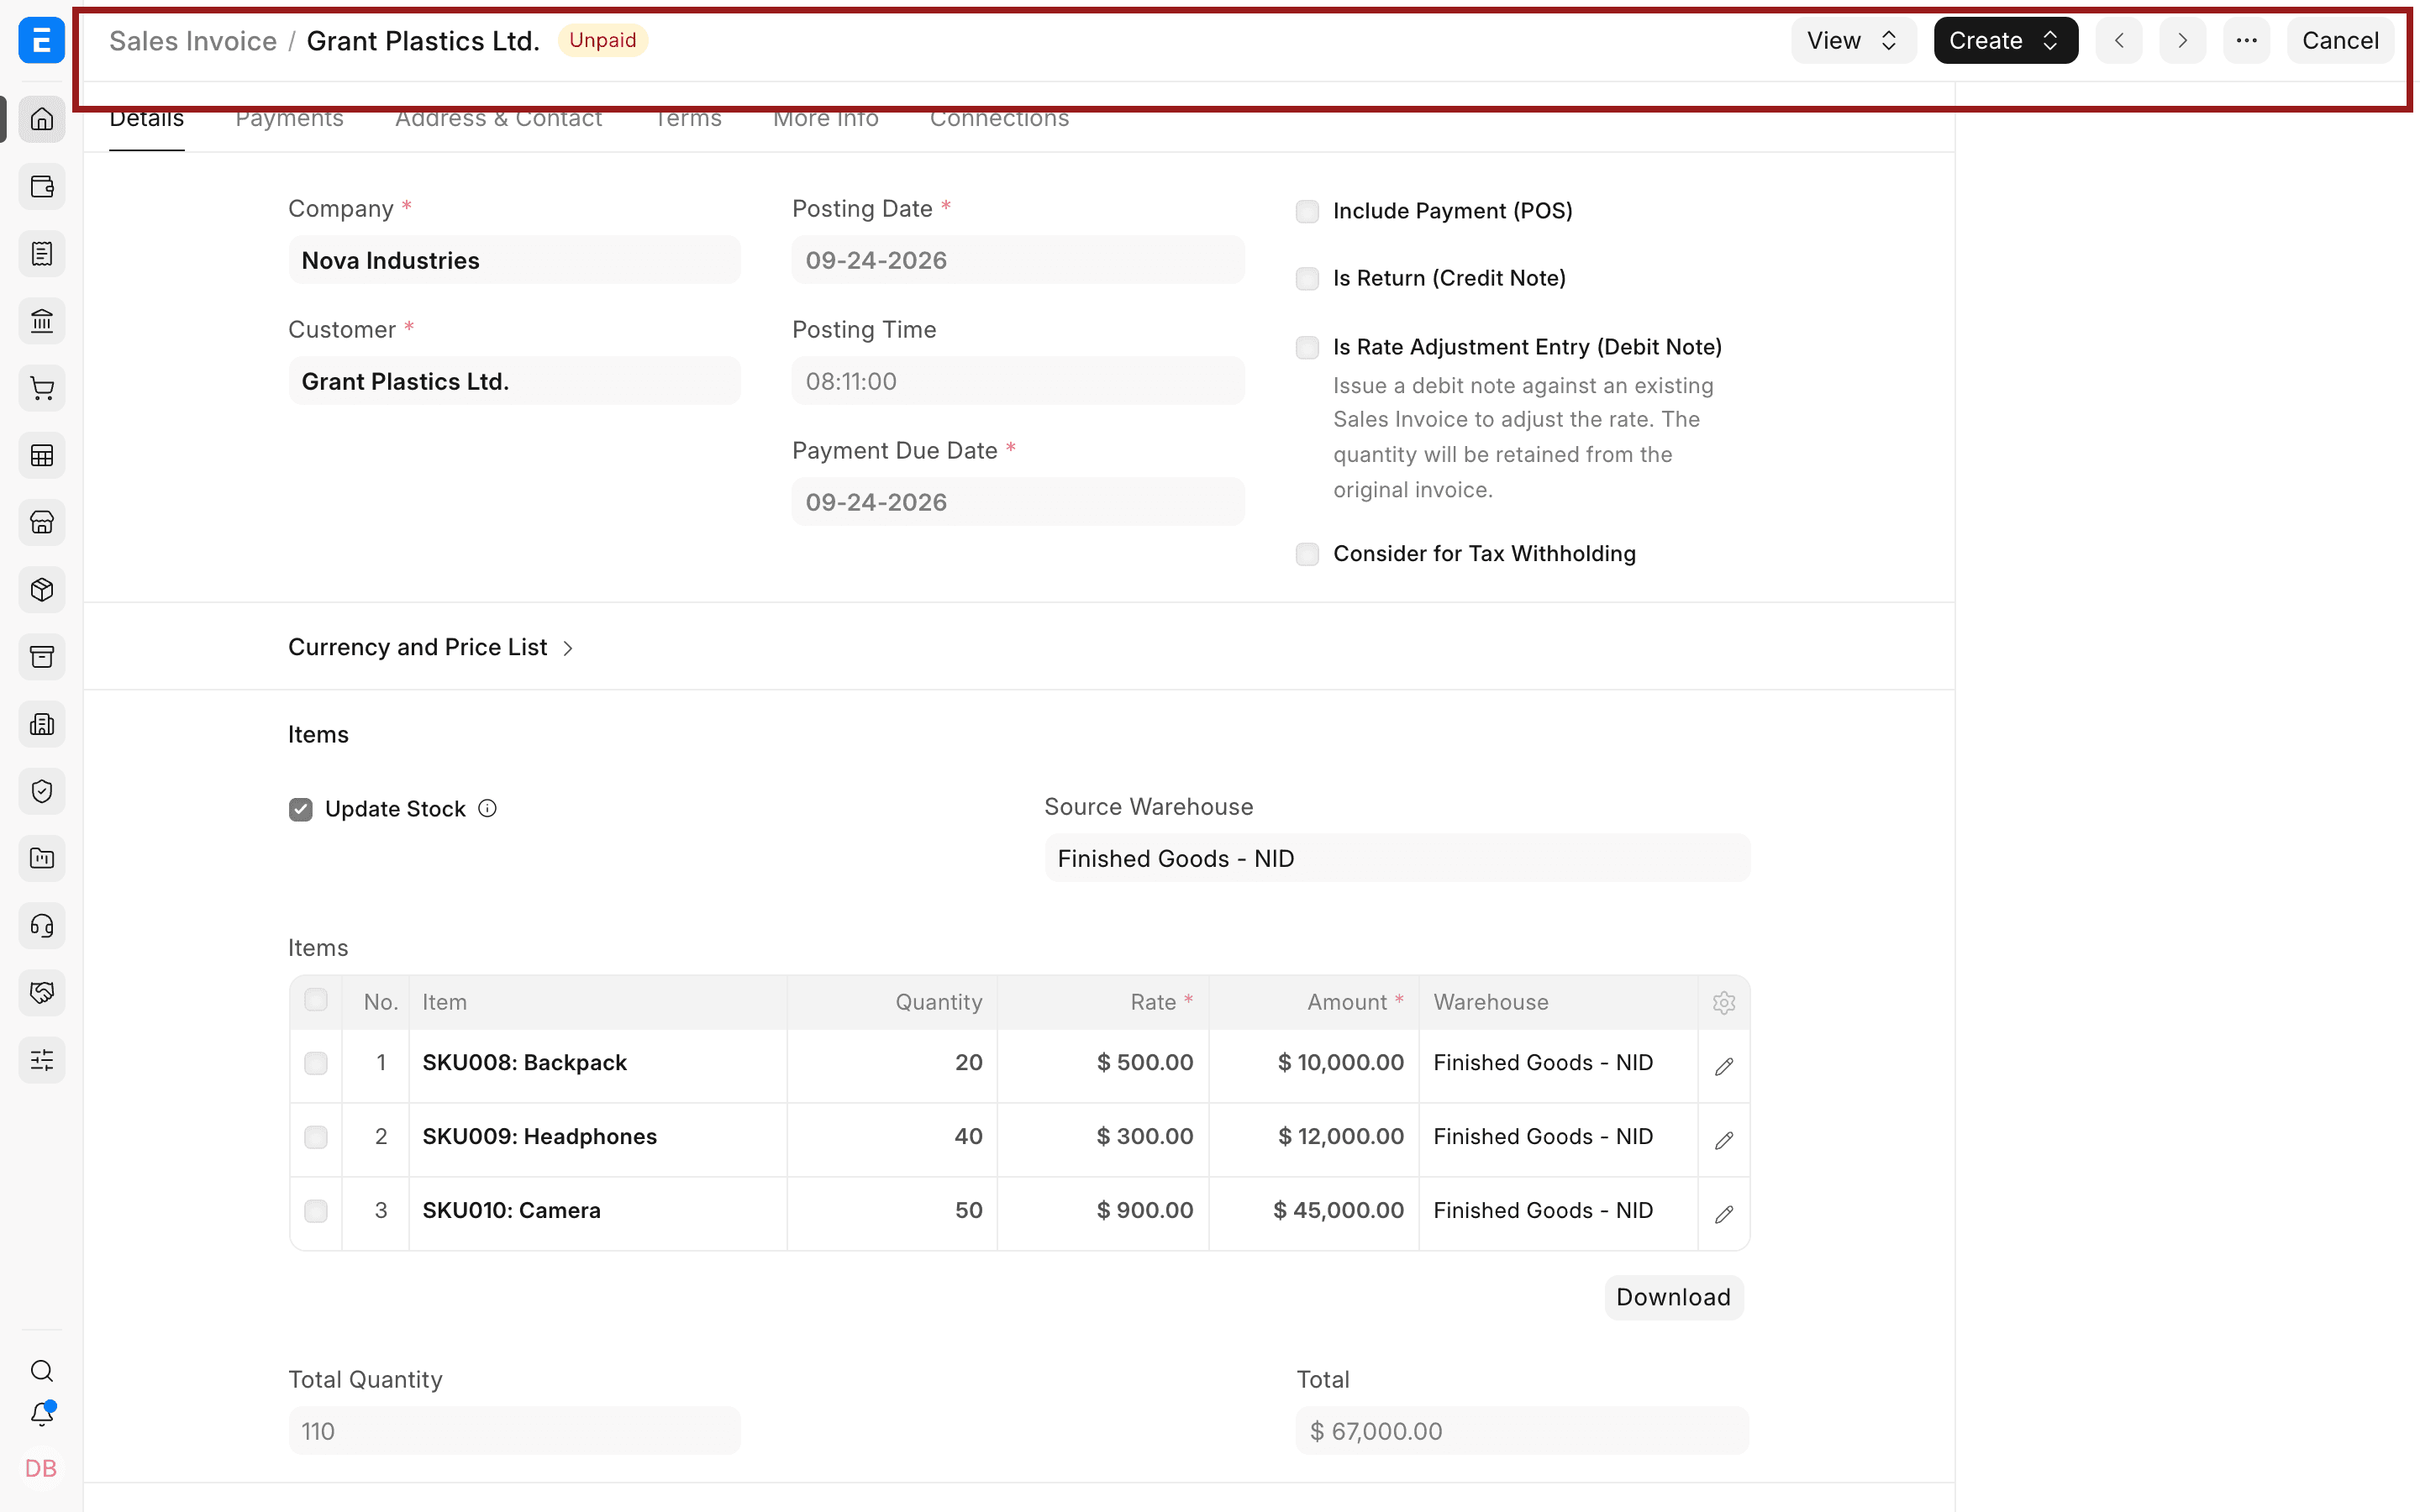
Bấm Số chứng từ trên báo cáo để mở giao dịch đã Gửi. So khách hàng, ngày hạch toán, mặt hàng, tài khoản doanh thu, thuế, thiết lập kho và số tổng với các dòng trên Sổ cái. Chứng từ cho biết nghiệp vụ gì đã xảy ra, còn Sổ cái cho biết nghiệp vụ đó ghi sổ ra sao.
Không sửa trực tiếp được dòng trên Sổ cái. Nếu sai tài khoản hoặc chiều phân tích, hãy sửa chứng từ gốc bằng cách Hủy rồi Sửa đổi (Amend), hoặc lập một bút toán tổng hợp điều chỉnh đã được duyệt. Trước khi sửa giao dịch kho hoặc kế toán có ngày trong quá khứ, đọc kỹ cơ chế sổ cái bất biến.
Các cột quan trọng
| Cột | Cách đọc |
|---|---|
| Ngày hạch toán (Posting Date) | Ngày kế toán của chứng từ gốc, quyết định bút toán thuộc kỳ nào. |
| Tài khoản (Account) | Tài khoản chịu ảnh hưởng của dòng này. |
| Nợ, Có (Debit, Credit) | Hai vế của bút toán, theo loại tiền đang hiển thị. |
| Số dư (Balance) | Số dư lũy tiến Nợ trừ Có, theo cách sắp xếp hiện tại của báo cáo. |
| Loại chứng từ, Số chứng từ (Voucher Type, Voucher No) | Chứng từ gốc đã Gửi sinh ra dòng này. |
| Tài khoản đối ứng (Against Account) | Tài khoản đối ứng trong cùng chứng từ. |
| Đối tượng (Party) | Khách hàng, nhà cung cấp, nhân viên, cổ đông hoặc đối tượng khác gắn với tài khoản công nợ. |
| Trung tâm chi phí, dự án và chiều phân tích | Các giá trị phân tích được chép từ giao dịch. |
Chọn kiểu phân nhóm
| Kiểu xem | Dùng khi |
|---|---|
| Không phân nhóm | Cần từng bút toán sổ cái riêng lẻ theo thứ tự ghi sổ. |
| Theo tài khoản (Categorize by Account) | Cần số đầu kỳ, phát sinh và số cuối kỳ của từng tài khoản. |
| Theo chứng từ (Categorize by Voucher) | Muốn gom mọi dòng của cùng một giao dịch lại với nhau. Kiểu xem này không cho dùng bộ lọc Số chứng từ. |
| Theo chứng từ, gộp (Categorize by Voucher (Consolidated)) | Muốn xem gọn mỗi chứng từ một dòng thay vì từng dòng chi tiết. |
| Theo đối tượng (Categorize by Party) | Đang xem biến động sổ của khách hàng hoặc nhà cung cấp. |
Sổ cái, Bảng cân đối số phát sinh và Sổ công nợ
| Báo cáo | Trả lời câu hỏi |
|---|---|
| Sổ cái | Những dòng Nợ, Có nào tạo nên số dư này, và chứng từ nào sinh ra chúng? |
| Bảng cân đối số phát sinh | Số đầu kỳ, phát sinh và số cuối kỳ của từng tài khoản là bao nhiêu? |
| Sổ công nợ | Hóa đơn, thanh toán, hóa đơn trả lại (Credit Note) và tiền ứng trước được cấn trừ với nhau thế nào để ra số còn nợ? |
Dùng Sổ cái để lấy bằng chứng kế toán. Dùng Bảng cân đối số phát sinh để xem số dư cuối kỳ theo tài khoản. Khi hóa đơn vẫn còn nợ vì thanh toán hoặc khoản giảm trừ chưa được cấn trừ đúng, dùng Sổ công nợ và Đối chiếu thanh toán.
Xử lý sự cố
Không thấy một chứng từ đã Gửi
Kiểm tra công ty, khoảng ngày hạch toán, tài khoản, đối tượng, sổ tài chính, chiều phân tích và Số chứng từ. Chứng từ còn Nháp chưa sinh bút toán. Kiểm tra thêm báo cáo có đang loại bỏ bút toán đã hủy hoặc bút toán khóa sổ mà bạn cần xem không.
Sổ cái và Bảng cân đối số phát sinh có vẻ lệch nhau
Chạy cả hai với cùng công ty, khoảng ngày, sổ tài chính, chiều phân tích, loại tiền trình bày và tùy chọn khóa sổ. Bảng cân đối số phát sinh tách riêng số đầu kỳ, phát sinh, cuối kỳ, còn Sổ cái liệt kê từng bút toán bên dưới.
Tổng Nợ và tổng Có không bằng nhau
Bỏ các bộ lọc tài khoản, đối tượng đang thu hẹp trước khi kết luận sổ không cân. Một tập đã lọc có thể chỉ hiện một vế của các chứng từ vốn cân. Hãy so trên toàn công ty trong cùng kỳ.
Số dư đầu kỳ không như mong đợi
Số đầu kỳ gồm các bút toán hợp lệ trước Từ ngày (From Date). Mở rộng khoảng ngày, xem tài khoản từ đầu năm tài chính, rồi kiểm tra bút toán số dư đầu kỳ và việc khóa sổ các kỳ trước.
Câu hỏi thường gặp
Không. ERPNext sinh dòng Sổ cái từ chứng từ gốc đã Gửi. Hãy sửa chứng từ theo vòng đời của nó hoặc lập bút toán điều chỉnh đã duyệt. Sửa trực tiếp sẽ phá vỡ vết kiểm toán.
Một giao dịch có thể ảnh hưởng đến tài khoản phải thu, doanh thu, thuế, kho, giá vốn, chiết khấu và các chiều phân tích. Mỗi ảnh hưởng kế toán là một dòng riêng.
Không. Ở những nơi áp dụng, ERPNext giữ lịch sử bằng bút toán đảo ngược. Hãy xem cùng lúc chứng từ gốc, việc hủy và chứng từ sửa đổi sau đó.
Tài khoản ngoại tệ giữ số tiền theo loại tiền của tài khoản, đồng thời ERPNext vẫn ghi giá trị theo đồng tiền hạch toán. Kiểm tra loại tiền trình bày đang chọn trước khi so sánh báo cáo.