Báo cáo kế toán
Tài liệu ERPNext tiếng Việt: Báo cáo kế toán
Cuối tháng 8 ở Nova Industries. Bộ phận bán hàng báo tháng này kinh doanh tốt, nhưng giám đốc tài chính thấy tiền trong ngân hàng ít hơn dự kiến. Khách hàng vẫn còn nợ, vài hóa đơn của nhà cung cấp đã quá hạn, và cả nhóm cần biết giao dịch nào tạo ra các số dư này trước khi quyết định thu khoản nào, trả khoản nào.
Không báo cáo nào trả lời được hết các câu hỏi đó. Các báo cáo kế toán trong ERPNext nhìn cùng một tập giao dịch đã Gửi từ nhiều góc khác nhau. Hãy bắt đầu từ quyết định bạn cần đưa ra, chọn đúng báo cáo, đọc số liệu, rồi đi từ con số tổng hợp xuống chứng từ gốc.
Bắt đầu từ câu hỏi, không phải từ tên báo cáo
| Câu hỏi | Mở báo cáo | Lý do |
|---|---|---|
| Những bút toán nào tạo nên số dư của tài khoản này? | Sổ cái (General Ledger) | Liệt kê từng dòng Nợ, Có kèm chứng từ gốc. |
| Cuối kỳ, tổng Nợ và tổng Có có khớp không? | Bảng cân đối số phát sinh (Trial Balance) | Tóm tắt số dư đầu kỳ, phát sinh trong kỳ và số dư cuối kỳ theo từng tài khoản. |
| Tại một ngày, công ty có gì và nợ gì? | Bảng cân đối kế toán (Balance Sheet) | Trình bày tài sản, nợ phải trả và vốn chủ sở hữu tại một thời điểm. |
| Trong kỳ công ty có lãi không? | Báo cáo kết quả kinh doanh (Profit and Loss Statement) | So sánh doanh thu với chi phí trong một kỳ. |
| Vì sao có lãi mà tiền vẫn giảm? | Báo cáo lưu chuyển tiền tệ (Cash Flow) | Giải thích biến động tiền qua hoạt động kinh doanh, đầu tư và tài chính. |
| Hóa đơn nào của khách hàng cần đôn đốc thu? | Báo cáo công nợ phải thu (Accounts Receivable) | Hiện số còn nợ và tuổi nợ theo từng hóa đơn. |
| Nên trả hóa đơn nào của nhà cung cấp trước? | Báo cáo công nợ phải trả (Accounts Payable) | Hiện số dư nhà cung cấp, ngày đến hạn và tuổi nợ. |
| Đã ghi nhận thanh toán, sao hóa đơn vẫn còn nợ? | Sổ công nợ (Payment Ledger) | Hiện việc cấn trừ giữa hóa đơn và thanh toán mà các báo cáo công nợ dựa vào. |
Ví dụ: Nova rà soát cuối tháng
Giám đốc tài chính không mở mọi báo cáo cùng lúc, mà xem kết quả tổng quát trước, tìm con số cần giải thích, rồi mới mở báo cáo chi tiết hơn.
Kiểm tra sổ có cân không
Sau khi đã hạch toán đủ hóa đơn, thanh toán, giao dịch kho và bút toán điều chỉnh của kỳ, mở Bảng cân đối số phát sinh:
- Nợ đầu kỳ / Có đầu kỳ (Opening Debit / Opening Credit): số dư mang sang kỳ này.
- Nợ / Có (Debit / Credit): phát sinh trong khoảng ngày đã chọn.
- Nợ cuối kỳ / Có cuối kỳ (Closing Debit / Closing Credit): số dư sau cùng.
Tổng cột Nợ và cột Có phải bằng nhau, vì giao dịch kế toán nào đã Gửi cũng ghi Nợ và Có bằng nhau. Sổ cân chỉ chứng minh số học đúng, không chứng minh mọi giao dịch đã chọn đúng tài khoản. Khi thấy một số dư đáng ngờ, dùng Sổ cái để xem nó gồm những gì.
Giải thích một tài khoản bằng Sổ cái
Từ 13/07 đến 13/08/2026, Sổ cái của Nova có bút toán từ hóa đơn bán hàng, kho, thuế và ngân hàng. Một hóa đơn bán 20.000 USD ghi Nợ tài khoản Debtors (phải thu) và ghi Có tài khoản Sales (doanh thu). Cũng hóa đơn đó ghi Có Stock In Hand (hàng tồn kho) 14.500 USD và ghi Nợ Giá vốn hàng bán 14.500 USD. Vì vậy một hóa đơn bán hàng có thể tạo ra hơn hai dòng trên Sổ cái.
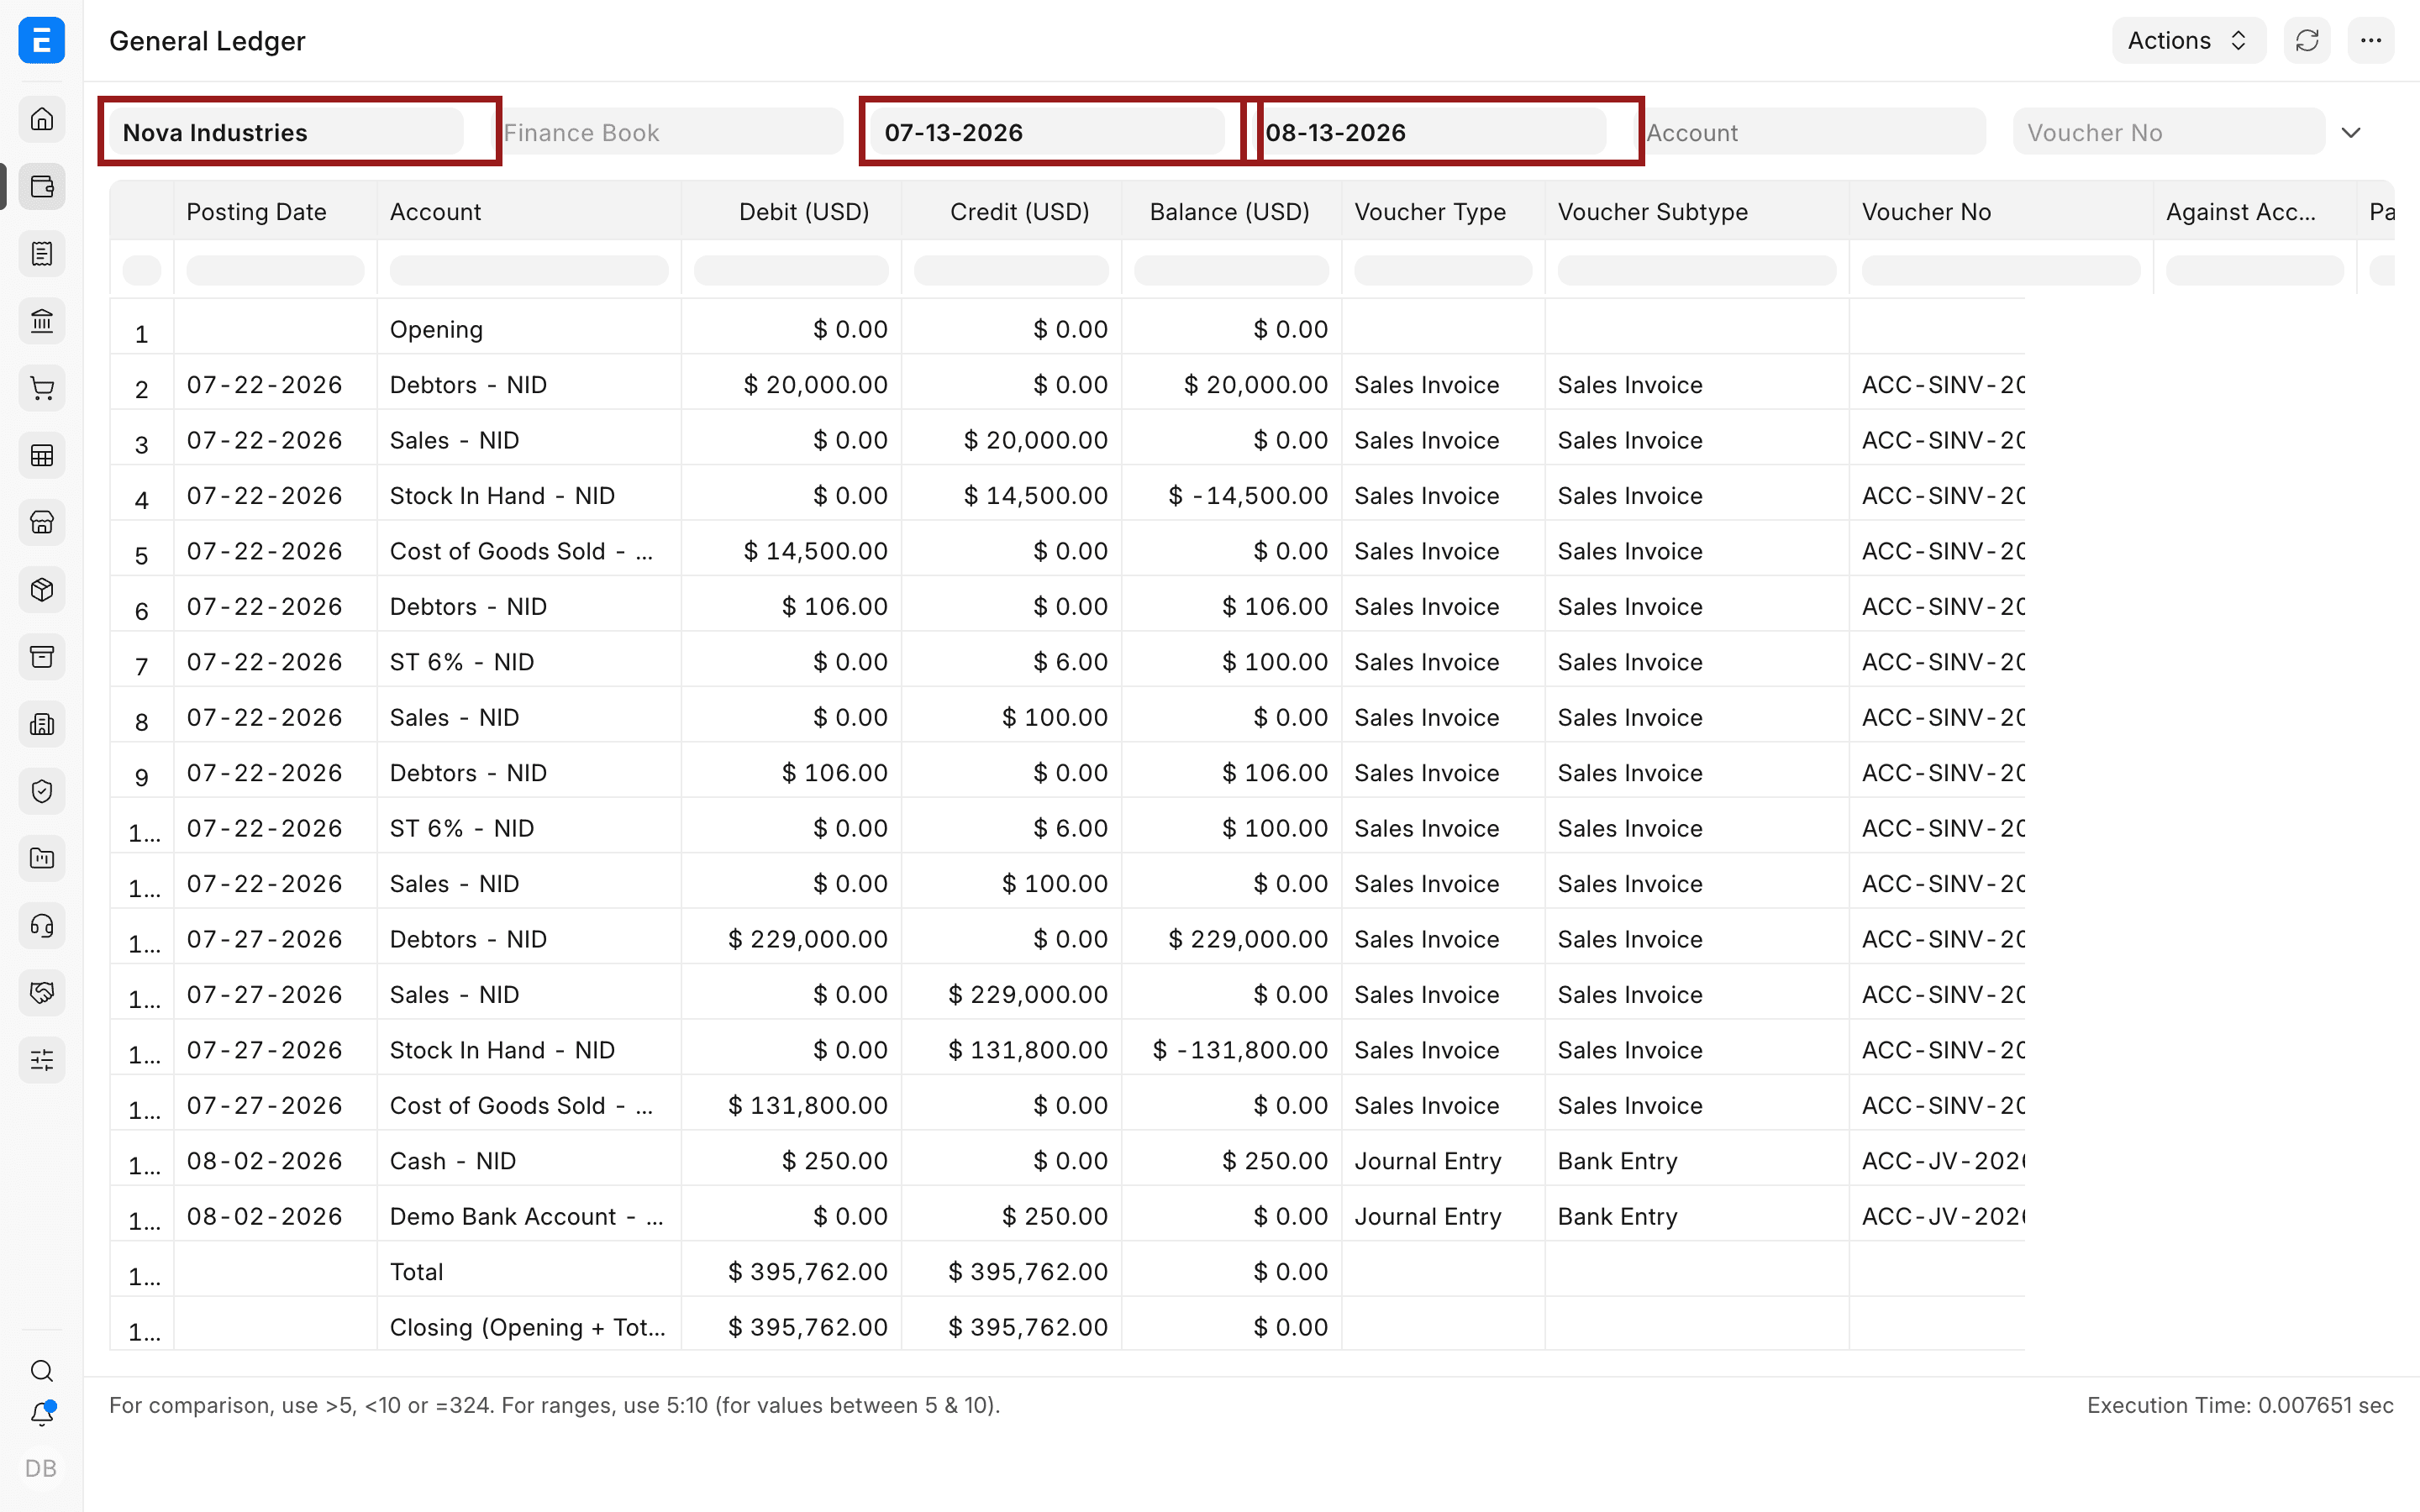
Dòng tổng của báo cáo là 395.762 USD bên Nợ và 395.762 USD bên Có, tức là cân trong phạm vi đã lọc. Muốn xem kỹ giao dịch bán 229.000 USD, mở Số chứng từ (Voucher No) của nó. Chứng từ cho biết nghiệp vụ gì đã xảy ra, còn Sổ cái cho biết nghiệp vụ đó ghi sổ ra sao.
Dùng Sổ cái để lấy bằng chứng và truy vết. Dùng Bảng cân đối số phát sinh khi chỉ cần một số dư cuối kỳ cho mỗi tài khoản. Hai lần chạy tưởng giống nhau vẫn có thể ra tổng khác nhau nếu khác công ty, khoảng ngày, sổ tài chính, trung tâm chi phí, dự án hoặc chiều phân tích kế toán khác.
Quyết định thu nợ bằng báo cáo công nợ phải thu
Báo cáo công nợ phải thu của Nova tại ngày 13/08/2026 cho thấy bốn khách hàng còn nợ 249.212 USD. Toàn bộ số này nằm ở nhóm tuổi nợ 0–30 ngày, nghĩa là các hóa đơn còn mới. Điều đó chưa có nghĩa là chúng đã quá hạn: còn phải xét ngày đến hạn và điều khoản thanh toán.
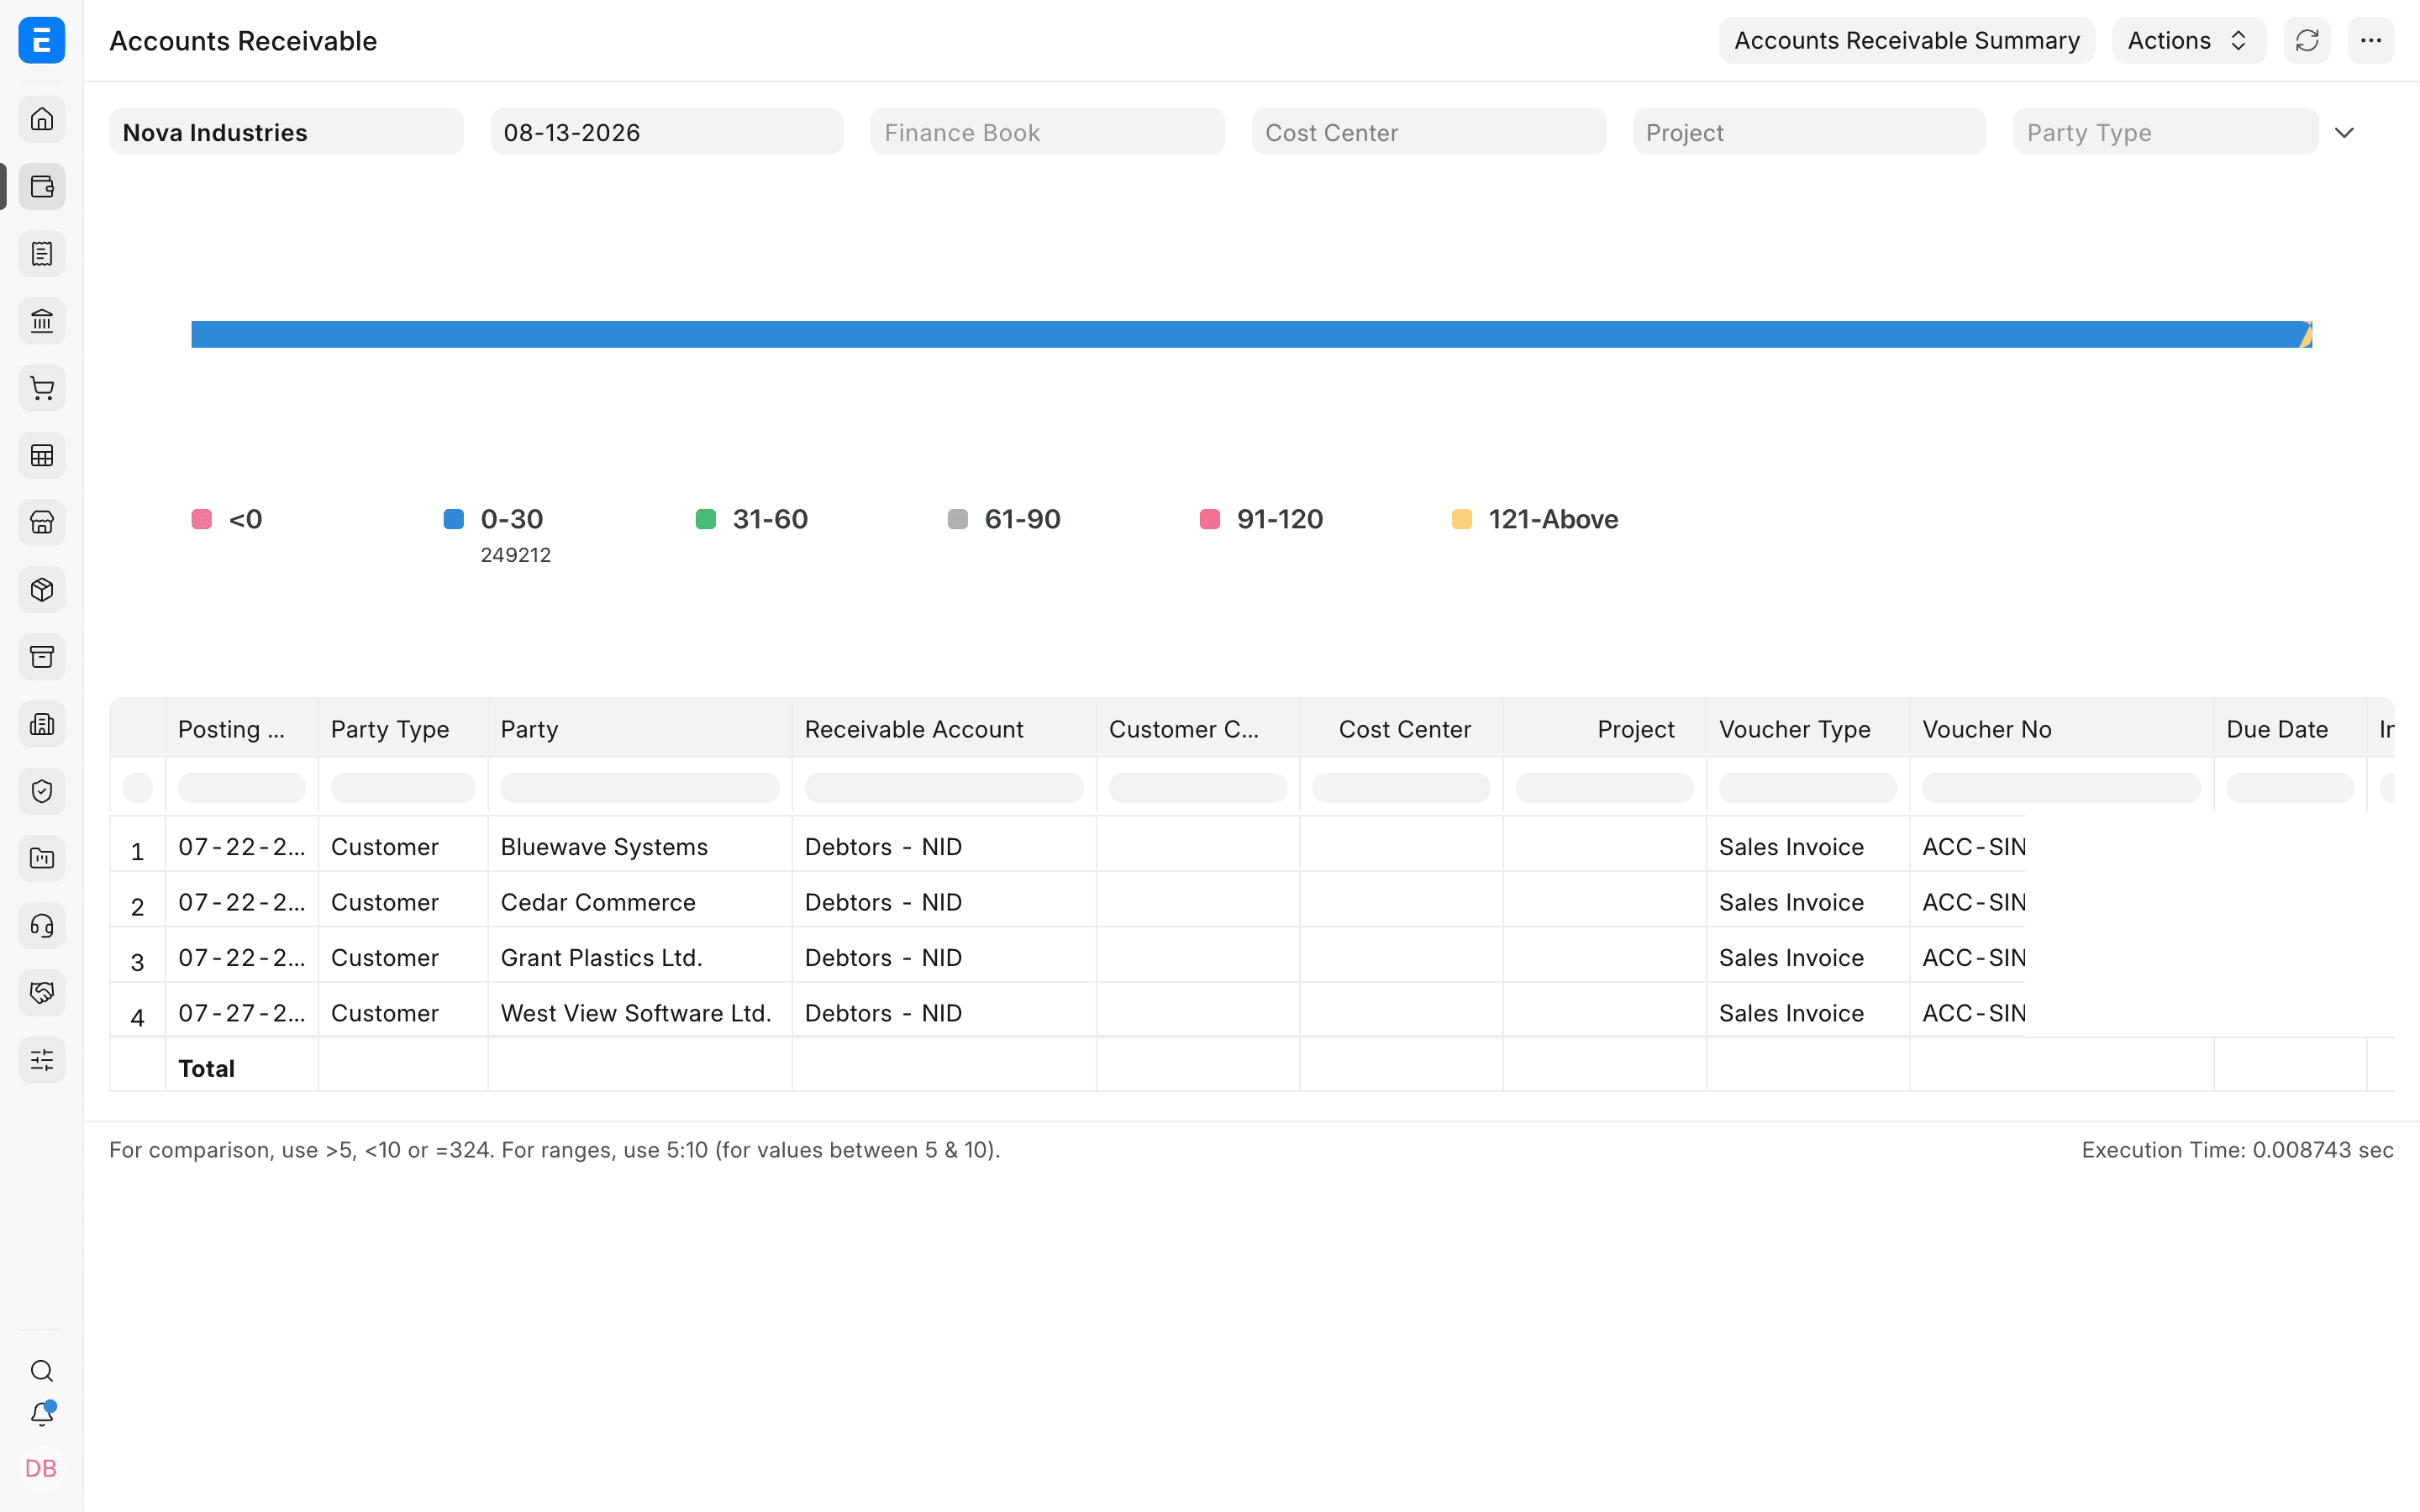
Việc tiếp theo là xem Ngày đến hạn (Due Date) và số còn nợ của từng hóa đơn.
- Đã có thanh toán nhưng chưa cấn trừ vào hóa đơn: dùng Đối chiếu thanh toán (Payment Reconciliation).
- Khách hàng đã quá hạn: gửi sao kê qua Xử lý sao kê công nợ (Process Statement of Accounts) hoặc lập phiếu Nhắc nợ (Dunning).
Để đi thu nợ, báo cáo công nợ phải thu tiện hơn Sổ cái vì nó gom hóa đơn, phần đã cấn trừ, ngày đến hạn và tuổi nợ vào một chỗ. Khi bản thân con số cần kiểm tra về mặt kế toán, Sổ cái vẫn là lựa chọn tốt hơn.
Lên kế hoạch trả nhà cung cấp bằng báo cáo công nợ phải trả
Báo cáo công nợ phải trả của Nova cho thấy còn nợ 184.293 USD với Summit Traders Ltd., Zuckerman Security Ltd. và MA Inc., tất cả ở nhóm tuổi nợ từ 121 ngày trở lên. Khác với các khoản phải thu còn mới, đây là nợ cũ, cần xem ngay.
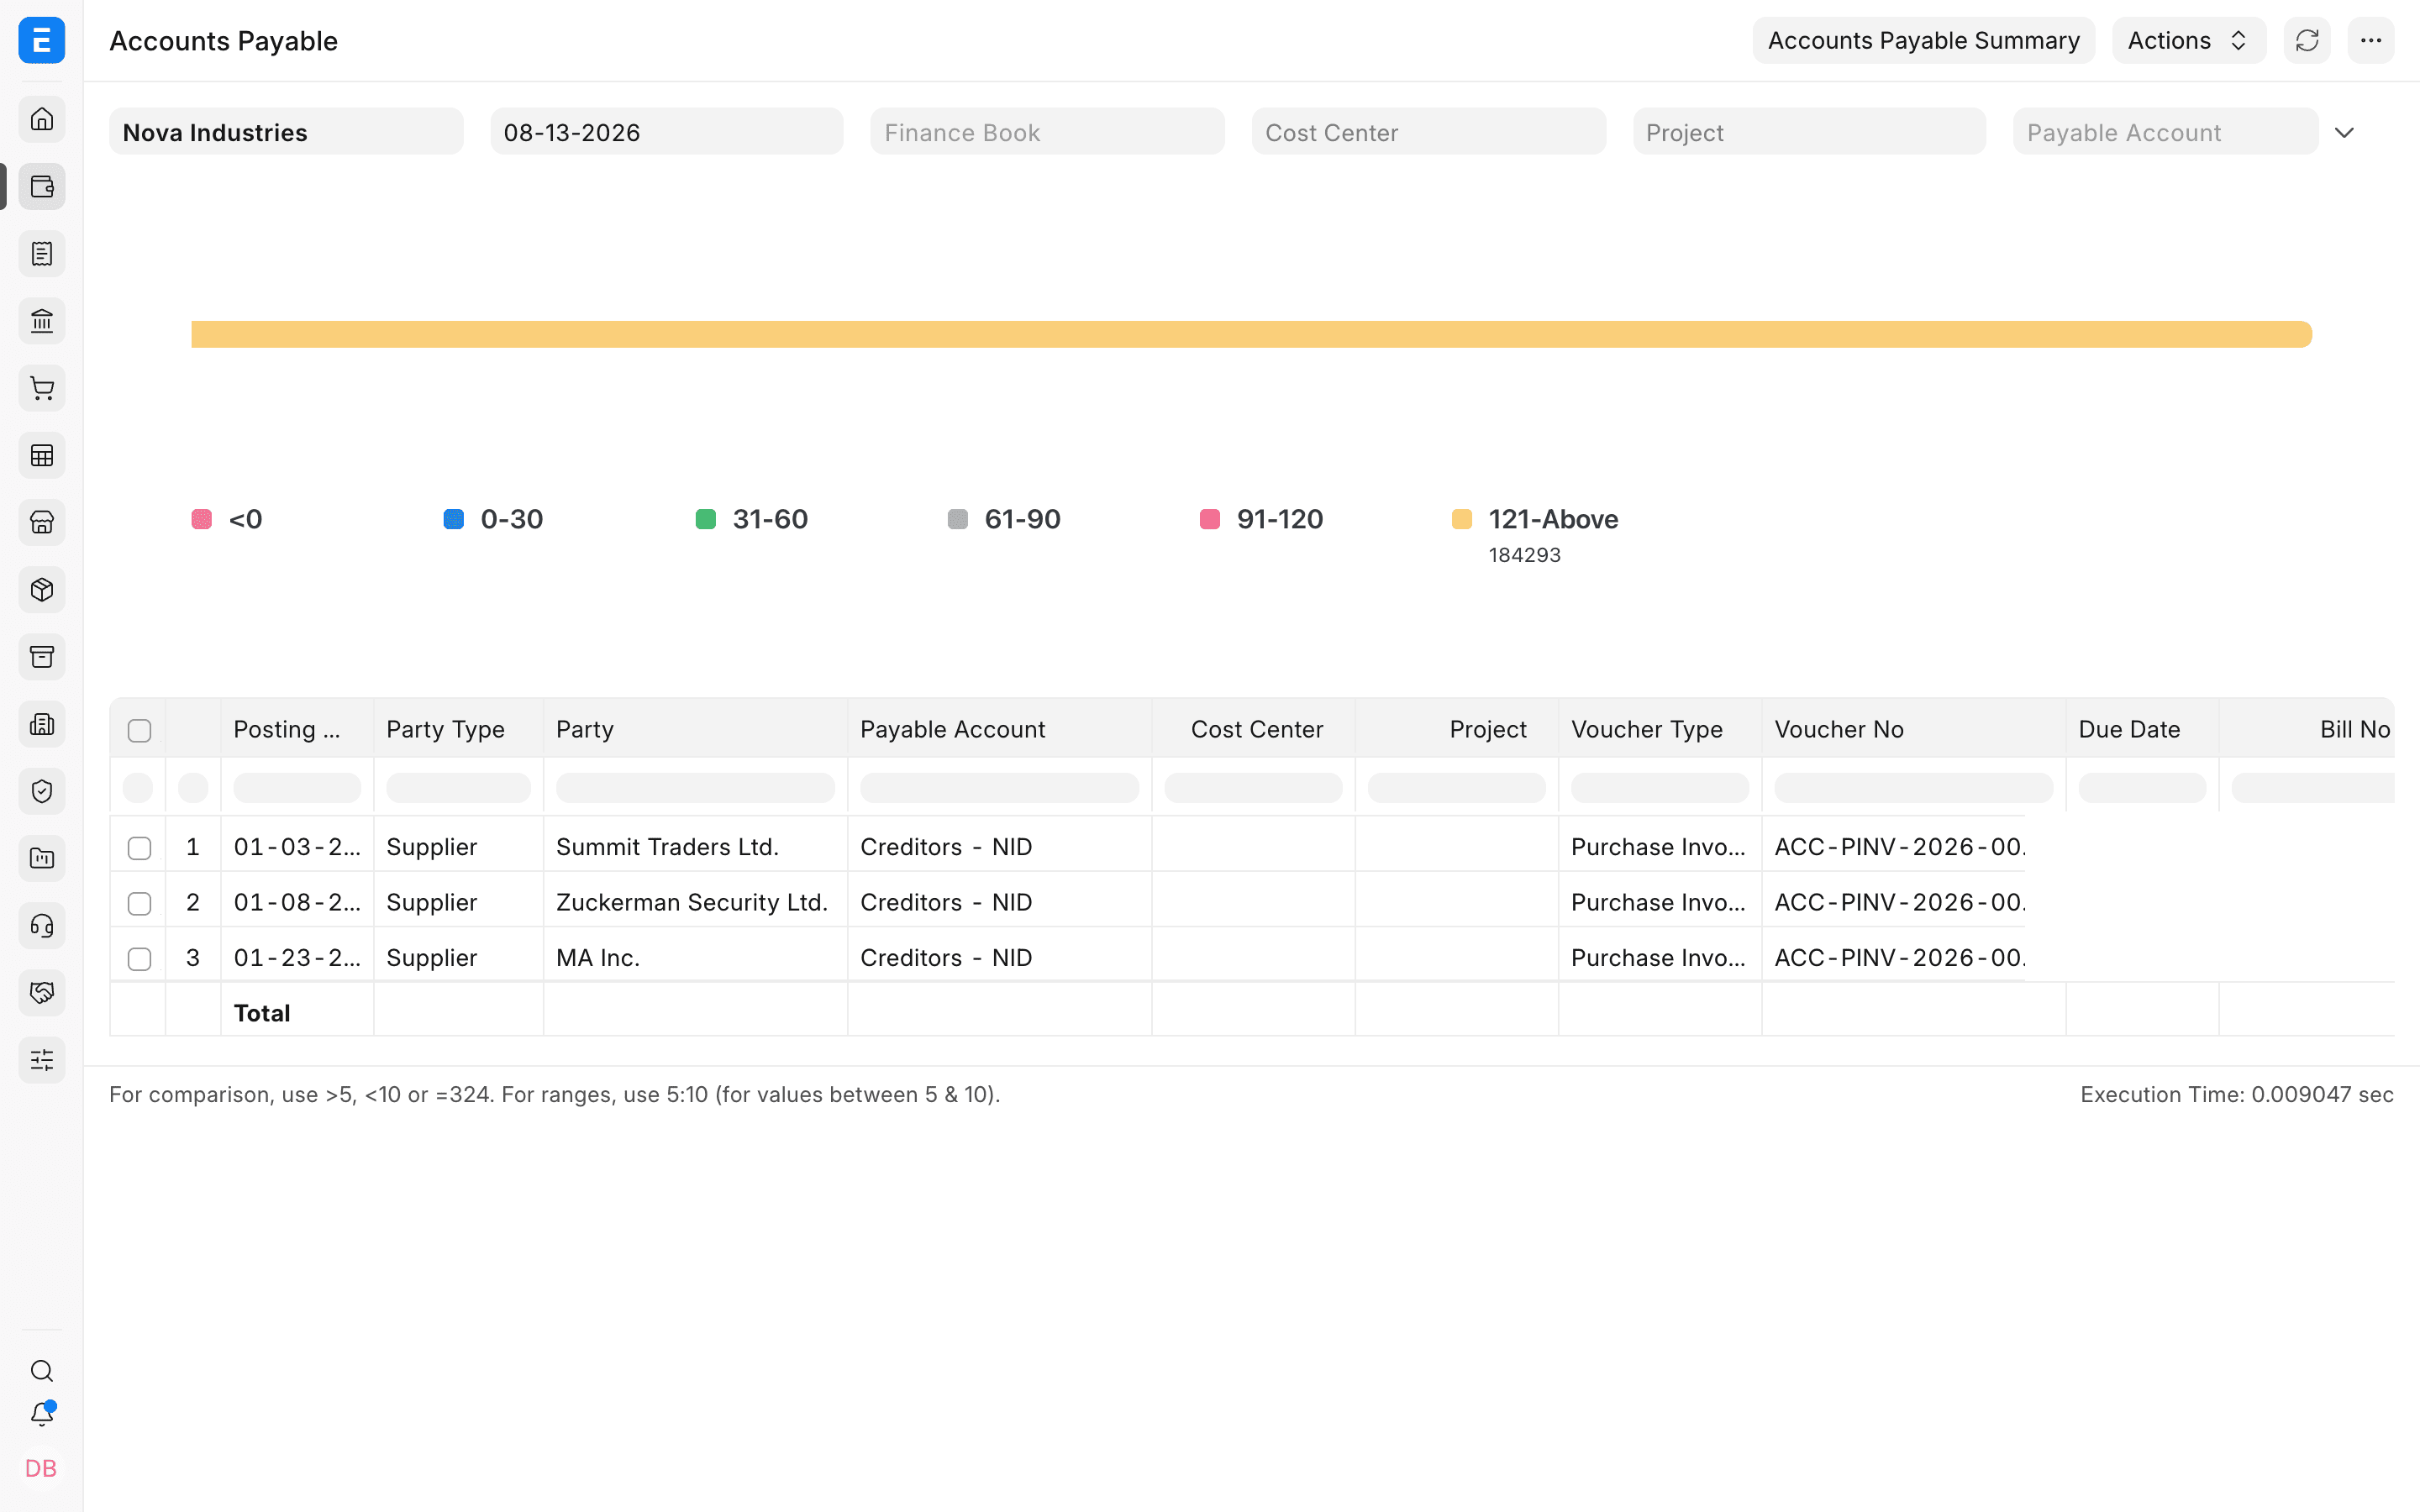
Giám đốc tài chính cần xác minh hóa đơn thật sự chưa trả, đang tranh chấp, hay đã được trả bằng một khoản thanh toán chưa cấn trừ. Khi số dư đã rõ, có thể lập Phiếu chi (Payment Entry) để trả như thường lệ, hoặc dùng Lệnh chi (Payment Order) khi cần xử lý cùng lúc nhiều khoản trả nhà cung cấp đã được duyệt.
Vì sao lợi nhuận và tiền khác nhau
Báo cáo lưu chuyển tiền tệ của Nova cho thấy lợi nhuận trong năm là 109.440 USD, nhưng dòng tiền thuần từ hoạt động kinh doanh âm 117.866 USD. Nguyên nhân lớn nhất là phải thu khách hàng tăng 316.212 USD: doanh thu đã tính vào lợi nhuận nhưng phần lớn tiền chưa thu được. Phải trả nhà cung cấp tăng 184.293 USD bù lại một phần, vì Nova chưa trả các nhà cung cấp này.
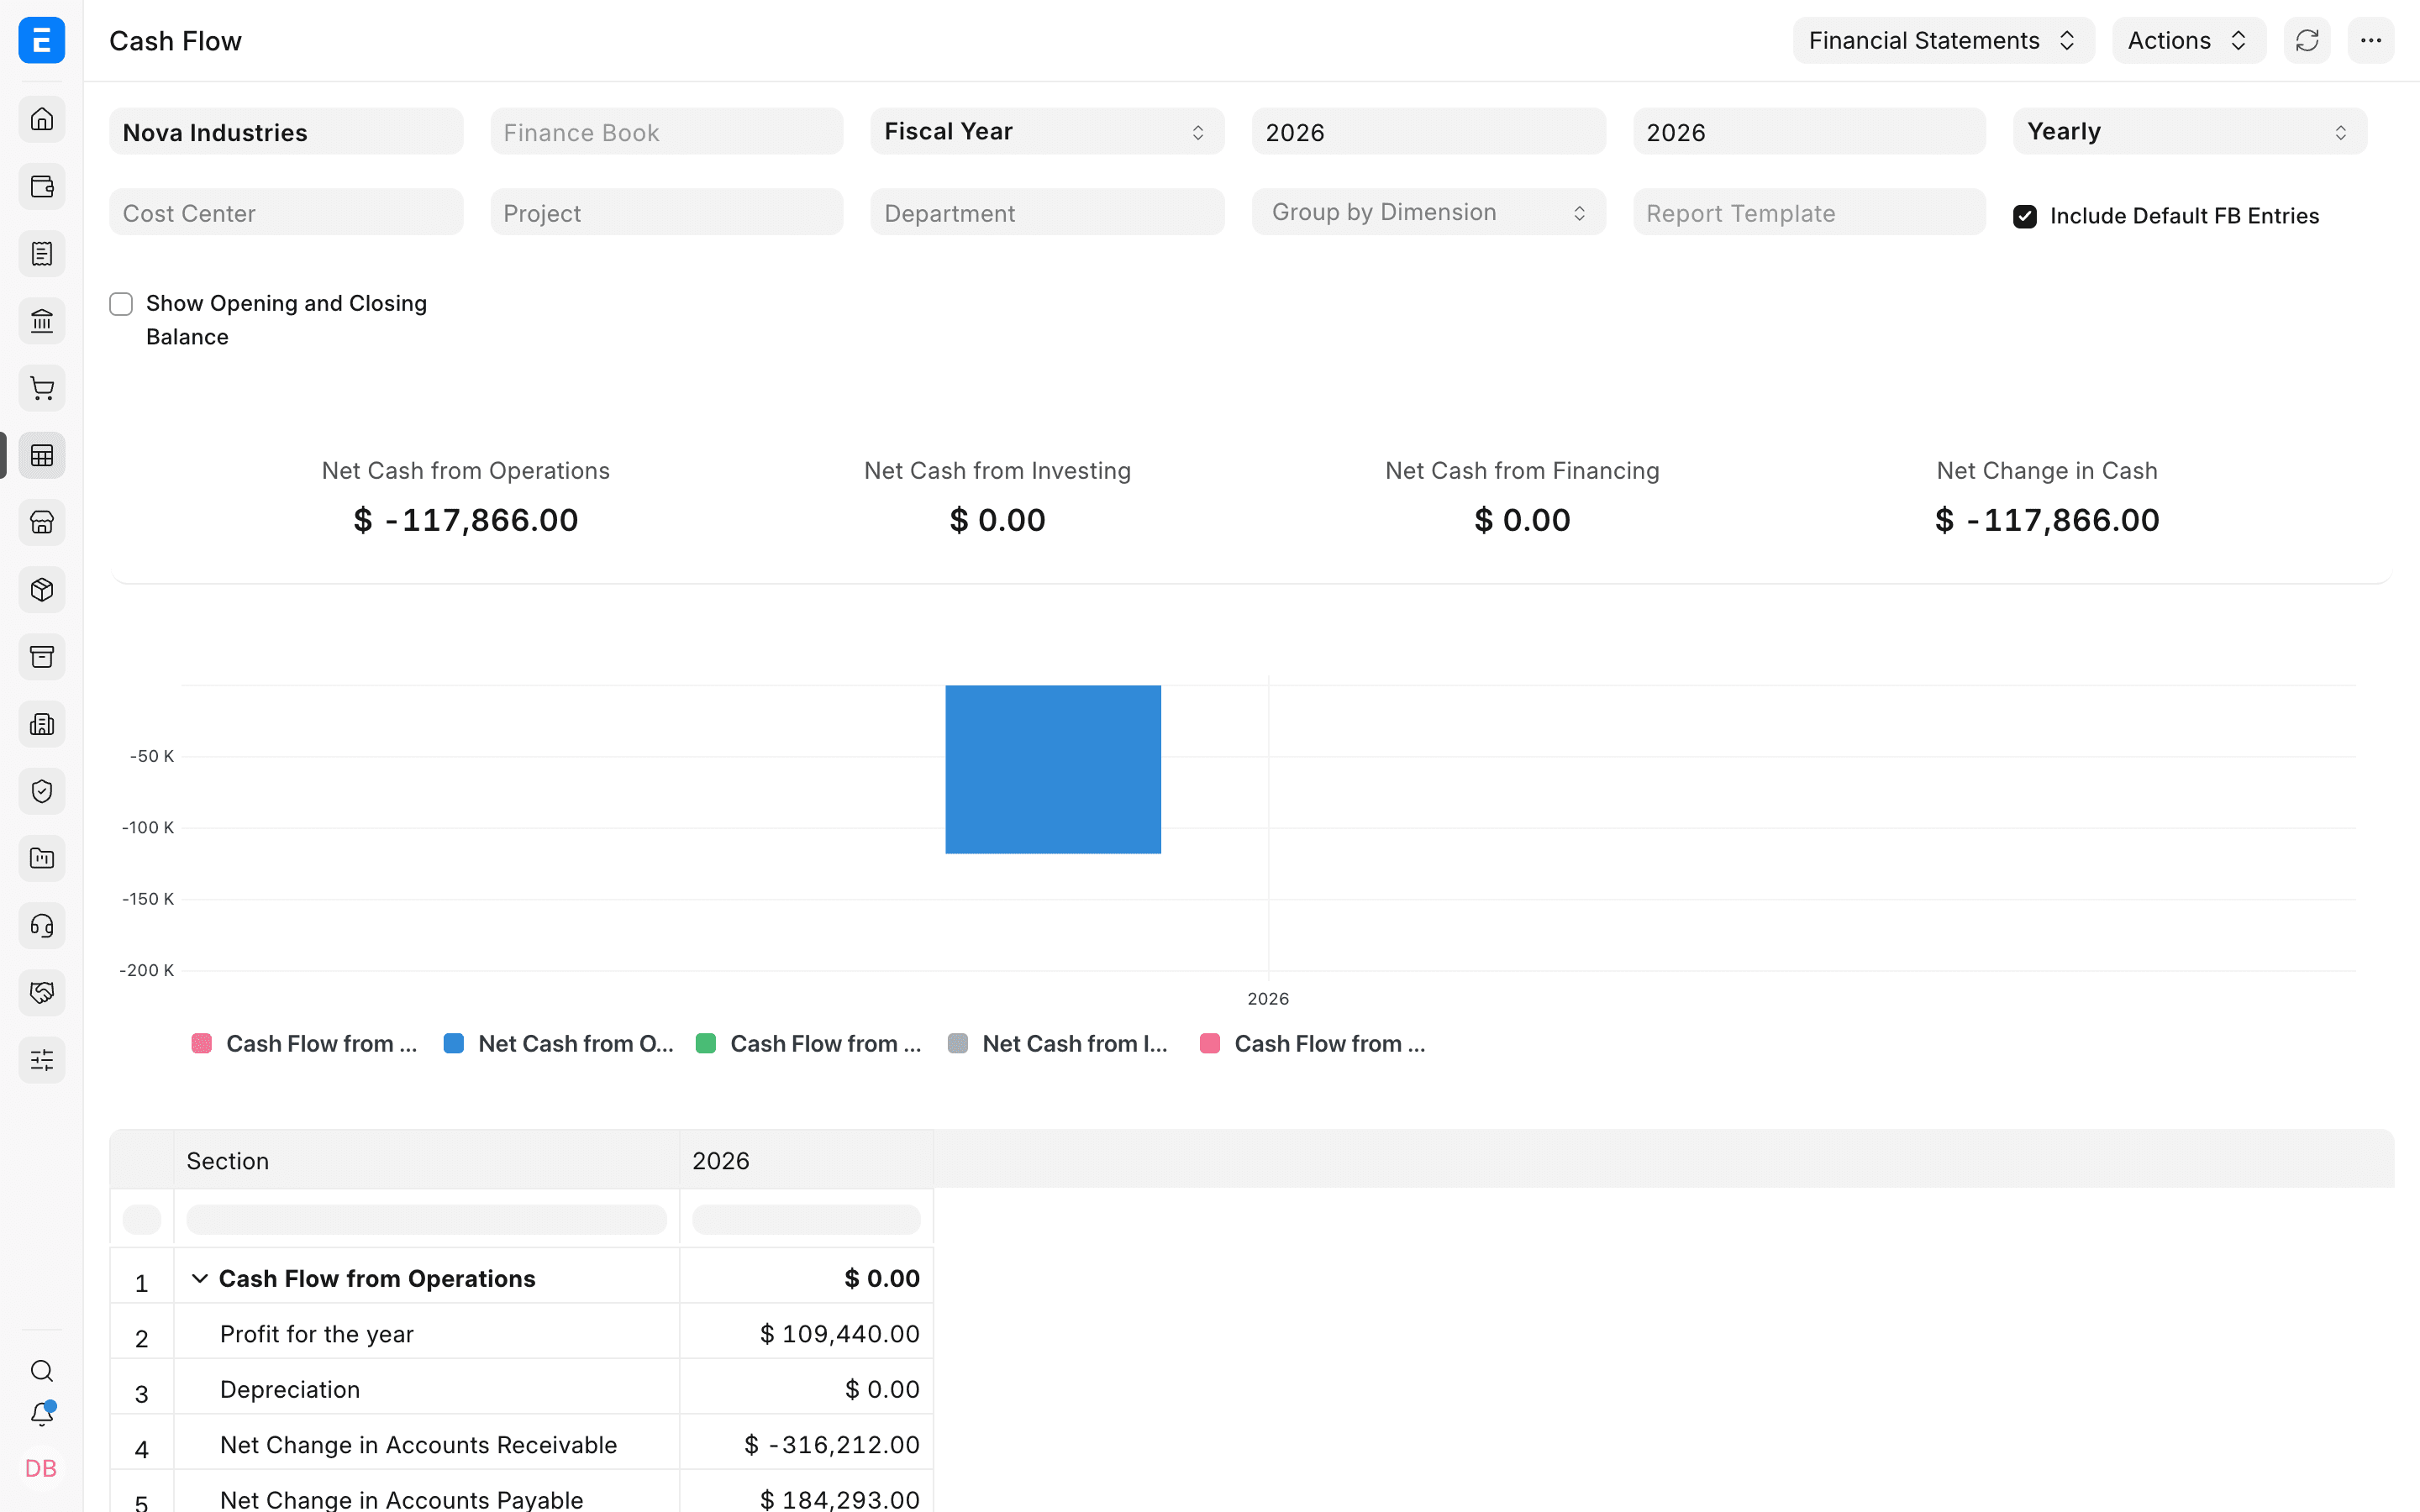
Kết luận rút ra từ các báo cáo: công ty có lãi, nhưng phải thu nợ tốt hơn trước khi Nova chi thêm tiền. Báo cáo kết quả kinh doanh cho biết doanh nghiệp có làm ra lãi không. Báo cáo lưu chuyển tiền tệ giải thích vì sao tiền ngân hàng biến động khác với lãi.
Các báo cáo tài chính chính
| Báo cáo | Kỳ hay thời điểm | Đọc được gì | Tự nó không cho biết |
|---|---|---|---|
| Bảng cân đối số phát sinh | Một kỳ, có số dư đầu kỳ và cuối kỳ | Tổng Nợ, Có có khớp không; tài khoản nào đang có số dư | Ý nghĩa kinh doanh của từng giao dịch |
| Bảng cân đối kế toán | Một thời điểm | Tài sản, nợ phải trả, vốn chủ sở hữu, khả năng thanh toán, cơ cấu vốn | Lợi nhuận trong kỳ được tạo ra thế nào |
| Báo cáo kết quả kinh doanh | Một kỳ | Doanh thu, giá vốn, chi phí hoạt động và lợi nhuận | Doanh thu đã thu được tiền chưa |
| Báo cáo lưu chuyển tiền tệ | Một kỳ | Dòng tiền từ hoạt động kinh doanh, đầu tư và tài chính | Chi tiết thu, chi theo từng hóa đơn |
Dùng bộ lọc nhất quán
| Bộ lọc | Ảnh hưởng |
|---|---|
| Công ty (Company) | Chỉ lấy một pháp nhân. Muốn xem cả tập đoàn, dùng Báo cáo tài chính hợp nhất (Consolidated Financial Statements). |
| Khoảng ngày hoặc năm tài chính | Thay đổi phát sinh và số dư được đưa vào báo cáo. |
| Sổ tài chính (Finance Book) | Lấy thêm bút toán của sổ tài chính đã chọn; hay là nguyên nhân khiến hai lần chạy ra số khác nhau. |
| Trung tâm chi phí, dự án hoặc chiều phân tích khác | Chỉ hiện phần hoạt động đã chọn, không phải toàn công ty. |
| Loại tiền trình bày (Presentation currency) | Đổi số tiền hiển thị, không đổi bút toán sổ cái bên dưới. |
| Gồm hoặc bỏ bút toán khóa sổ cuối kỳ | Quyết định số dư doanh thu, chi phí đã khóa sổ có hiện trong báo cáo hay không. |
Khi hai báo cáo có vẻ lệch nhau, trước hết so cho khớp công ty, khoảng ngày, sổ tài chính, chiều phân tích, loại tiền và tùy chọn khóa sổ. Sau đó xem có phải một báo cáo hiện phát sinh trong kỳ, còn báo cáo kia hiện số dư tại một ngày hay không.
Các báo cáo kế toán hữu ích khác
| Nhu cầu | Báo cáo |
|---|---|
| So chi phí thực tế với hạn mức đã duyệt | Báo cáo chênh lệch ngân sách (Budget Variance Report) |
| Xem hóa đơn bán, mua kèm các cột thuế | Sổ bán hàng (Sales Register) hoặc Sổ mua hàng (Purchase Register) |
| Xem biến động bán, mua theo mặt hàng và theo kỳ | Sổ theo mặt hàng (Item-wise register) hoặc báo cáo xu hướng hóa đơn (invoice trend) |
| Tìm hàng đã đặt, đã giao hoặc đã nhận mà chưa lập hóa đơn | Các báo cáo To Bill |
| So sánh nhiều công ty trong cùng tập đoàn | Báo cáo tài chính hợp nhất (Consolidated Financial Statements) |
Xử lý sự cố
Bảng cân đối số phát sinh và Sổ cái có vẻ lệch nhau
Chạy cả hai báo cáo với cùng công ty, khoảng ngày, sổ tài chính, chiều phân tích và cùng cách xử lý bút toán khóa sổ. Bảng cân đối số phát sinh tách riêng số đầu kỳ, phát sinh và cuối kỳ, còn Sổ cái liệt kê từng bút toán. Các năm tài chính trước chưa khóa sổ cũng có thể làm số dư doanh thu, chi phí hiện khác đi.
Báo cáo tài chính trống
Kiểm tra trong công ty và kỳ đã chọn có giao dịch đã Gửi. Bỏ lần lượt từng bộ lọc tùy chọn như sổ tài chính, chiều phân tích, rồi làm mới báo cáo. Kiểm tra các tài khoản liên quan có đúng loại gốc (Root Type) và loại báo cáo (Report Type).
Tổng đúng nhưng sai tài khoản
Tổng cân không phát hiện được việc chọn sai tài khoản. Mở số tiền đó trên Sổ cái, xem chứng từ gốc, rồi sửa bằng cách Hủy và Sửa đổi (Amend), hoặc lập bút toán điều chỉnh.
Báo cáo cứ tải mãi
Thu hẹp khoảng ngày hoặc phạm vi lọc quá lớn rồi chạy lại. Với dữ liệu lớn, bật tùy chọn báo cáo chuẩn bị sẵn (prepared report) nếu báo cáo có, và đợi chạy xong rồi mới đọc hoặc xuất dữ liệu.
Câu hỏi thường gặp
Lợi nhuận ghi nhận doanh thu và chi phí khi chúng được ghi nhận, còn lưu chuyển tiền tệ ghi nhận lúc tiền thực sự đi vào hay đi ra. Bán chịu làm tăng lợi nhuận trước khi khách trả tiền, còn hóa đơn nhà cung cấp chưa trả làm tiền ra chậm lại.
Tùy phạm vi hợp đồng kiểm toán. Bộ thường dùng để bắt đầu gồm: Bảng cân đối số phát sinh, Sổ cái, Bảng cân đối kế toán, Báo cáo kết quả kinh doanh, Báo cáo lưu chuyển tiền tệ, báo cáo công nợ phải thu, công nợ phải trả, và chứng từ gốc của các số dư trọng yếu.
Không. Bộ lọc chỉ thay đổi bút toán nào được chọn và cách trình bày. Nó không sửa bút toán sổ cái đã Gửi.
ERPNext xuất được nhiều báo cáo, nhưng hãy kiểm tra công ty, khoảng ngày, loại tiền, chiều phân tích, cách nhóm và số tổng ngay trên màn hình trước. File xuất ra giữ nguyên bộ lọc sai cũng y như bộ lọc đúng.