Chủ sở hữu rút tiền qua tài khoản vốn chủ sở hữu
Tài liệu ERPNext tiếng Việt: Chủ sở hữu rút tiền qua tài khoản vốn chủ sở hữu
Jordan Lee là chủ Công ty Nova và muốn rút 1.000 USD từ công ty để dùng cho việc cá nhân. Đây không phải tiền trả cho công việc của một nhân viên. Nếu ghi khoản này vào chi phí lương, lợi nhuận của Nova sẽ bị giảm và cả báo cáo quản trị lẫn hồ sơ thuế đều có thể sai.
Khi về mặt pháp lý khoản chi là chủ sở hữu rút vốn, phân phối lợi nhuận hoặc cổ tức, hãy hạch toán vào một tài khoản thuộc loại gốc Vốn chủ sở hữu (Equity), không phải tài khoản Chi phí (Expense) lương. Trong ví dụ này, Nova dùng tài khoản Dividends Paid (cổ tức đã trả) vì tài khoản này đã có sẵn trong hệ thống tài khoản đã duyệt của công ty con. Hãy hỏi kế toán có chuyên môn xem tài khoản vốn chủ sở hữu nào và cách xử lý thuế nào phù hợp với loại hình pháp lý và nơi bạn hoạt động.
Trước khi bắt đầu
Xác nhận khoản rút này không phải là lương, tiền hoàn ứng, khoản vay của giám đốc, hay khoản công ty trả lại tiền chủ sở hữu đã ứng trước. Các trường hợp đó dùng tài khoản khác và có thể phải kê khai lương hoặc thuế.
- Xác định tài khoản ngân hàng hoặc tiền mặt mà tiền sẽ chi ra.
- Thống nhất với kế toán tài khoản chi tiết (không phải tài khoản tổng hợp) thuộc Vốn chủ sở hữu sẽ dùng.
- Chọn ngày hạch toán nằm trong một kỳ kế toán đang mở.
Kiểm tra tài khoản vốn chủ sở hữu
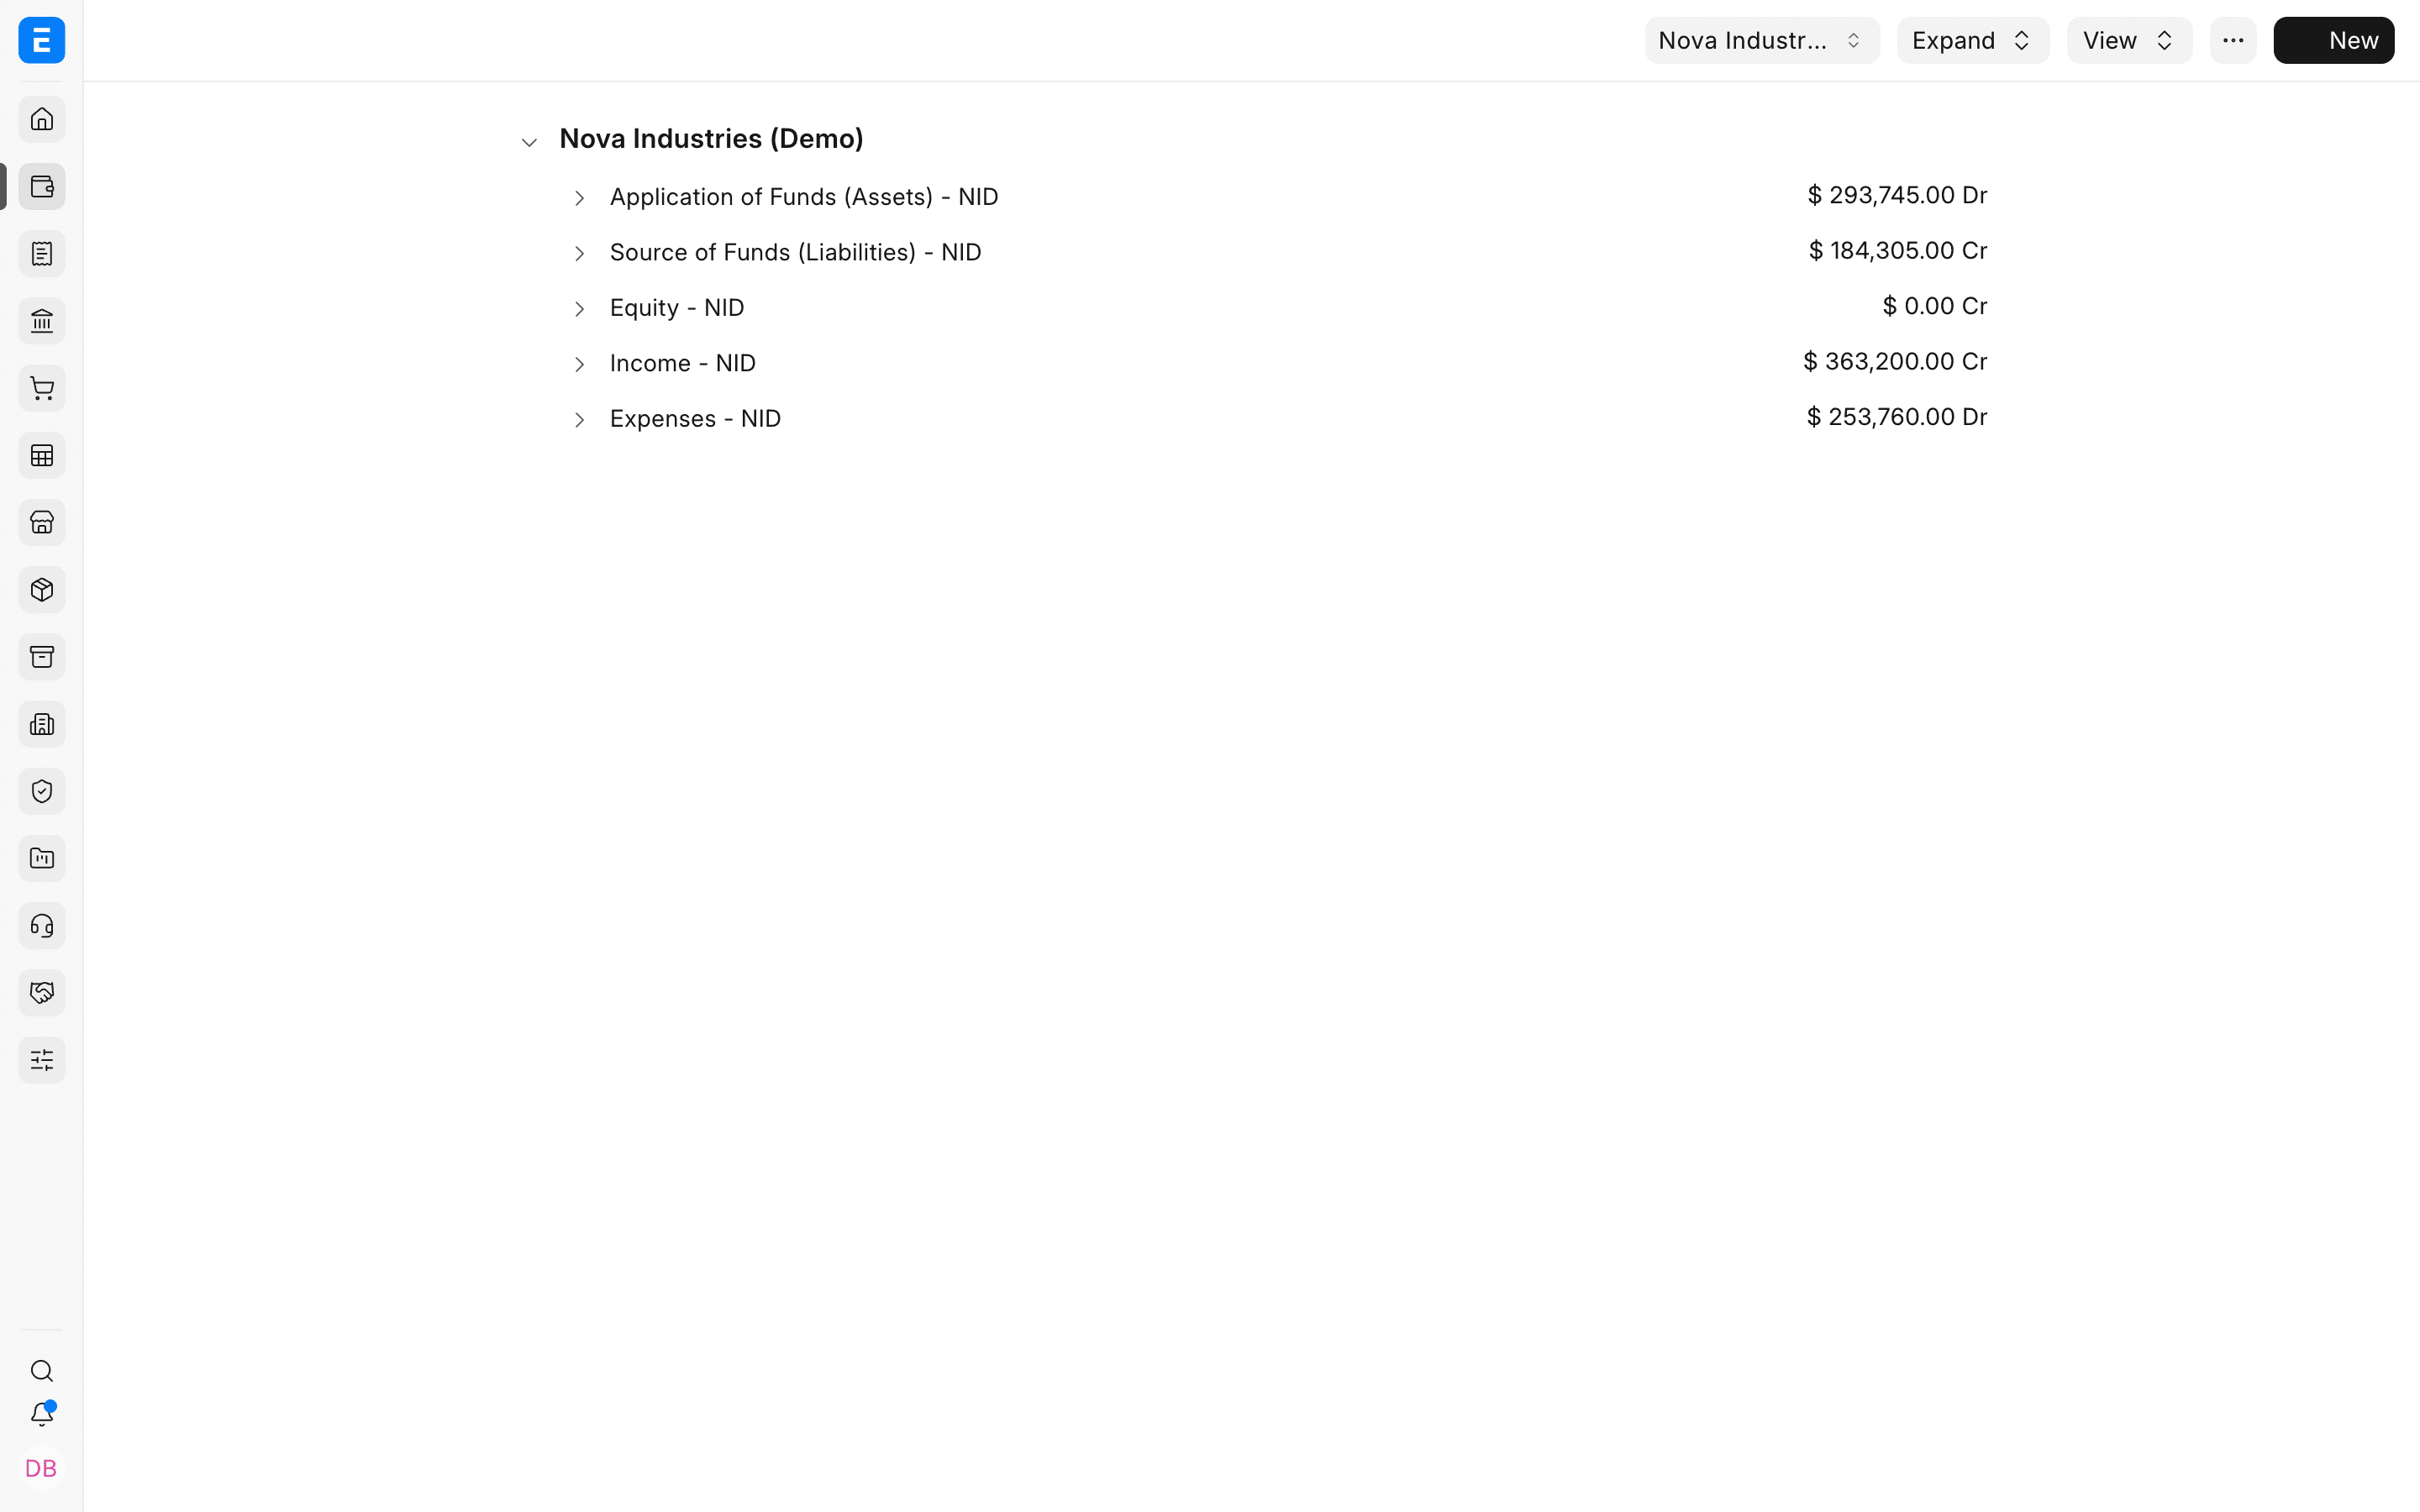
Mở hệ thống tài khoản của công ty. Dùng tài khoản rút vốn đã được duyệt, hoặc nhờ kế toán có thẩm quyền tạo tài khoản mới dưới gốc Vốn chủ sở hữu.
Ghi nhận khoản rút
- Mở bút toán tổng hợp, tạo bản ghi mới.
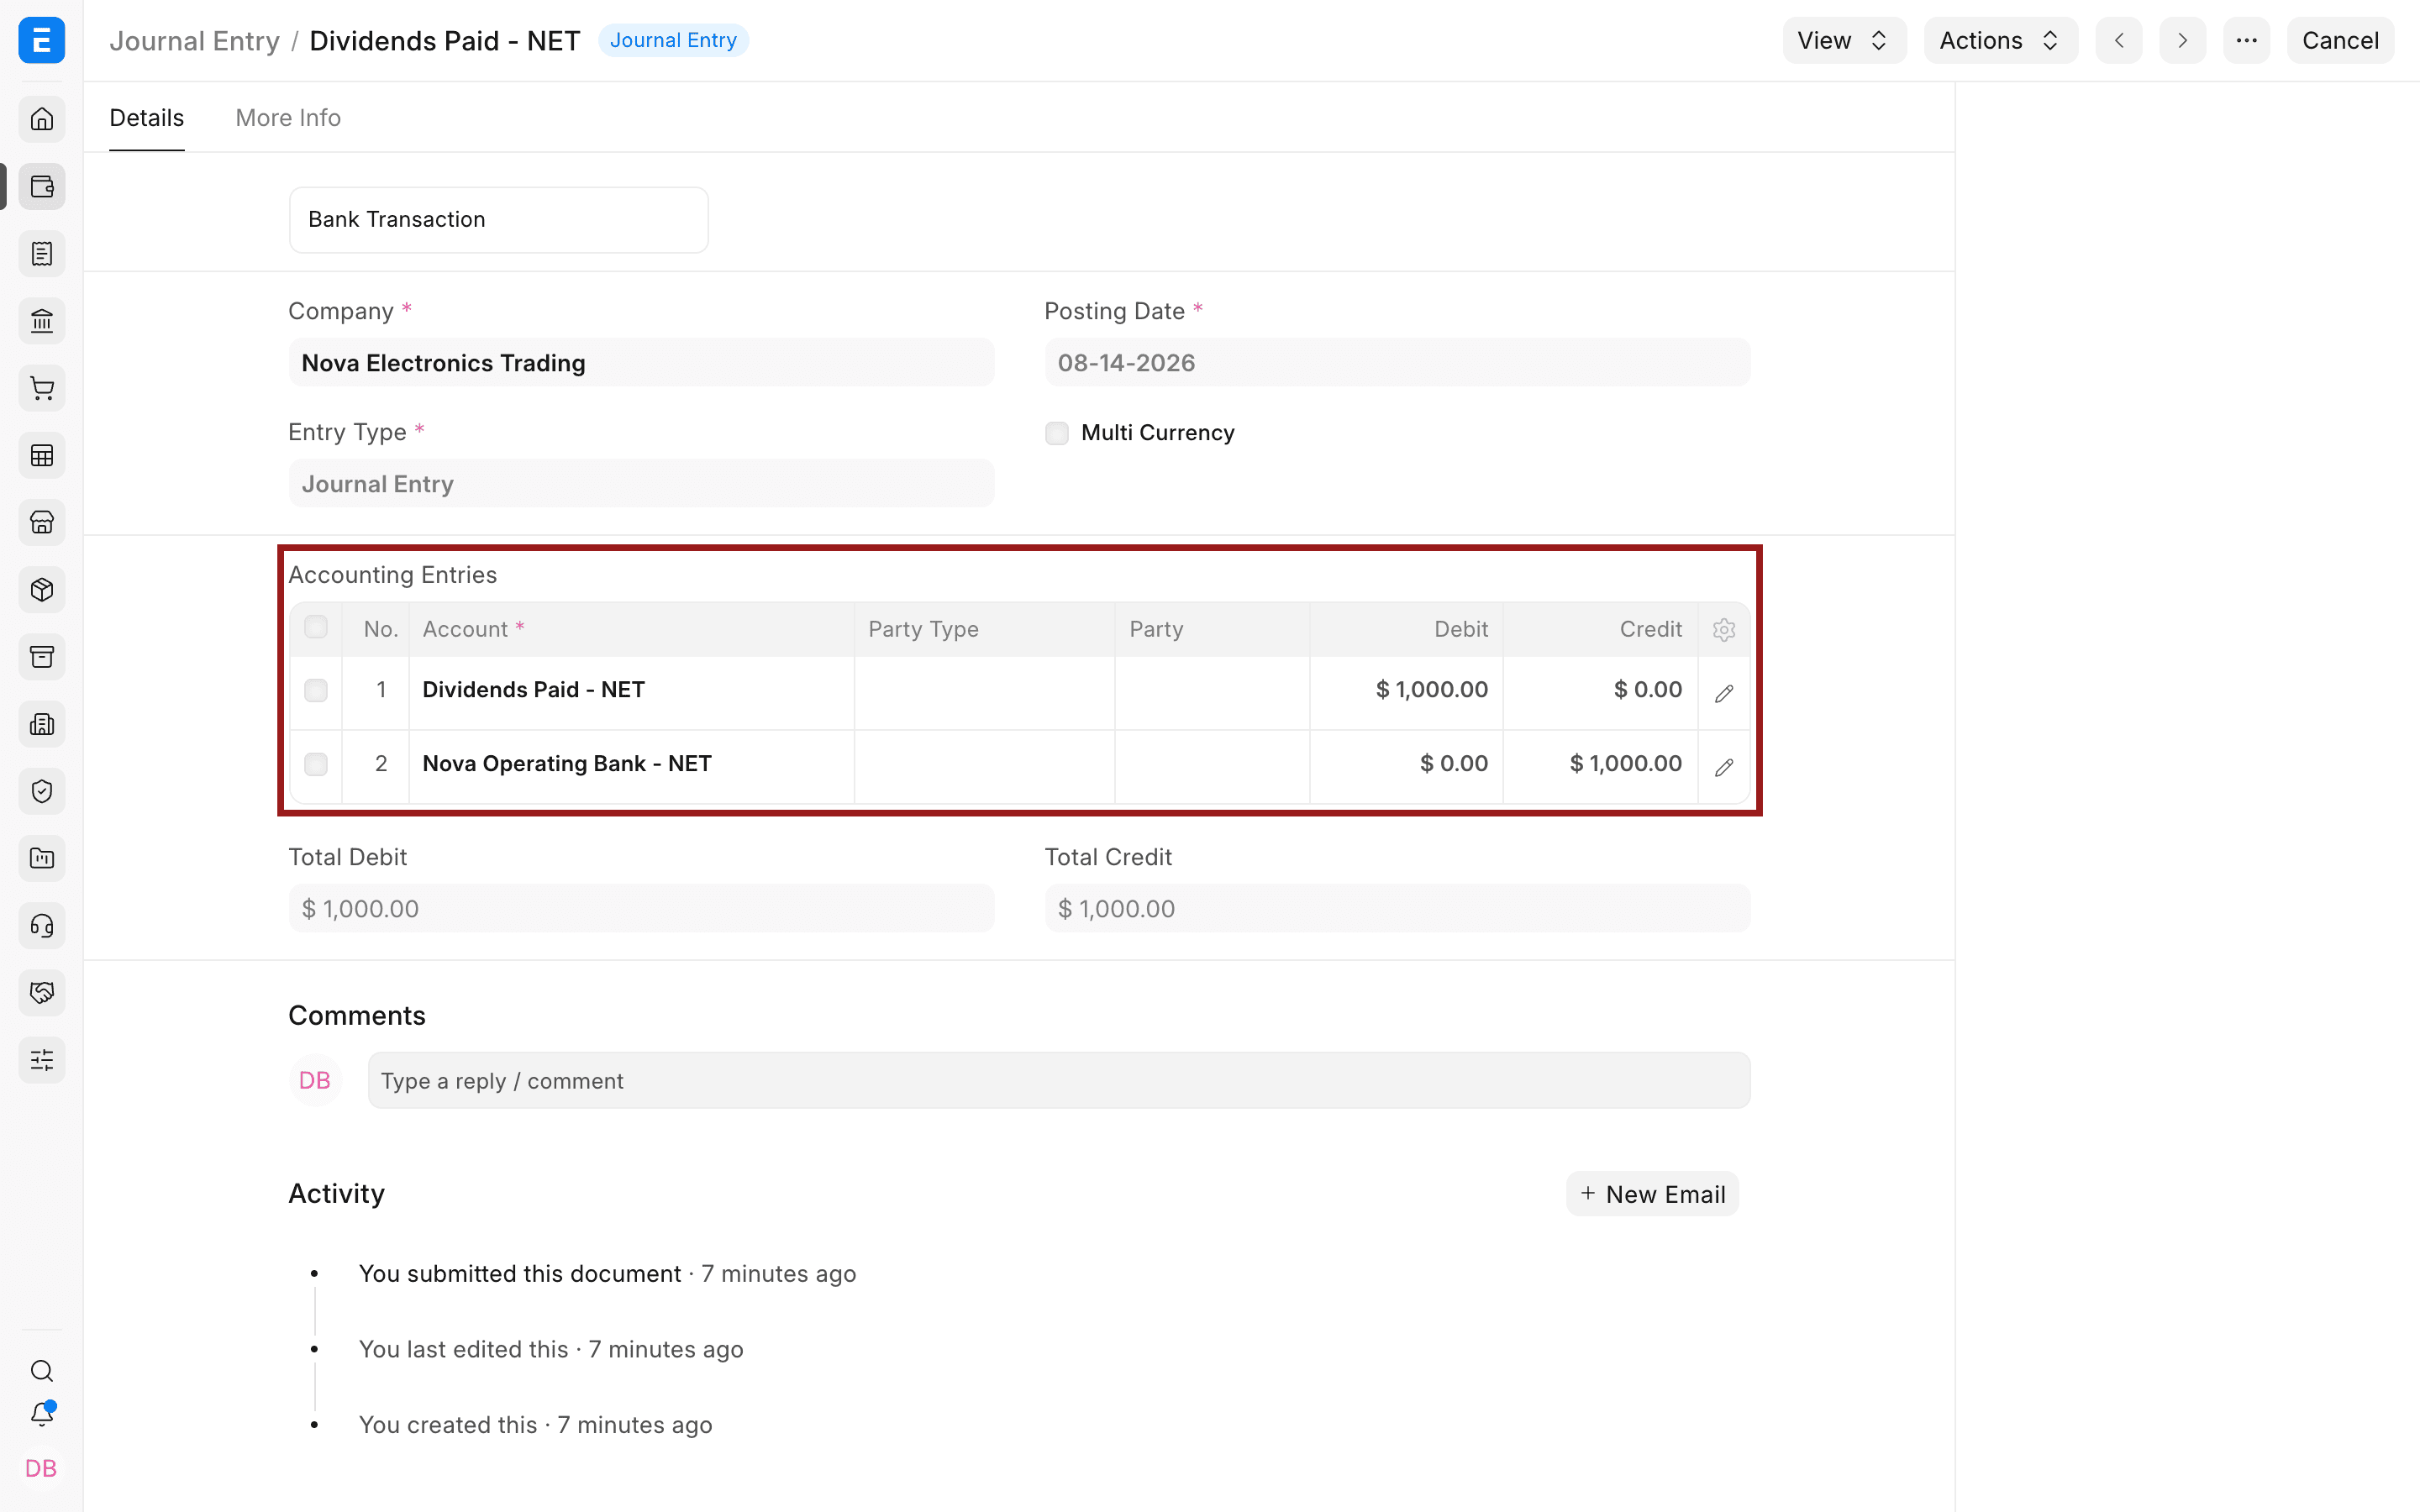
- Chọn công ty Nova Electronics Trading và nhập ngày hạch toán.
- Ghi Nợ Dividends Paid - NET 1.000 USD.
- Ghi Có Nova Operating Bank - NET (tài khoản ngân hàng hoạt động của Nova) 1.000 USD.
- Ghi chú rõ đây là khoản chủ sở hữu rút vốn, rồi Lưu và Gửi.
Ảnh hưởng đến sổ sách
| Tài khoản | Nợ | Có | Ảnh hưởng |
|---|---|---|---|
| Dividends Paid (Vốn chủ sở hữu) | 1.000 USD | Giảm vốn chủ sở hữu lũy kế, không tạo chi phí lương. | |
| Nova Operating Bank (Tài sản) | 1.000 USD | Giảm số dư ngân hàng của công ty. |
Bút toán này không ảnh hưởng báo cáo kết quả kinh doanh vì không dòng nào dùng tài khoản doanh thu hay chi phí. Nó làm giảm tiền và vốn chủ sở hữu trên bảng cân đối kế toán. Kiểm tra kết quả trên sổ cái trước khi dùng số liệu cho báo cáo tài chính.
Xử lý sự cố
Khoản rút hiện thành chi phí lương
Dòng ghi Nợ đang dùng tài khoản Chi phí. Hủy và Sửa đổi (Amend) bút toán theo quy trình kiểm soát của công ty, rồi dùng tài khoản Vốn chủ sở hữu đã duyệt sau khi thống nhất cách xử lý với kế toán.
Không Gửi được bút toán
Kiểm tra:
- tổng Nợ bằng tổng Có;
- cả hai tài khoản thuộc công ty đã chọn;
- kỳ hạch toán đang mở;
- tài khoản ngân hàng cho phép hạch toán.
Câu hỏi thường gặp
Cách xử lý được phép tùy vào loại hình doanh nghiệp và luật nơi hoạt động. Công ty cổ phần, công ty hợp danh và doanh nghiệp một chủ có thể xử lý khoản chi cho chủ sở hữu khác nhau.
Phiếu thu/chi (Payment Entry) thường dùng cho giao dịch với khách hàng, nhà cung cấp, nhân viên hoặc chuyển tiền giữa các tài khoản. Với bút toán điều chỉnh này, bút toán tổng hợp thể hiện rõ dòng Nợ vốn chủ sở hữu và dòng Có ngân hàng.
Không. Khoản nào về pháp lý là lương hoặc tiền công vẫn phải đi qua quy trình tính lương. Rút vốn của chủ sở hữu không phải đường tắt để né nghĩa vụ về lương.