Phiếu thu cho tài khoản vốn
Tài liệu ERPNext tiếng Việt: Phiếu thu cho tài khoản vốn
Khi chủ sở hữu hoặc cổ đông góp vốn, dùng phiếu thu/chi loại Chuyển nội bộ (Internal Transfer) hoặc một bút toán phù hợp. Cách nào đúng tùy vào việc người góp vốn có được khai báo là đối tượng (Party) hay không, và tài khoản vốn chủ sở hữu được thiết lập ra sao.
Trước khi bắt đầu
Kiểm tra lại:
- công ty và loại tiền;
- tài khoản phải thu hoặc phải trả (nếu dùng);
- tài khoản ngân hàng hoặc tiền mặt.
Chỉ dùng chứng từ gốc đã Gửi. Giữ sẵn số tham chiếu ngân hàng hoặc giấy báo chuyển tiền.
Ghi nhận góp vốn bằng phiếu thu
- Thống nhất với kế toán tài khoản vốn chủ sở hữu (Equity) sẽ dùng.
- Tạo phiếu thu/chi (Payment Entry) khi khoản chuyển tiền phù hợp với luồng có đối tượng hoặc luồng chuyển tiền nội bộ mà ERPNext hỗ trợ.
- Chọn tài khoản ngân hàng hoặc tiền mặt nhận tiền, và tài khoản vốn làm tài khoản đối ứng.
- Nhập số tham chiếu ngân hàng và ngày ghi sổ.
- Gửi phiếu và kiểm tra sổ cái.
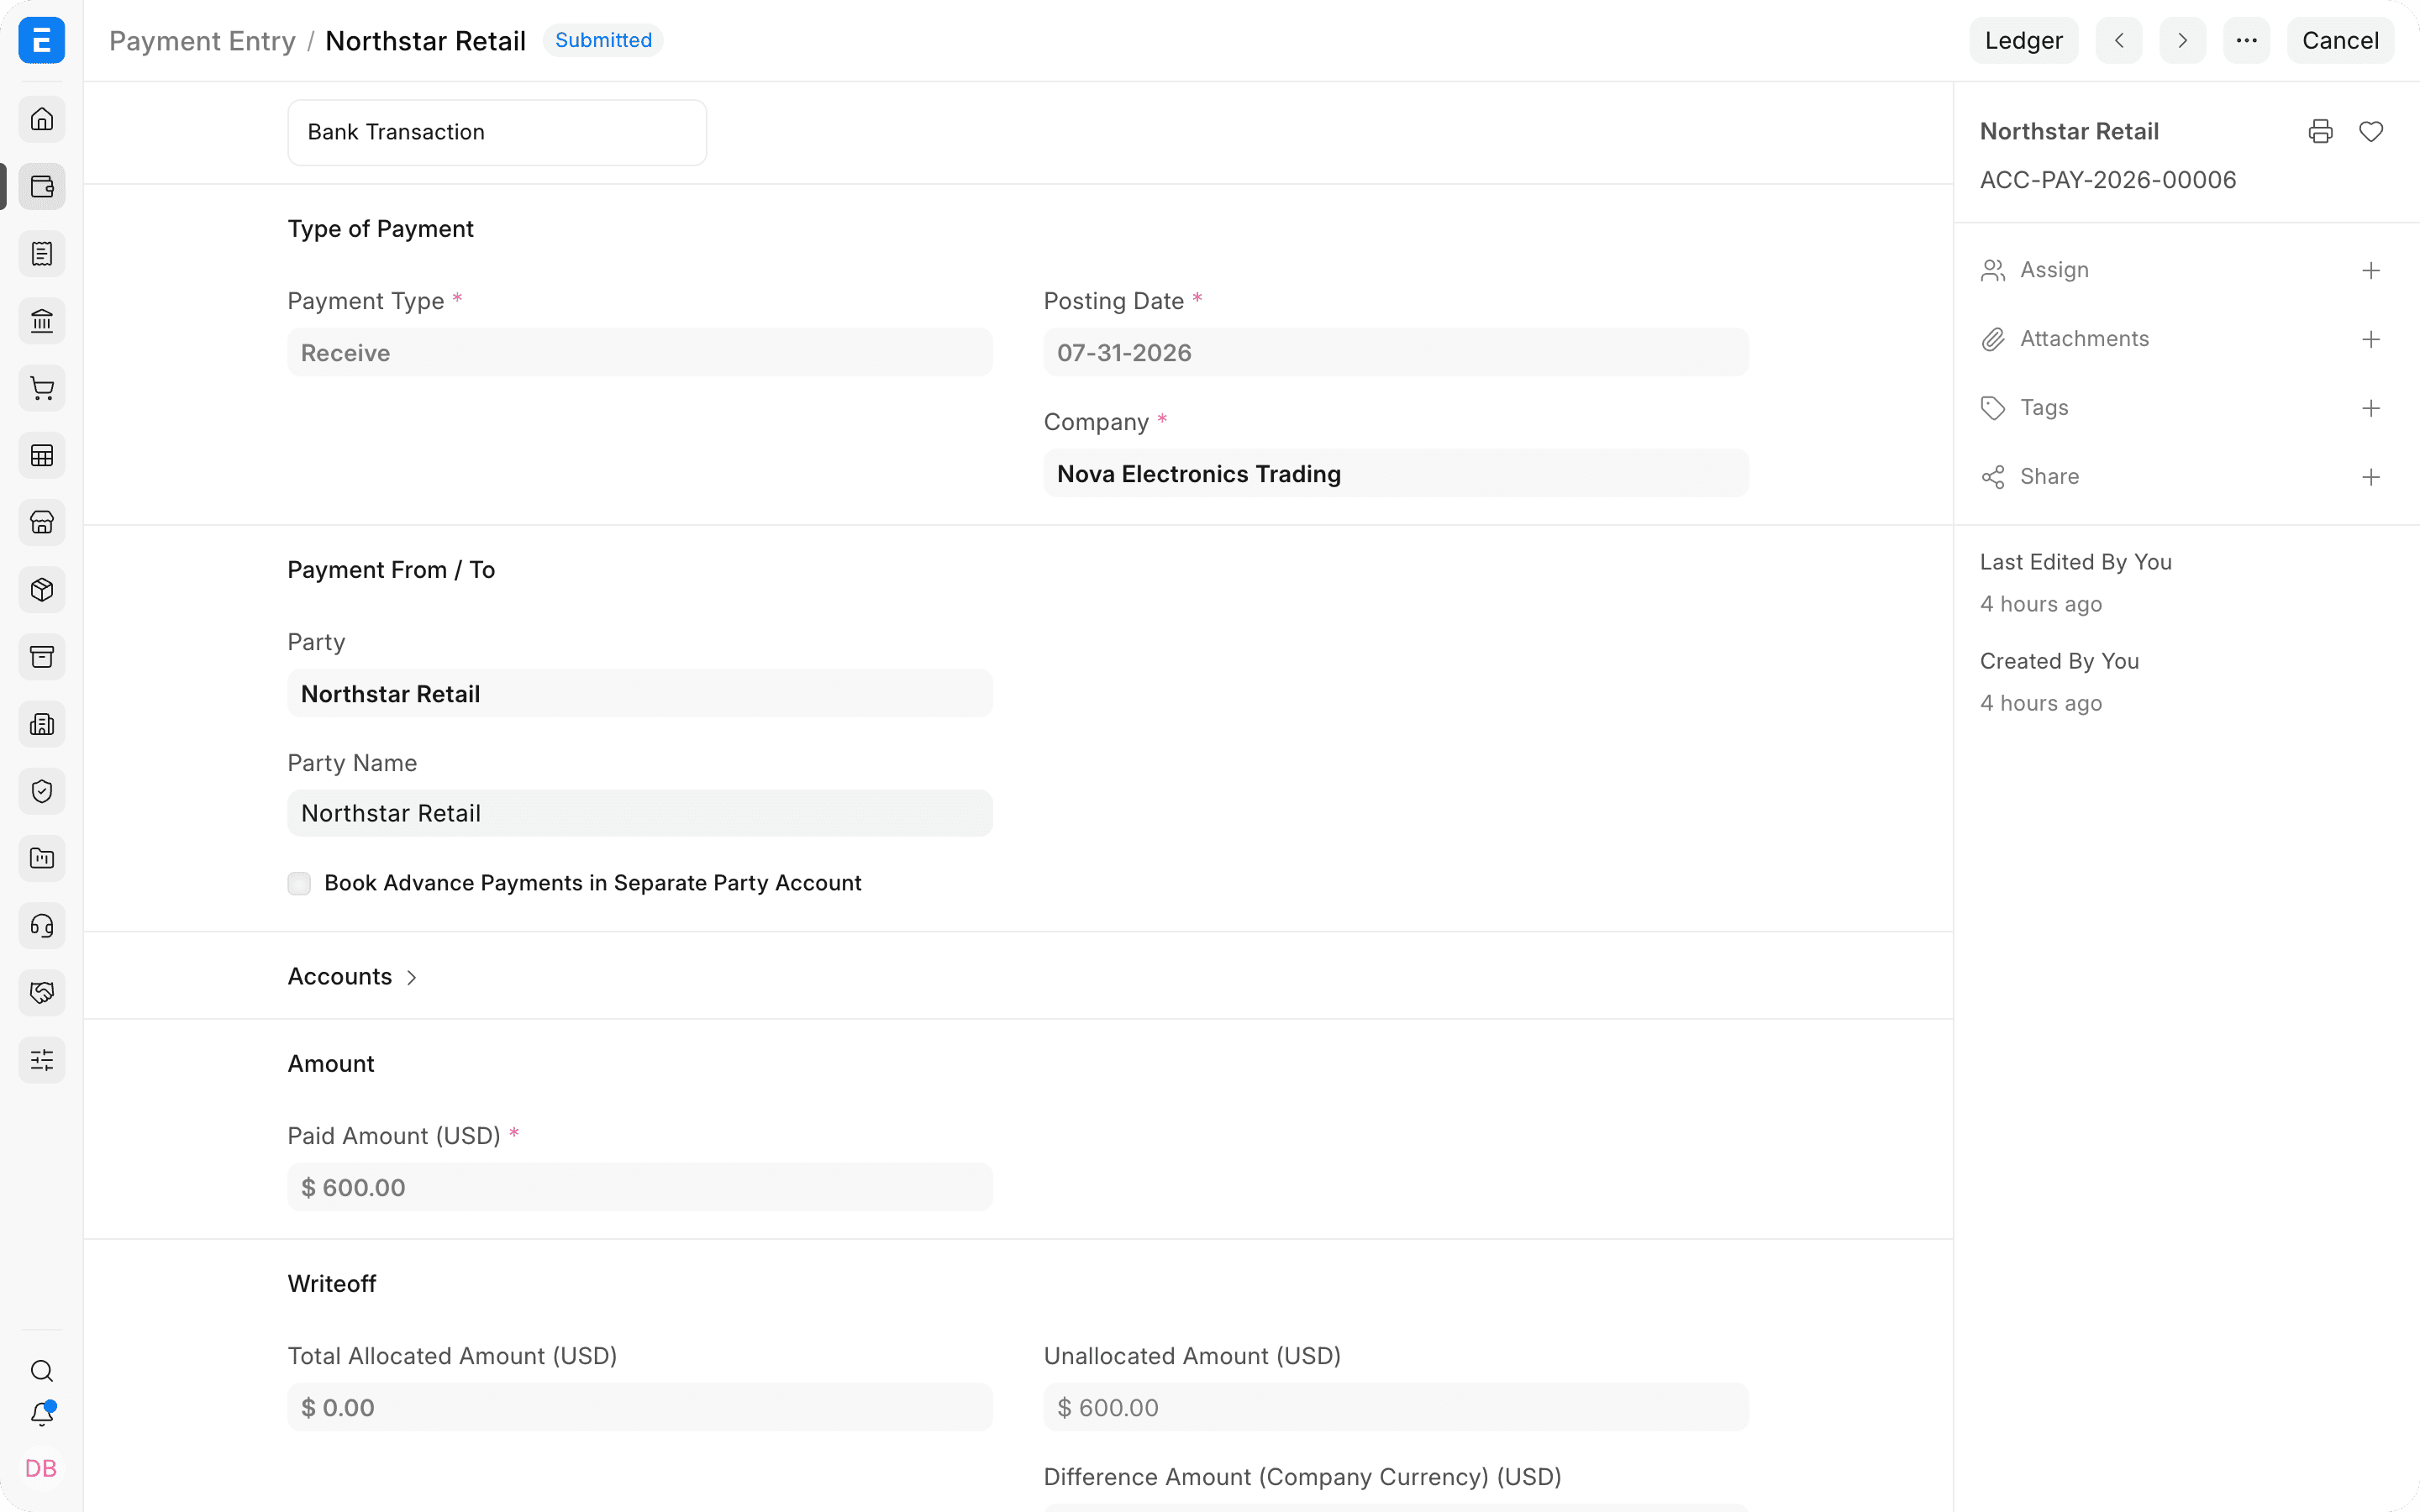
Các trường quan trọng
| Trường | Ý nghĩa |
|---|---|
| Tài khoản chi (Paid From) | Tài khoản vốn hoặc tài khoản nguồn. |
| Tài khoản nhận (Paid To) | Tài khoản ngân hàng hoặc tiền mặt của công ty nhận tiền. |
| Đối tượng (Party) | Cổ đông hoặc đối tượng khác được hỗ trợ, nếu dùng. |
| Số tiền (Amount) | Số vốn góp. |
| Số và ngày tham chiếu (Reference No and Date) | Chứng từ ngân hàng của khoản góp vốn. |
Sau khi Gửi hoặc xử lý
ERPNext cập nhật các bút toán liên quan và, nếu có, số còn nợ hoặc số chưa phân bổ. Kiểm tra sổ cái, sổ công nợ của đối tượng và trạng thái chứng từ gốc trước khi coi việc xử lý đã xong. Chứng từ Nháp chưa ảnh hưởng đến sổ cái.
Xử lý sự cố
Không chọn được cổ đông hoặc thành viên góp vốn làm đối tượng
Tạo danh mục đối tượng phù hợp mà ERPNext hỗ trợ và kiểm tra quyền của người dùng. Đừng dùng tạm một Nhà cung cấp hay Khách hàng chỉ để chọn được giao dịch.
Khoản góp vốn bị ghi thành doanh thu bán hàng
Dùng đúng tài khoản vốn chủ sở hữu. Góp vốn và rút vốn của chủ sở hữu là giao dịch tài chính, không phải doanh thu từ khách hàng hay chi phí trả nhà cung cấp.
Phiếu thu/chi không cân
Kiểm tra tài khoản ngân hàng hoặc tiền mặt, tài khoản vốn, loại đối tượng, số tiền và loại tiền. Hỏi ý kiến kế toán trước khi dùng tạm một tài khoản phải thu/phải trả để phiếu cân.
Câu hỏi thường gặp
Góp vốn bằng tiền thường ghi Nợ tài khoản ngân hàng và Có tài khoản vốn chủ sở hữu phù hợp. Chọn tài khoản cụ thể theo loại hình pháp nhân và chính sách kế toán của công ty.
Dùng phiếu chi hoặc bút toán tổng hợp (Journal Entry) đã được duyệt, ghi vào tài khoản rút vốn hoặc tài khoản vốn của chủ sở hữu. Không ghi vào chi phí hoạt động, trừ khi đó thực sự là chi phí.
Vốn góp thường không phải là khoản thanh toán công nợ của khách hàng hay nhà cung cấp. Giữ nó tách khỏi việc phân bổ công nợ phải thu, phải trả.
Dùng cấu trúc tài khoản mà báo cáo sở hữu và quy định pháp luật địa phương yêu cầu. Tài khoản riêng giúp dễ truy vết hơn, nhưng hãy thống nhất thiết kế với kế toán.