Bút toán kế toán
Tài liệu ERPNext tiếng Việt: Bút toán kế toán
Mọi giao dịch kế toán đã Gửi trong ERPNext đều tạo ra các bút toán Nợ và Có cân bằng trong sổ cái. Thông thường, bạn không tự hạch toán các dòng này. Bạn tạo chứng từ nghiệp vụ, ví dụ như hóa đơn bán hàng hoặc phiếu thu/chi, rồi ERPNext dùng các tài khoản và số tiền đó để tạo tác động lên sổ cái.
Ví dụ dưới đây theo một doanh nghiệp nhỏ từ lúc huy động vốn, mua hàng, bán hàng, chi trả chi phí đến khóa sổ kỳ kế toán. Các ví dụ giải thích logic kế toán đằng sau các chứng từ mà không yêu cầu bạn phải ghi nhớ các quy tắc định khoản.
Trước khi bắt đầu
Thiết lập hệ thống tài khoản của công ty, các tài khoản phải thu và phải trả mặc định, tài khoản ngân hàng hoặc tiền mặt, tài khoản kho, tài khoản doanh thu và tài khoản chi phí. Cấu hình mặt hàng và kho khi áp dụng phương pháp kê khai thường xuyên.
Sử dụng đồng nhất đồng tiền hạch toán của công ty trong các ví dụ này. Giao dịch đa tiền tệ có thêm các bút toán liên quan đến tỷ giá và lãi hoặc lỗ chênh lệch tỷ giá, nhưng nguyên tắc ghi Nợ và ghi Có vẫn không thay đổi.
Ghi Nợ, ghi Có là gì?
Nợ không tự động là tốt hay xấu, và Có không nhất thiết có nghĩa là tiền đã nhận. Chúng là hai mặt của một bút toán kế toán cân bằng.
| Loại tài khoản | Tăng thường được ghi là | Giảm thường được ghi là | Ví dụ phổ biến |
|---|---|---|---|
| Tài sản | Nợ | Có | Ngân hàng, Tiền mặt, phải thu khách hàng, Hàng tồn kho, Thiết bị |
| Chi phí | Nợ | Có | Tiền thuê nhà, Lương, Giá vốn hàng bán |
| Nợ phải trả | Có | Nợ | Phải trả nhà cung cấp, Các khoản vay, Thuế phải nộp |
| Vốn chủ sở hữu | Có | Nợ | Vốn góp, Lợi nhuận giữ lại |
| Doanh thu | Có | Nợ | Doanh thu bán hàng, Doanh thu dịch vụ |
Mọi bút toán phải cân bằng: tổng Nợ bằng tổng Có. ERPNext kiểm tra điều này trước khi cho Gửi chứng từ.
1. Ghi nhận vốn góp của chủ sở hữu
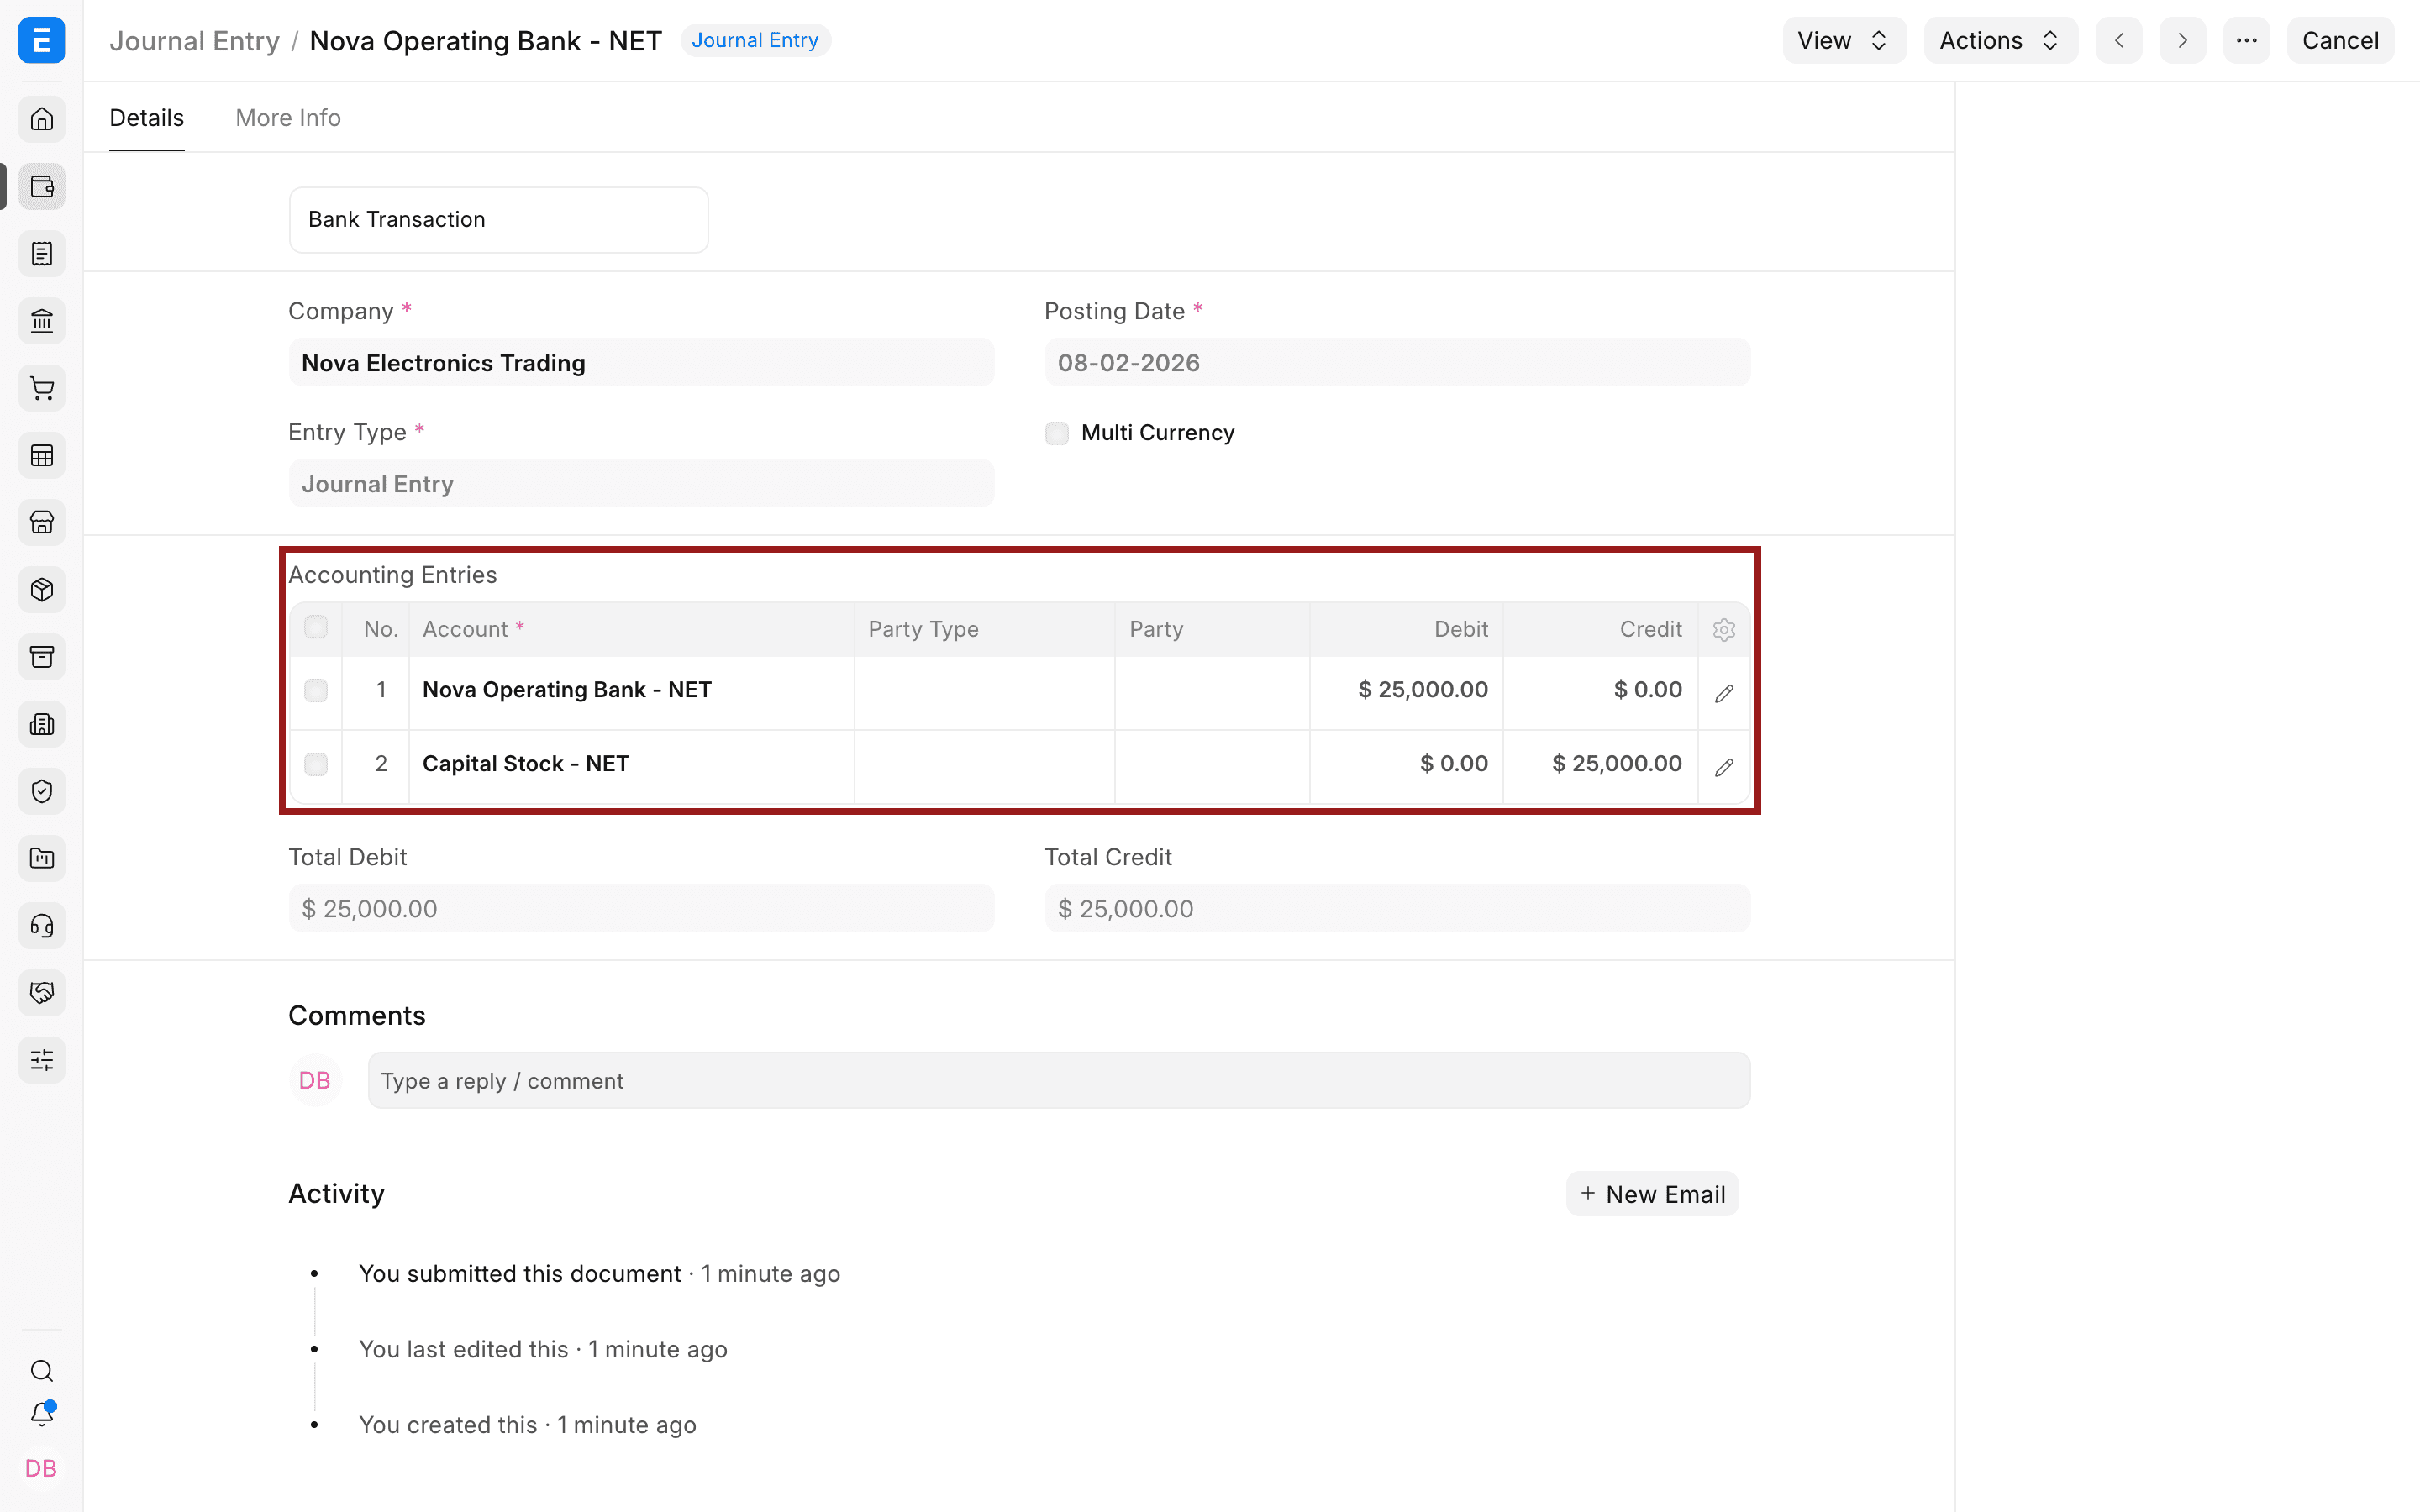
Giả sử chủ sở hữu đầu tư 25.000 USD vào Nova Electronics Trading. Công ty hiện có thêm 25.000 USD trong ngân hàng, và vốn chủ sở hữu của doanh nghiệp tăng lên một khoản tương đương.
| Tài khoản | Nợ | Có | Lý do |
|---|---|---|---|
| Ngân hàng vận hành Nova | 25.000 USD | Tài sản ngân hàng của công ty tăng. | |
| Vốn góp | 25.000 USD | Vốn chủ sở hữu tăng. |
Ghi lại giao dịch này bằng một bút toán tổng hợp vì đây là vốn góp của chủ sở hữu, không phải khoản thanh toán từ khách hàng hay nhà cung cấp đối ứng với hóa đơn.
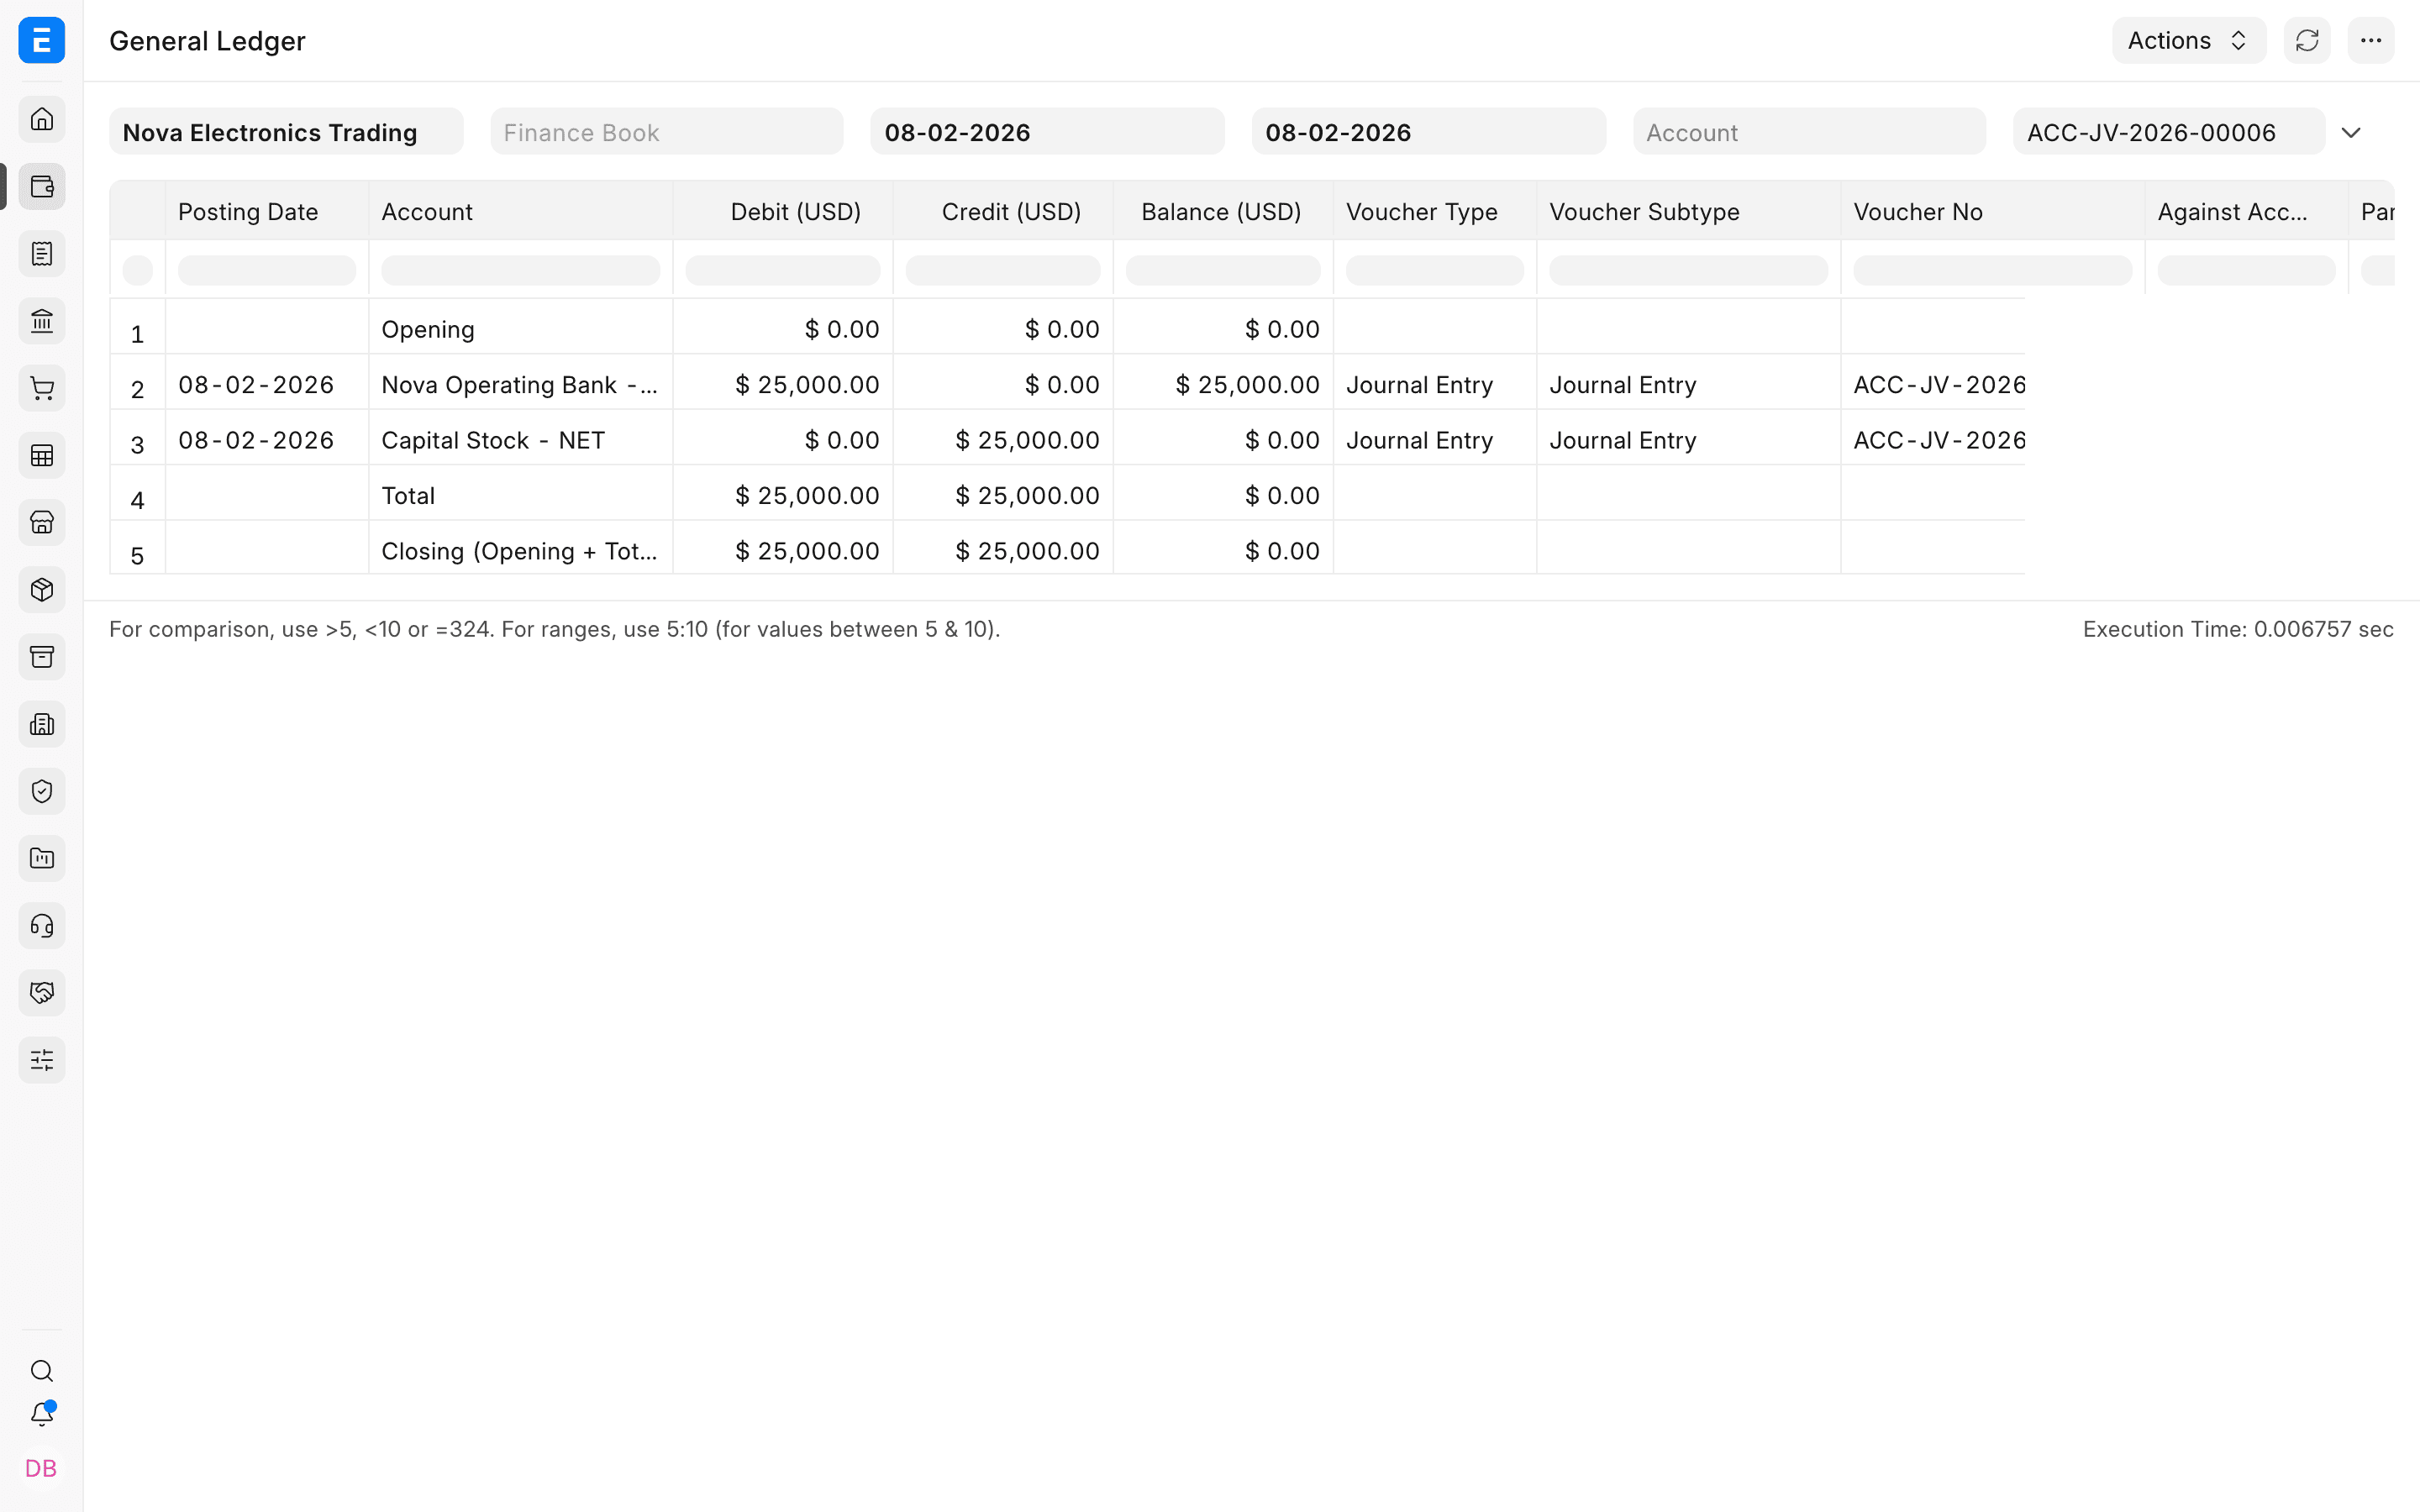
Sau khi Gửi, Xem > Sổ cái (View > Ledger) hiển thị hai dòng sổ cái cân bằng.
2. Mua thiết bị và hàng tồn kho
Giả sử Nova mua thiết bị trị giá 2.800 USD và hàng tồn kho điện thoại trị giá 2.200 USD. Công ty thanh toán ngay 2.000 USD và còn nợ nhà cung cấp 3.000 USD.
Việc mua hàng làm tăng tài sản:
| Tài khoản | Nợ | Có |
|---|---|---|
| Thiết bị | 2.800 USD | |
| Hàng tồn kho | 2.200 USD | |
| Ngân hàng | 2.000 USD | |
| Phải trả nhà cung cấp | 3.000 USD |
Thiết bị là tài sản cố định vì doanh nghiệp dự kiến sử dụng trong hơn một kỳ kế toán. Hàng tồn kho là tài sản lưu động vì được giữ để bán. Ngân hàng giảm theo số tiền đã thanh toán, trong khi phải trả nhà cung cấp ghi nhận số dư nợ chưa thanh toán.
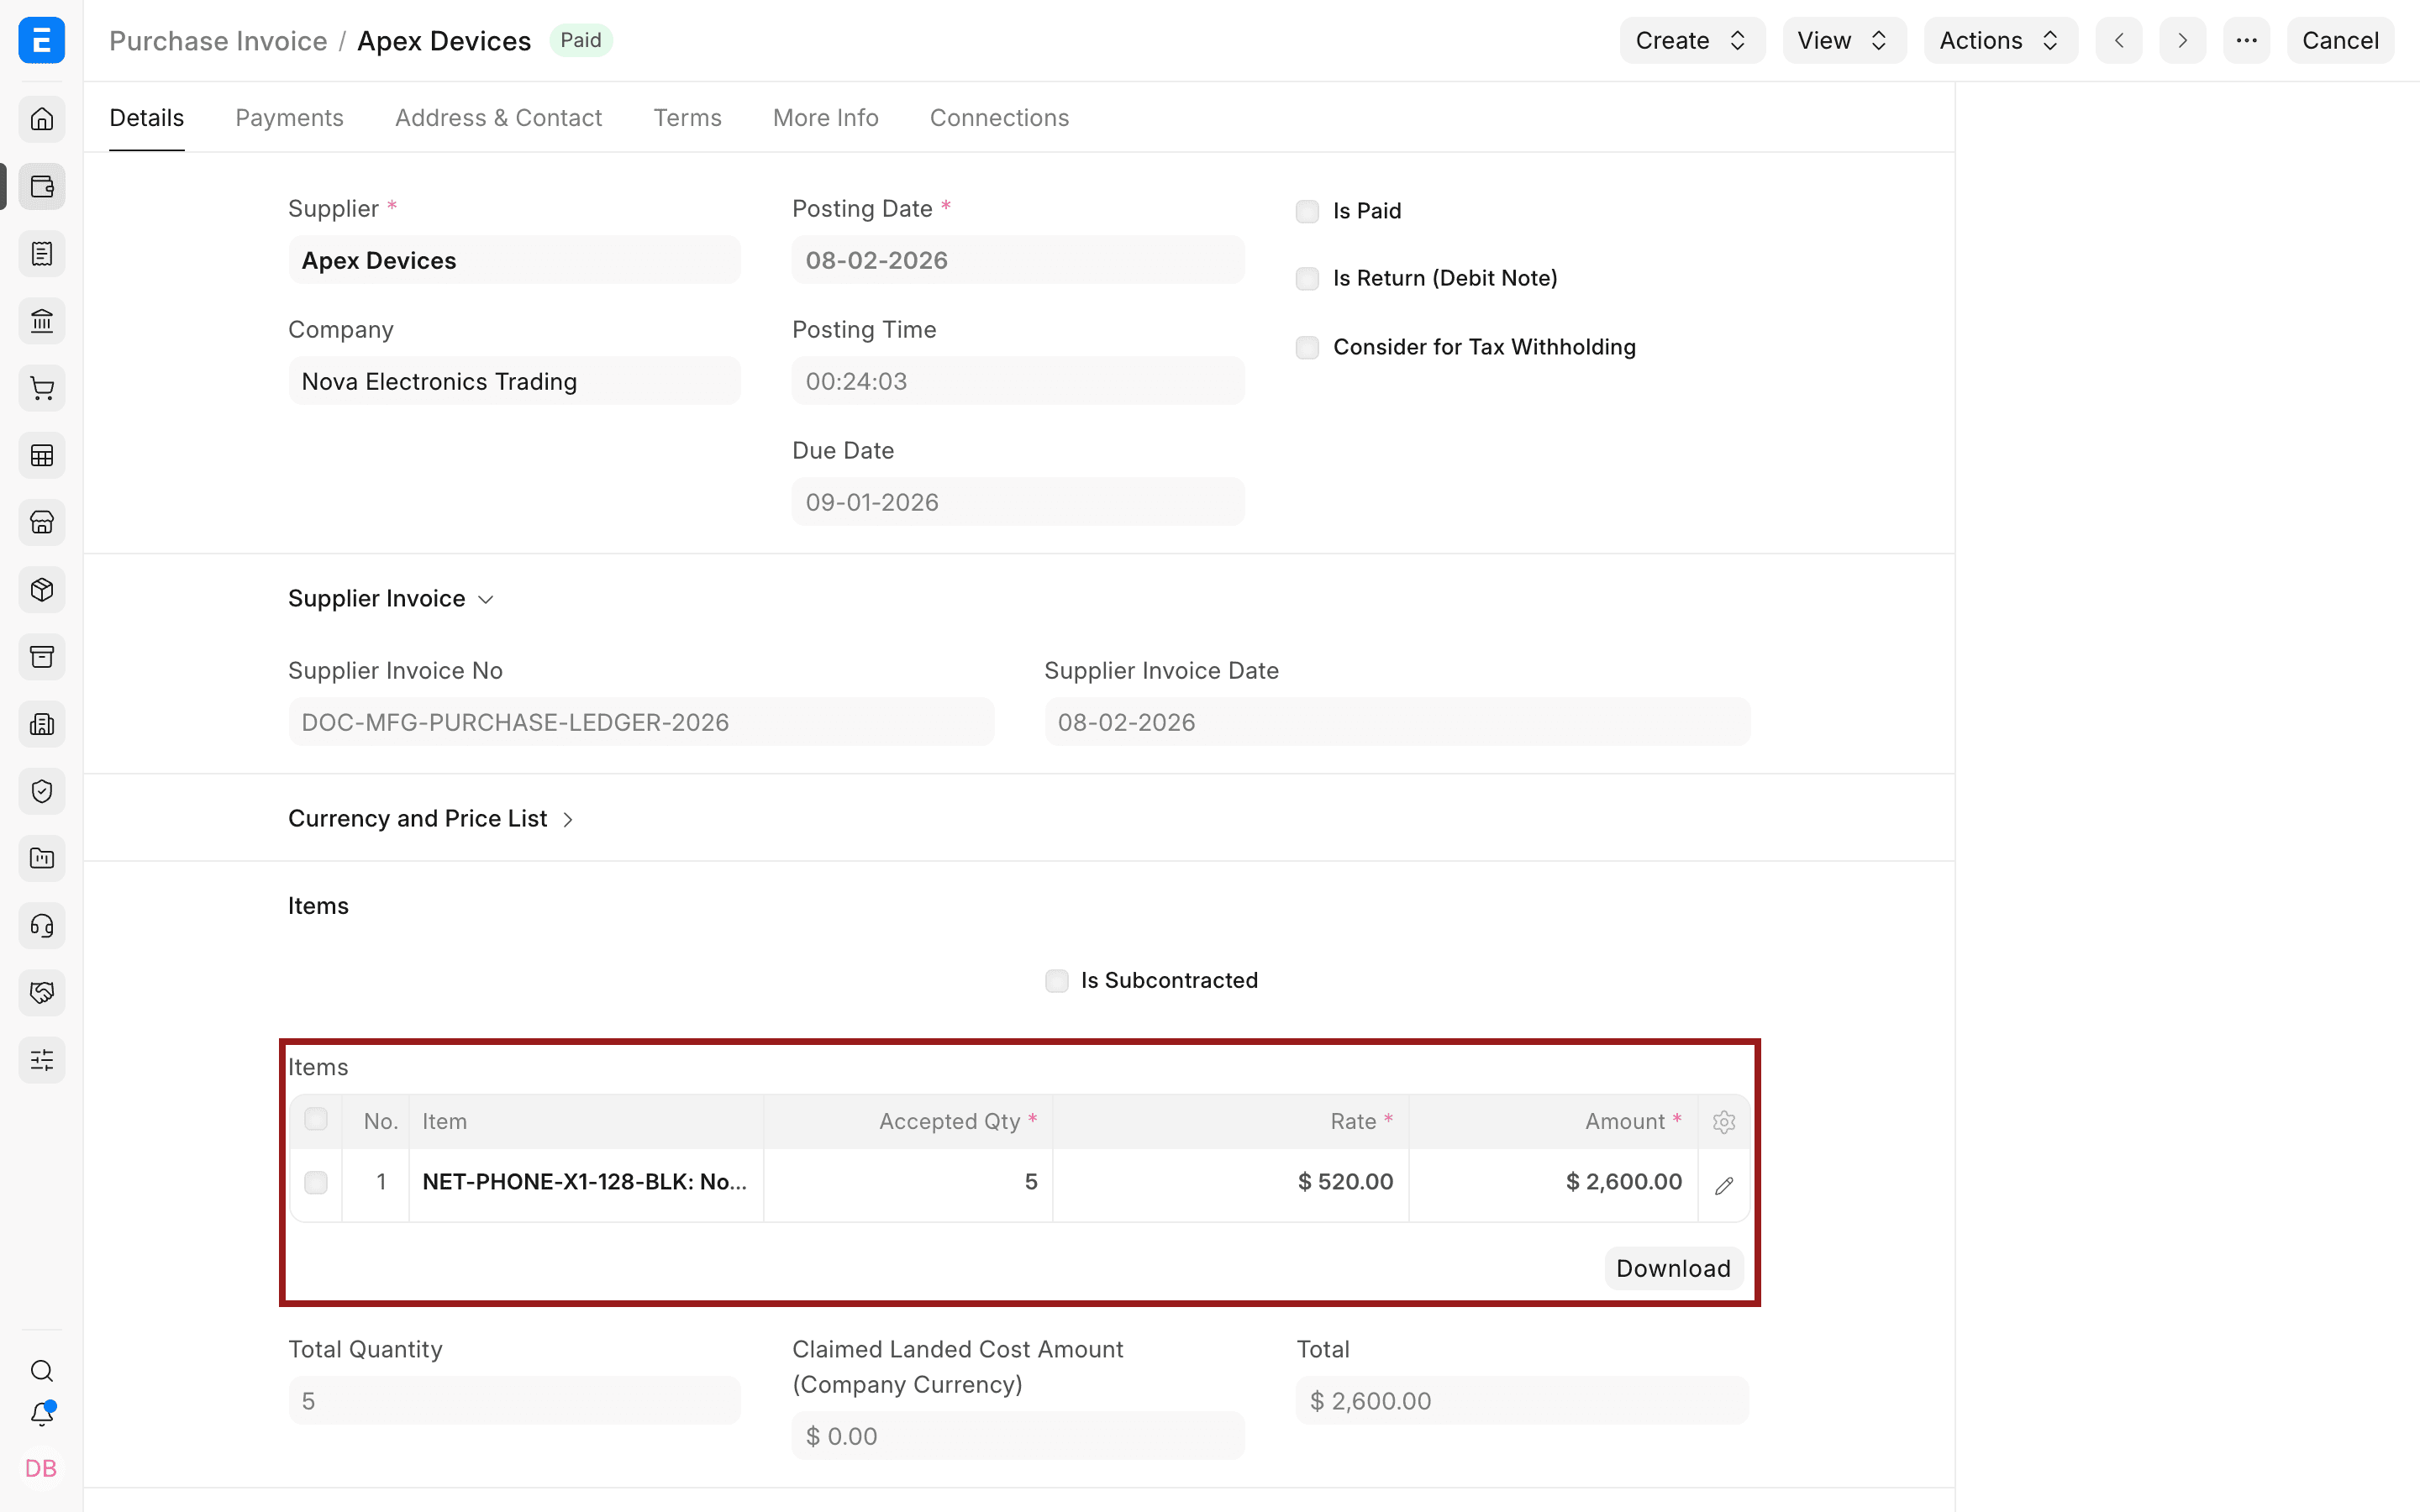
Trong ERPNext, sử dụng phiếu nhập kho để nhập kho khi quy trình của bạn tách biệt việc nhận hàng và lập hóa đơn. Sử dụng hóa đơn mua hàng để ghi nhận khoản nợ phải trả. Nếu Cập nhật kho (Update Stock) được chọn trên hóa đơn mua hàng, hóa đơn cũng có thể nhập kho mà không cần phiếu nhập kho riêng.
Ví dụ về hóa đơn mua hàng ghi nhận thực tế hàng tồn kho NovaPhone từ nhà cung cấp.
Sử dụng phiếu thu/chi cho số tiền 2.000 USD đã thanh toán và phân bổ vào hóa đơn nhà cung cấp. ERPNext ghi Nợ phải trả nhà cung cấp và ghi Có ngân hàng cho khoản thanh toán này. 3.000 USD còn lại vẫn là khoản nợ chưa thanh toán cho đến khi được chi trả hoặc điều chỉnh.
3. Bán hàng tồn kho
Giả sử Nova bán 325 đơn vị trong ngày với doanh thu thuần là 1.625 USD. Giá vốn hàng bán của các đơn vị đó là 800 USD. Một giao dịch bán hàng thường có hai tác động kế toán.
Ghi nhận doanh thu bán hàng
| Tài khoản | Nợ | Có |
|---|---|---|
| Ngân hàng hoặc phải thu khách hàng | 1.625 USD | |
| Doanh thu bán hàng | 1.625 USD |
Nếu khách hàng thanh toán ngay, ngân hàng hoặc Tiền mặt được ghi Nợ. Nếu thanh toán sau, phải thu khách hàng được ghi Nợ. Doanh thu bán hàng được ghi Có trong cả hai trường hợp.
Ghi nhận hàng tồn kho đã xuất
| Tài khoản | Nợ | Có |
|---|---|---|
| Giá vốn hàng bán | 800 USD | |
| Hàng tồn kho | 800 USD |
Giá vốn hàng bán là chi phí của số hàng đã bán. Ghi Có tài khoản hàng tồn kho làm giảm tài sản hàng tồn kho. ERPNext tính số tiền này theo định giá tồn kho, nên nó thường khác giá bán.
Một đơn bán hàng ghi lại cam kết thương mại nhưng không ghi nhận doanh thu. Một phiếu xuất kho ghi nhận tác động đến Kho và Giá vốn hàng bán đối với hình thức bán hàng theo phương pháp kê khai thường xuyên. Một hóa đơn bán hàng ghi nhận doanh thu, thuế và khoản phải thu khách hàng. Khi chọn Cập nhật kho (Update Stock), hóa đơn bán hàng cũng có thể ghi nhận tác động đến kho mà không cần phiếu xuất kho riêng biệt.
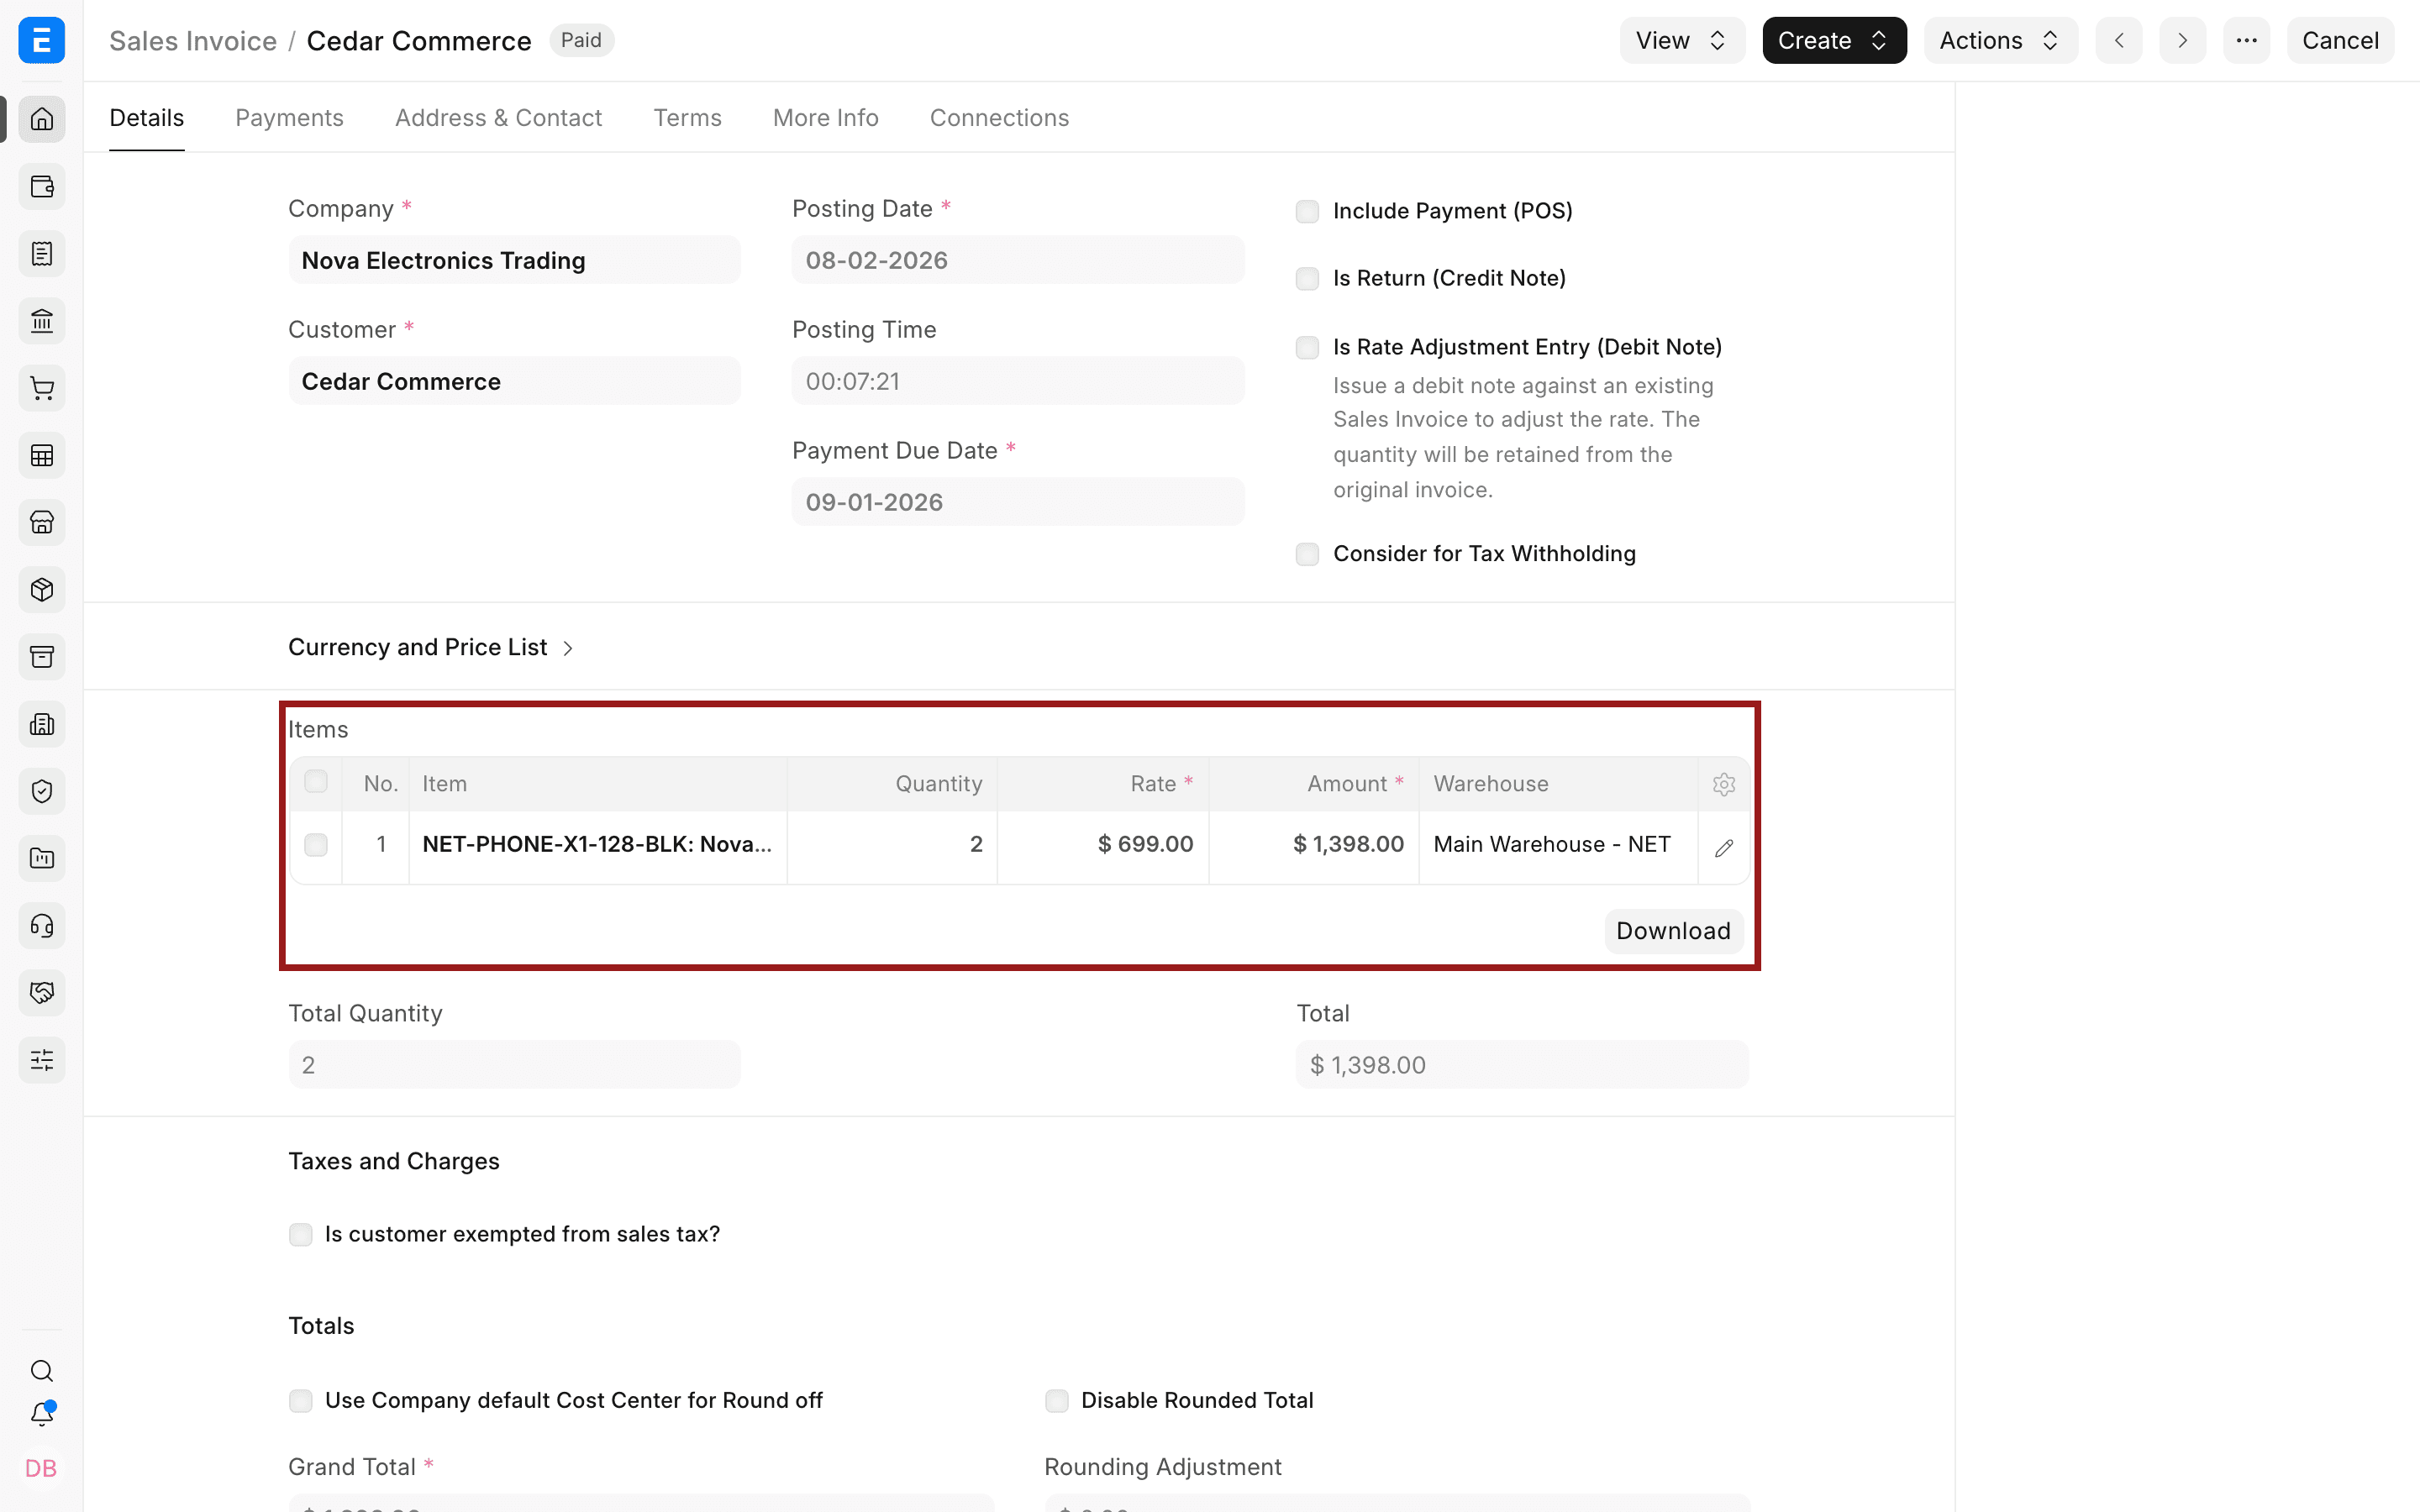
Dấu chấm trước mã mặt hàng cho biết nhanh tình trạng tồn kho: màu xanh lá là còn hàng, màu đỏ là hết hàng.
Khi khách hàng thanh toán, hãy Gửi một phiếu thu/chi liên kết với hóa đơn. ERPNext ghi Nợ tài khoản ngân hàng và ghi Có tài khoản phải thu khách hàng, làm giảm số dư chưa thanh toán của hóa đơn.
4. Ghi nhận chi phí vận hành
Giả sử tiền thuê nhà hàng tháng là 5.000 USD và tiền lương là 8.000 USD. Khi các khoản này được thanh toán từ ngân hàng:
| Tài khoản | Nợ | Có |
|---|---|---|
| Chi phí thuê nhà | 5.000 USD | |
| Chi phí lương | 8.000 USD | |
| Ngân hàng | 13.000 USD |
Chi phí tăng lên khi ghi Nợ, trong khi tài sản ngân hàng giảm xuống khi ghi Có. Hãy sử dụng chứng từ tiêu chuẩn cụ thể nhất hiện có. Các chứng từ lương nên ghi nhận nghĩa vụ lương và các khoản thanh toán; Hóa đơn mua hàng có thể ghi nhận chi phí do nhà cung cấp lập hóa đơn; Bút toán tổng hợp có thể ghi nhận một điều chỉnh hợp lệ hoặc chi phí không có chứng từ vận hành chuyên biệt phù hợp.
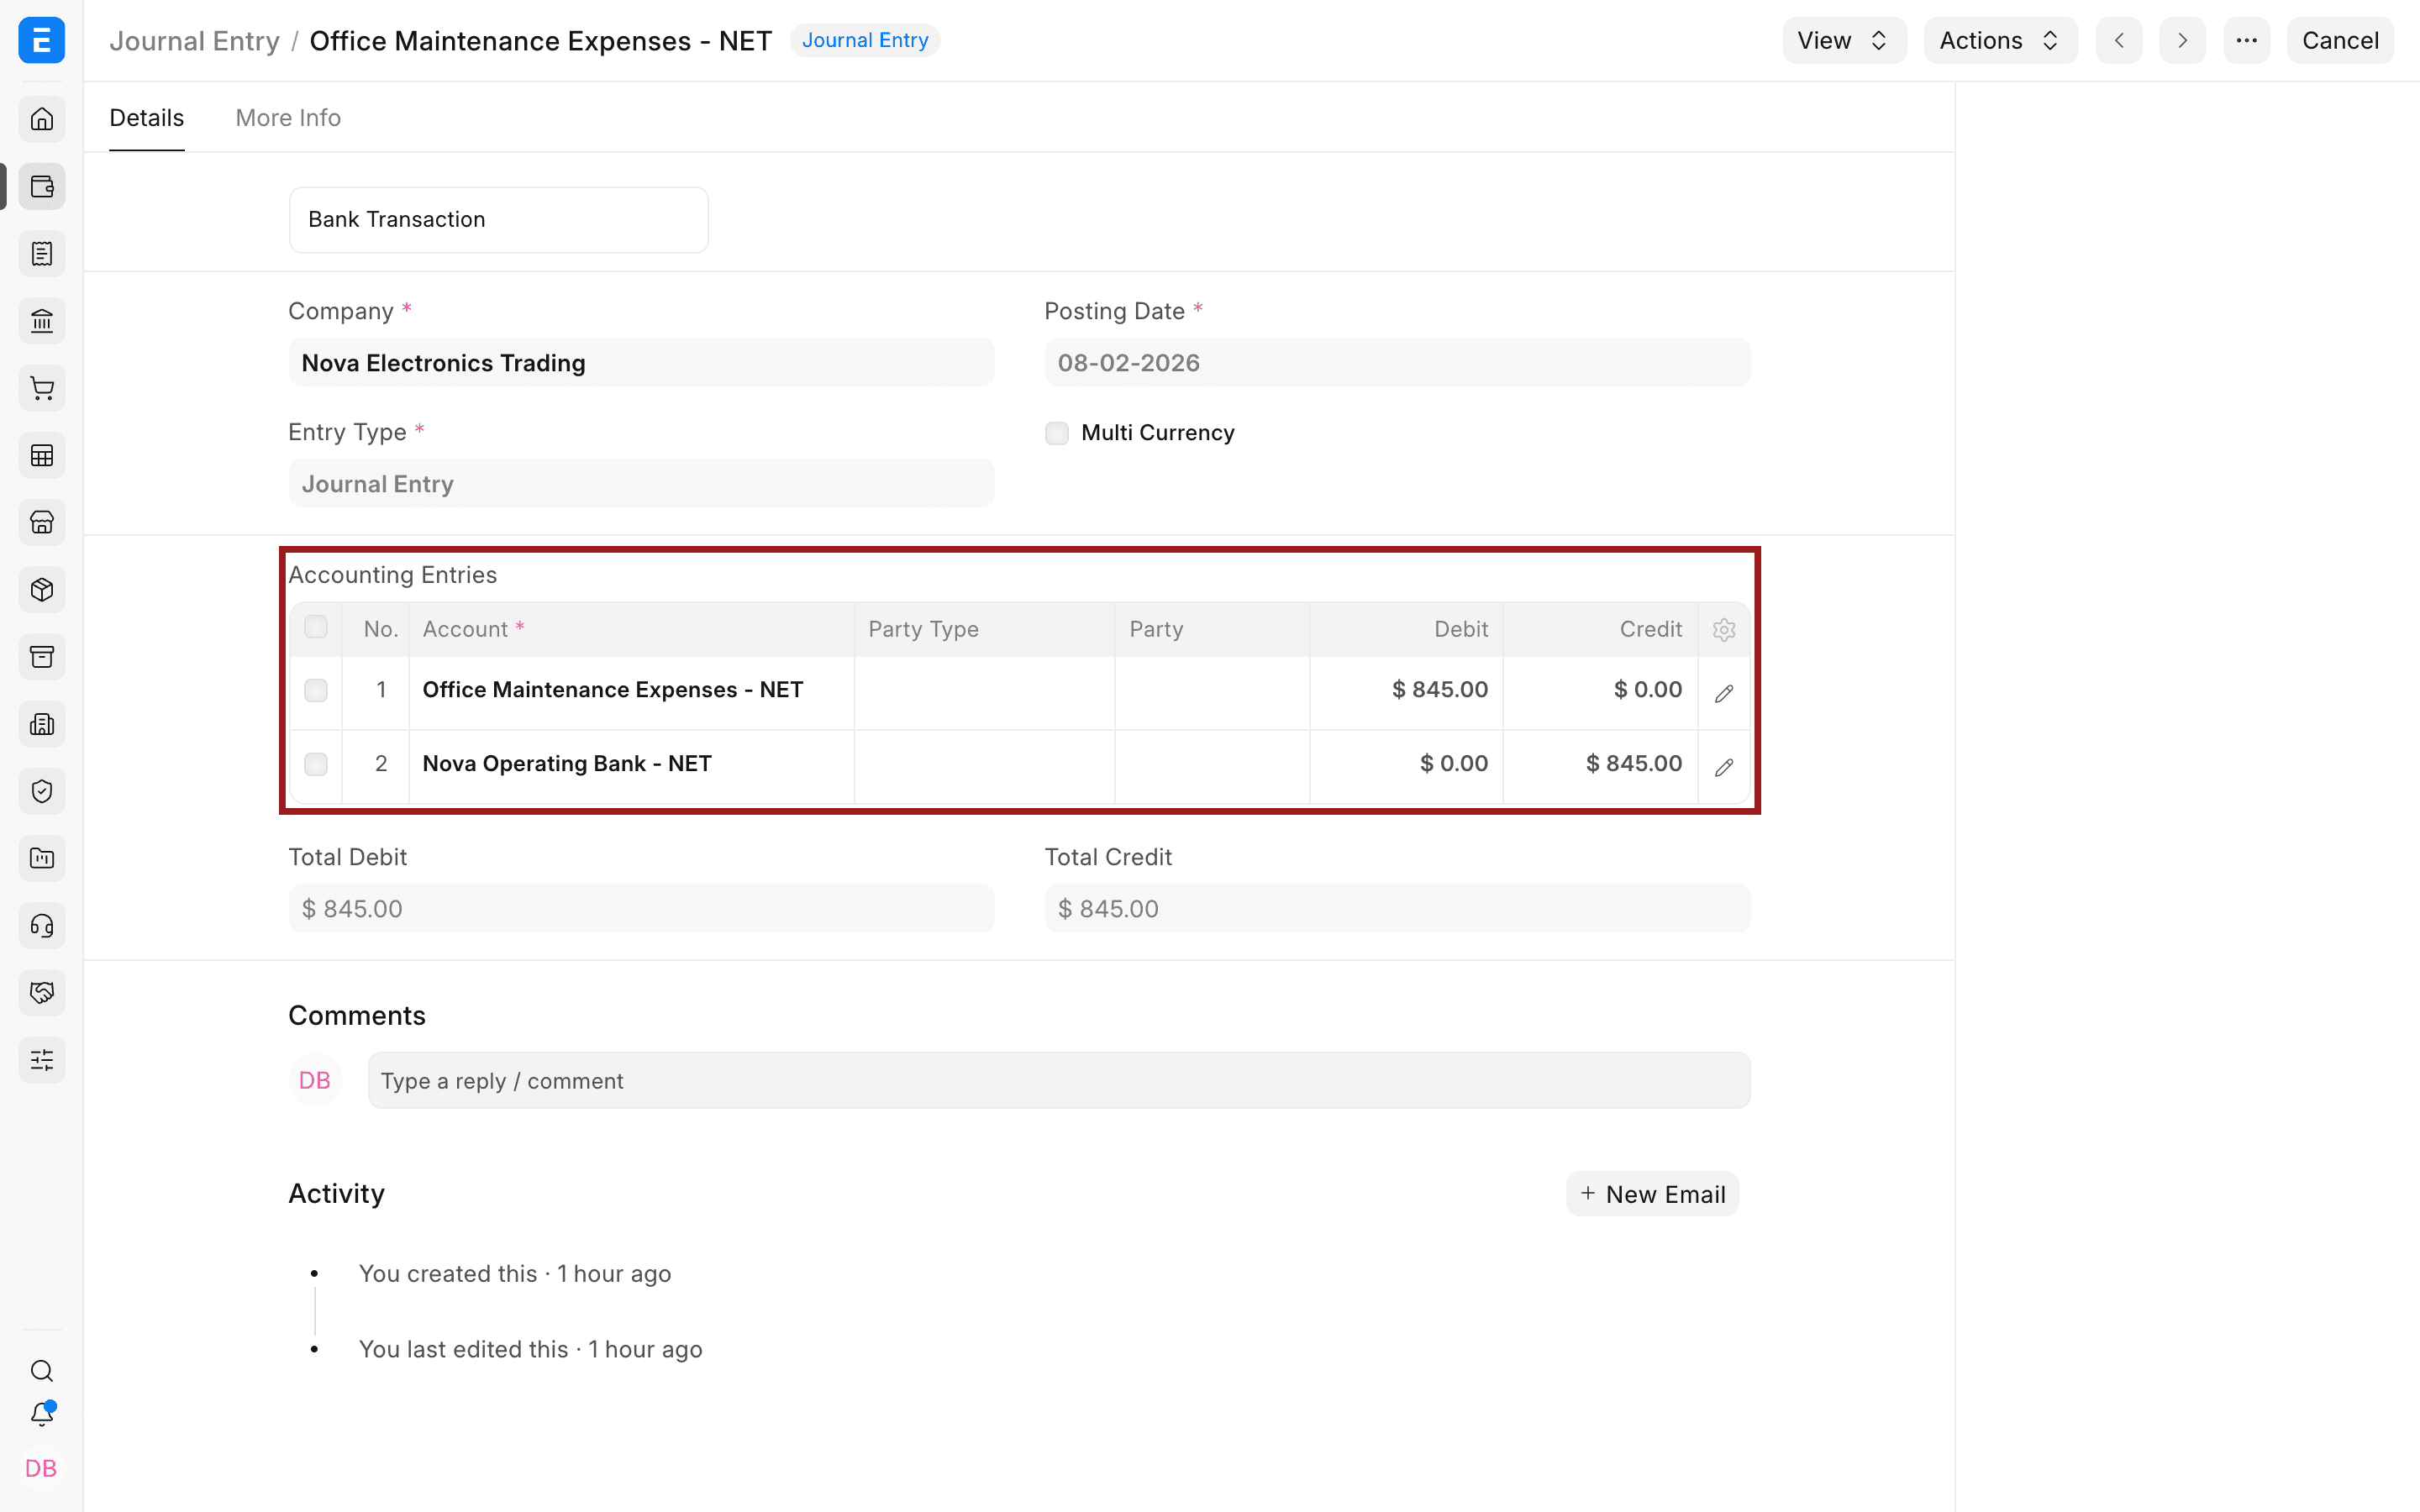
Bút toán tổng hợp dưới đây ghi nhận 845 USD tiền bảo trì văn phòng được thanh toán từ tài khoản ngân hàng vận hành của Nova.
5. Hiểu về lợi nhuận trong kỳ
Các khoản mua nguyên vật liệu hoặc hàng tồn kho tiếp tục làm tăng Hàng tồn kho cho đến khi số hàng đó được bán hoặc tiêu dùng. Doanh thu làm tăng thu nhập, trong khi Giá vốn hàng bán, tiền thuê nhà, tiền lương và các chi phí vận hành khác làm tăng chi phí.
Giả sử doanh thu thuần trong tháng là 40.000 USD và tổng chi phí là 20.000 USD. Báo cáo kết quả kinh doanh báo cáo lợi nhuận 20.000 USD cho kỳ này. Lợi nhuận này làm tăng phần quyền lợi của chủ sở hữu trong doanh nghiệp, nhưng nó vẫn nằm trong các tài khoản thu nhập và chi phí cho đến khi khóa sổ cuối kỳ.
Bảng cân đối kế toán cho thấy những gì doanh nghiệp sở hữu và nợ tại một thời điểm nhất định. Ví dụ, sau các giao dịch trên, công ty có thể nắm giữ 44.000 USD tiền mặt và 1.000 USD hàng tồn kho nguyên vật liệu, cùng với thiết bị, các khoản phải thu, các khoản phải trả và vốn chủ sở hữu. Số dư chính xác phụ thuộc vào mọi giao dịch đã được ghi nhận trong kỳ.
6. Khóa sổ cuối kỳ
Sử dụng Phiếu khóa sổ cuối kỳ sau khi các báo cáo đã được xem xét và các điều chỉnh đã hoàn tất. Phiếu này chuyển số dư thuần của các tài khoản doanh thu và chi phí sang một tài khoản khóa sổ (closing account) thuộc loại Vốn chủ sở hữu hoặc Nợ phải trả, thường là Lợi nhuận giữ lại.
Đối với lợi nhuận 20.000 USD, logic khóa sổ (đơn giản hóa) là:
| Tài khoản | Nợ | Có |
|---|---|---|
| Lãi hoặc Lỗ | 20.000 USD | |
| Lợi nhuận giữ lại | 20.000 USD |
Một khoản lỗ sẽ đảo ngược chiều hạch toán. ERPNext tính toán các bút toán thực tế từ tất cả các tài khoản Lãi lỗ cho kỳ đã chọn.
Chọn công ty, năm tài chính, ngày bắt đầu và kết thúc kỳ, và tài khoản khóa sổ. Xem xét Báo cáo kết quả kinh doanh và sổ cái trước khi Gửi.
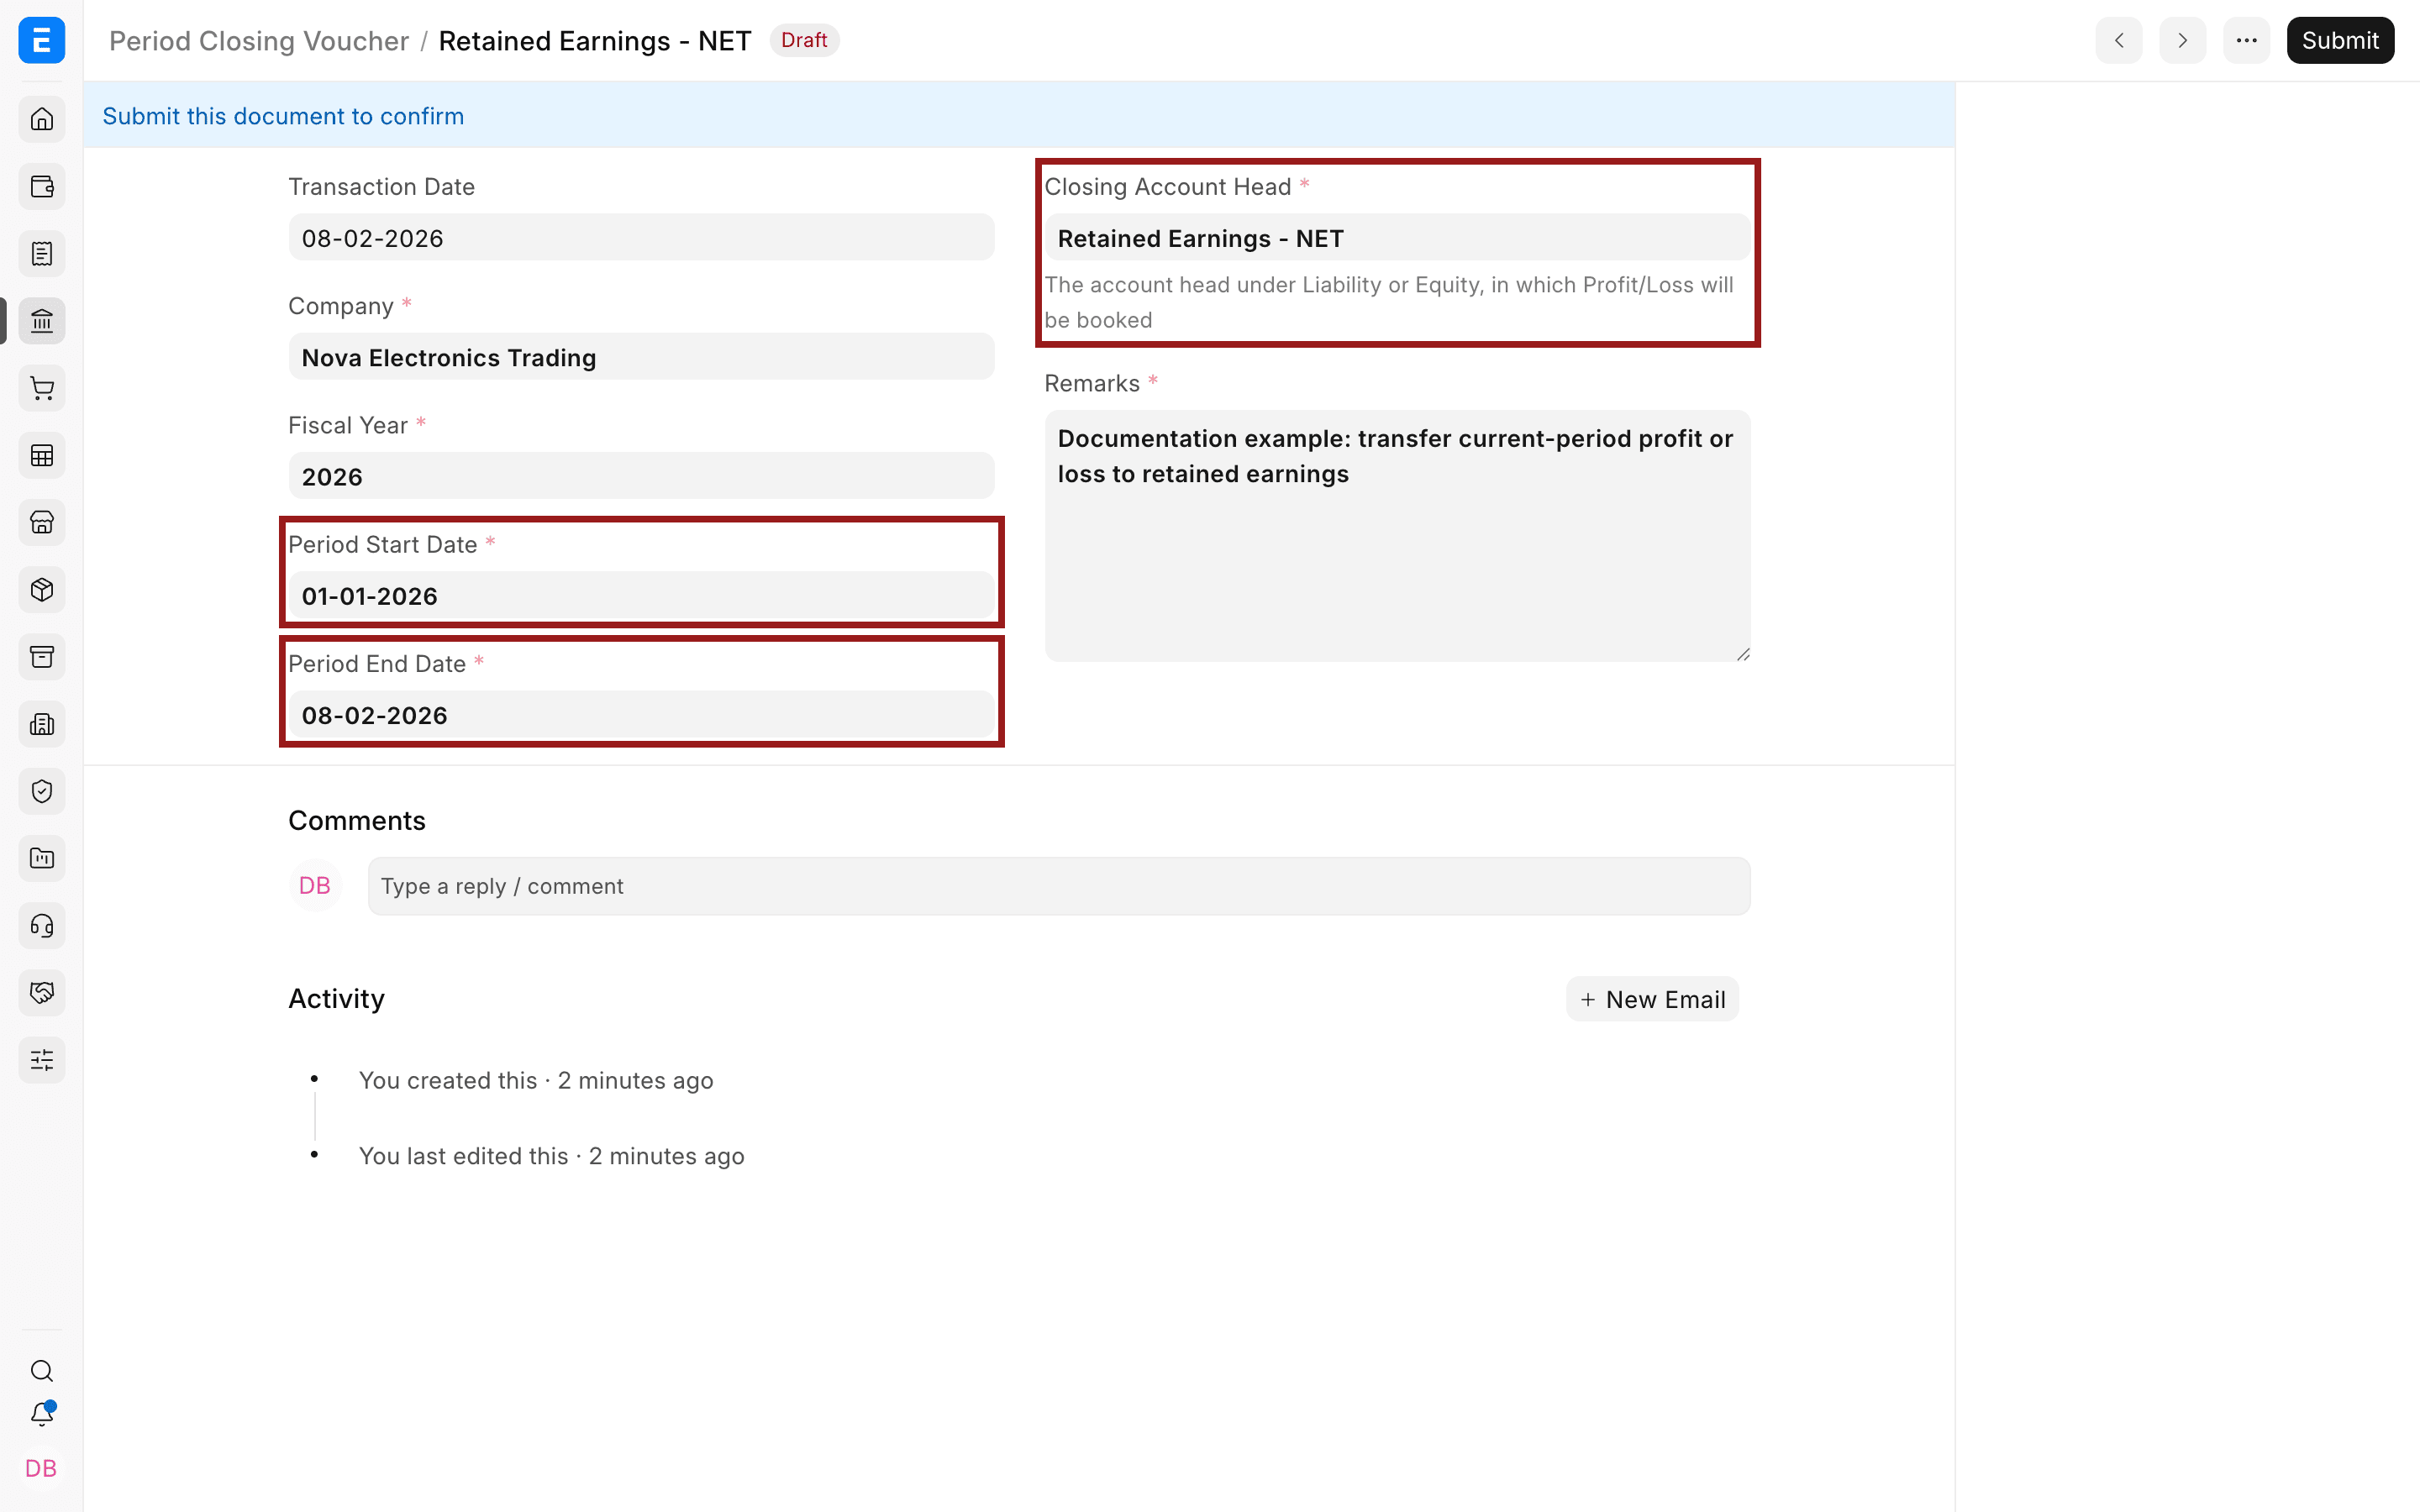
Sau khi Gửi, số dư thu nhập và chi phí được chuyển vào tài khoản bảng cân đối kế toán đã chọn cho kỳ đó. Không sử dụng phiếu khóa sổ cuối kỳ chỉ để che giấu một sự chênh lệch không giải thích được. Hãy sửa các giao dịch gốc và hoàn tất các điều chỉnh đã phê duyệt trước.
Nên dùng chứng từ ERPNext nào?
| Sự kiện kinh doanh | Thường sử dụng | Tác động kế toán chính khi Gửi |
|---|---|---|
| Khách hàng cam kết mua | Đơn bán hàng | Không có bút toán sổ cái |
| Xuất hàng | Phiếu xuất kho | Nợ Giá vốn hàng bán; Có Hàng tồn kho |
| Lập hóa đơn cho khách hàng | Hóa đơn bán hàng | Nợ phải thu khách hàng; Có doanh thu và nợ phải trả thuế |
| Nhận tiền của khách hàng | Phiếu thu/chi | Nợ ngân hàng hoặc Tiền mặt; Có phải thu khách hàng |
| Nhận hàng | Phiếu nhập kho | Nợ Hàng tồn kho; Có Hàng đã nhận chưa có hóa đơn |
| Ghi nhận hóa đơn nhà cung cấp | Hóa đơn mua hàng | Nợ hàng tồn kho, tài sản, hoặc chi phí; Có phải trả nhà cung cấp |
| Thanh toán cho nhà cung cấp | Phiếu thu/chi | Nợ phải trả nhà cung cấp; Có ngân hàng hoặc Tiền mặt |
| Ghi nhận điều chỉnh hoặc vốn chủ sở hữu | Bút toán tổng hợp | Các tài khoản phụ thuộc vào nghiệp vụ; ghi Nợ và ghi Có phải cân bằng |
| Chuyển lợi nhuận hoặc lỗ trong kỳ | Phiếu khóa sổ cuối kỳ | Đóng số dư thu nhập và chi phí vào Lợi nhuận giữ lại hoặc tài khoản khóa sổ khác đã được phê duyệt |
Ưu tiên sử dụng các chứng từ vận hành thay vì bút toán tổng hợp thủ công cho các giao dịch bán hàng, mua hàng và thanh toán thường xuyên. Chúng bảo toàn các chi tiết về khách hàng, nhà cung cấp, mặt hàng, kho, thuế, số dư nợ và đối chiếu mà một bút toán tổng hợp đơn thuần không thể hiện rõ ràng.
Kiểm tra bút toán kế toán
Mở một chứng từ đã Gửi và chọn Xem > Sổ cái (View > Ledger). Ngoài ra, hãy chạy báo cáo sổ cái và lọc theo công ty, loại chứng từ, hoặc số chứng từ.
Kiểm tra xem:
- Tổng Nợ bằng tổng Có.
- Đối tượng (Party) và tài khoản kiểm soát (control account) phải chính xác.
- Các tài khoản doanh thu, chi phí, kho, ngân hàng và thuế phải khớp với giao dịch.
- Trung tâm chi phí (Cost Centers) và các chiều phân tích kế toán (Accounting Dimensions) phải có mặt khi được yêu cầu.
- Ngày hạch toán và năm tài chính phải chính xác.
- Giao dịch xuất hiện chính xác trong Báo cáo kết quả kinh doanh và bảng cân đối kế toán.
Xử lý sự cố
Một đơn bán hàng (Sales Order) không xuất hiện trong sổ cái (General Ledger)
Điều này là bình thường. Đơn bán hàng là một cam kết, không phải là ghi nhận doanh thu. Hãy Gửi phiếu xuất kho (Delivery Note) và hóa đơn bán hàng (Sales Invoice) phù hợp, hoặc hóa đơn bán hàng có chọn Cập nhật kho (Update Stock), để ghi nhận tác động kế toán.
Hóa đơn bán hàng thể hiện doanh thu nhưng không có bút toán kho hoặc giá vốn hàng bán (Cost of Goods Sold)
Kiểm tra xem kho đã được ghi sổ bởi phiếu xuất kho chưa. Nếu không có phiếu xuất kho, hãy kiểm tra Cập nhật kho đã được chọn trên hóa đơn bán hàng và mặt hàng đó có quản lý kho.
Hóa đơn nhà cung cấp ghi thẳng vào chi phí thay vì hàng tồn kho
Kiểm tra xem mặt hàng đó có quản lý kho không, cấu hình phương pháp kê khai thường xuyên, kho hàng đã chọn và các tài khoản của mặt hàng đó. Các mặt hàng dịch vụ và không quản lý kho thường ghi vào các tài khoản chi phí thay vì Hàng tồn kho.
Hóa đơn đã thanh toán nhưng vẫn còn số dư chưa thanh toán
Mở phiếu thu/chi (Payment Entry) và kiểm tra hóa đơn được bao gồm trong Tham chiếu (References) với số tiền phân bổ chính xác. Sử dụng Đối chiếu thanh toán (Payment Reconciliation) khi cần phân bổ sau cho một khoản thanh toán độc lập hoặc tiền ứng trước.
Số dư báo cáo khác với giao dịch
Kiểm tra công ty, khoảng ngày, sổ tài chính, tiền tệ, trung tâm chi phí và các bộ lọc khác trên báo cáo. Sau đó, mở sổ cái của chứng từ nguồn và lần theo từng bút toán. Không chỉnh sửa trực tiếp các dòng trong sổ cái.
Câu hỏi thường gặp
Không. Chứng từ Nháp có thể tính tổng số tiền để kiểm tra, nhưng chứng từ có ghi sổ chỉ ảnh hưởng đến sổ cái sau khi được Gửi.
Phải thu khách hàng là một tài sản vì khách hàng nợ tiền công ty. Tài sản tăng khi ghi Nợ, trong khi doanh thu bán hàng tăng khi ghi Có.
Hàng tồn kho chưa bán là một tài sản. Chi phí của nó trở thành Giá vốn hàng bán khi hàng tồn kho được bán hoặc tiêu thụ, cho phép chi phí được khớp với doanh thu liên quan.
Về mặt kỹ thuật, một số số dư có thể được ghi thông qua bút toán tổng hợp, nhưng các giao dịch vận hành thường xuyên nên sử dụng các chứng từ chuyên dụng của chúng. Các chứng từ chuyên dụng cập nhật số dư chưa thanh toán, sổ cái đối tượng, kho, thuế, tham chiếu thanh toán và các báo cáo vận hành một cách an toàn và rõ ràng hơn.
ERPNext áp dụng các kiểm soát khóa sổ để bảo vệ số liệu kỳ đã khóa. Hãy tuân theo quy trình mở lại hoặc điều chỉnh đã được tổ chức phê duyệt thay vì tự ý chèn giao dịch vào kỳ đã khóa sổ.