Bảng cân đối kế toán
Tài liệu ERPNext tiếng Việt: Bảng cân đối kế toán
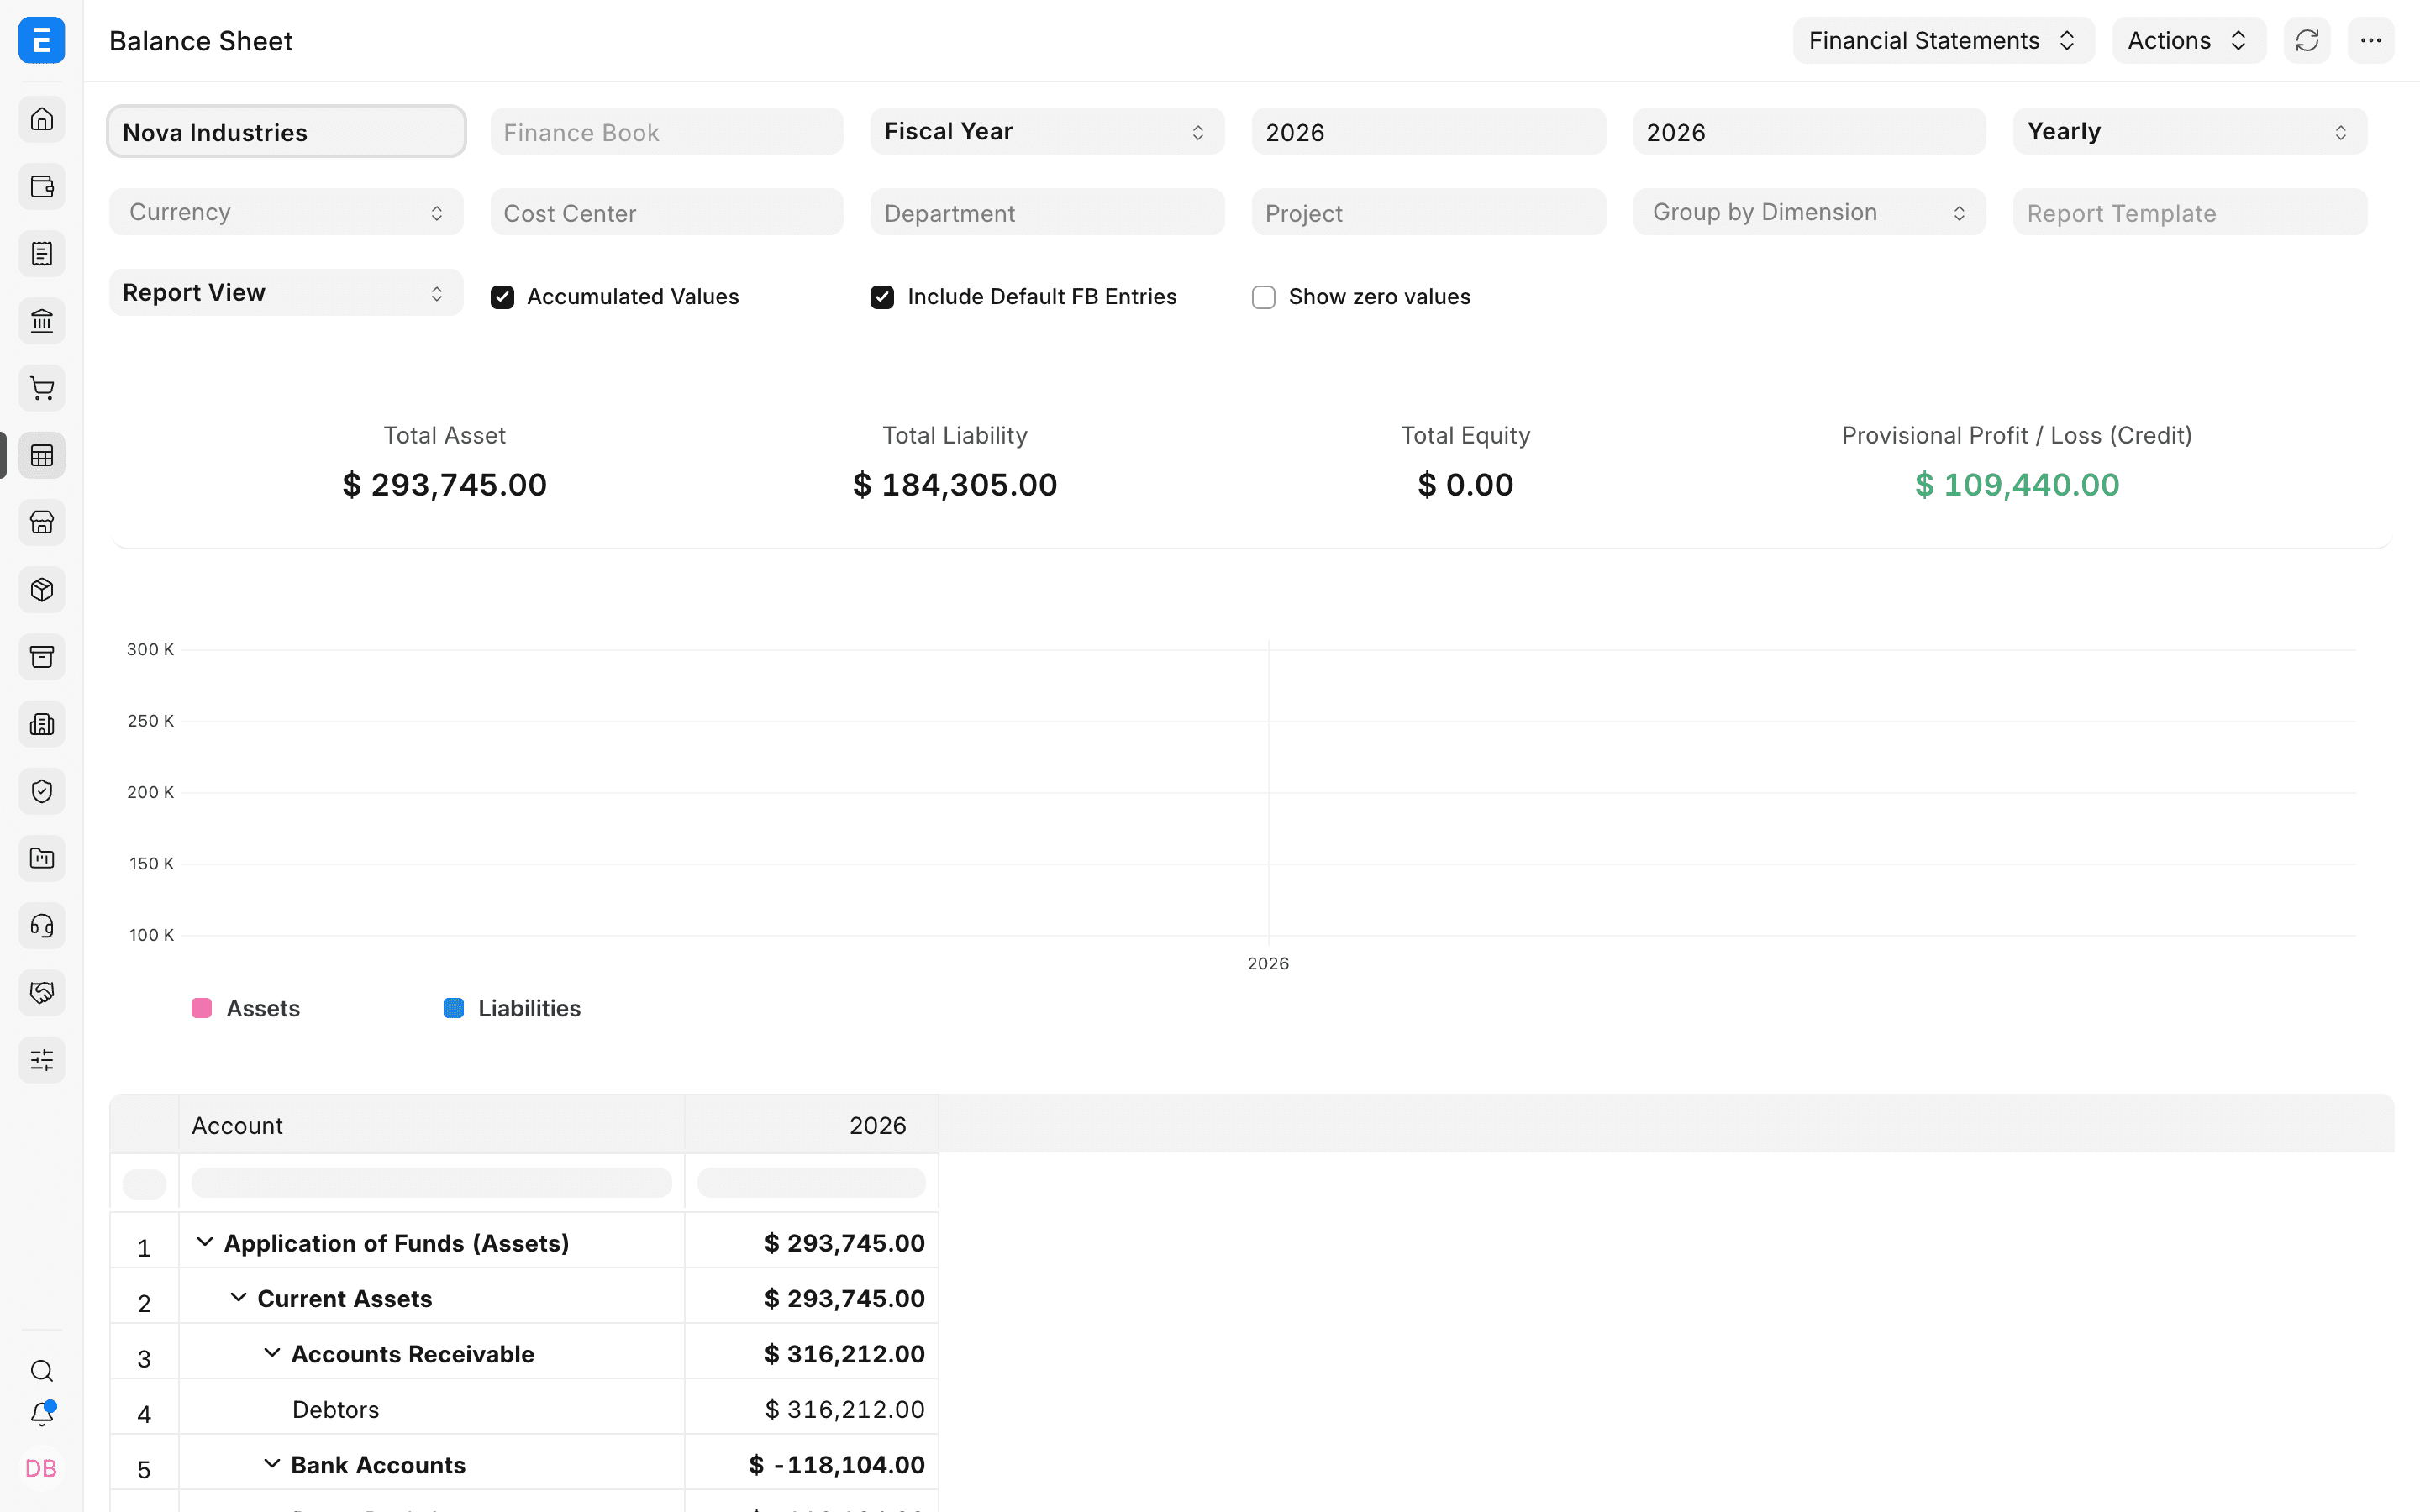
Nova Industries kết thúc năm 2026 với 293.745 USD tài sản, 184.305 USD nợ phải trả và 109.440 USD lợi nhuận tạm tính. Chủ doanh nghiệp muốn biết công ty đang nắm giữ gì, đang nợ gì, và vì sao có lãi mà số dư ngân hàng lại âm.
Bảng cân đối kế toán (Balance Sheet) cho biết tình hình tài chính tại một thời điểm:
- Tài sản: nguồn lực doanh nghiệp đang kiểm soát.
- Nợ phải trả: nghĩa vụ phải trả.
- Vốn chủ sở hữu và lợi nhuận kỳ hiện tại: phần còn lại thuộc về chủ sở hữu.
Muốn biết lợi nhuận trong kỳ được tạo ra thế nào, xem Báo cáo kết quả kinh doanh. Muốn biết tiền biến động ra sao, xem Báo cáo lưu chuyển tiền tệ.
Trước khi bắt đầu
- Gửi đủ hóa đơn bán hàng, hóa đơn mua hàng, thanh toán, giao dịch kho, tài sản, khoản vay, lương, khấu hao, thuế và các bút toán tổng hợp đã duyệt.
- Kiểm tra trong Hệ thống tài khoản, các tài khoản có đúng loại gốc Tài sản, Nợ phải trả hoặc Vốn chủ sở hữu.
Chạy Bảng cân đối kế toán
- Vào Kế toán, chọn Bảng cân đối kế toán (Balance Sheet).
- Chọn công ty Nova Industries.
- Chọn lọc theo Năm tài chính (Fiscal Year) hoặc Khoảng ngày (Date Range), và chọn Chu kỳ (Periodicity) để so sánh.
- Chỉ lọc theo sổ tài chính, trung tâm chi phí, dự án, bộ phận hoặc chiều phân tích kế toán khác khi thật sự cần.
- Làm mới và đợi số tổng, biểu đồ và các dòng tài khoản hiện ra.
Đọc kết quả của Nova Industries
| Phần | Giá trị | Ý nghĩa |
|---|---|---|
| Tổng tài sản (Total Assets) | 293.745 USD | Nguồn lực doanh nghiệp kiểm soát tại ngày báo cáo. |
| Tổng nợ phải trả (Total Liabilities) | 184.305 USD | Số tiền nợ nhà cung cấp và các bên khác. |
| Vốn chủ sở hữu (Equity) | 0 USD | Số dư vốn chủ sở hữu đã ghi sổ trong phạm vi đã lọc. |
| Lợi nhuận tạm tính (Provisional Profit) | 109.440 USD | Lợi nhuận kỳ hiện tại, chưa được kết chuyển qua khóa sổ cuối kỳ. |
Tài sản bằng nợ phải trả cộng vốn chủ sở hữu và lợi nhuận tạm tính: 293.745 = 184.305 + 109.440. Điều này chứng minh báo cáo cân về số học, chứ không chứng minh mọi tài khoản đã được phân loại đúng.
Các nhóm tài khoản
- Tài sản ngắn hạn (Current Assets): số dư sẽ sớm thành tiền hoặc sớm được sử dụng, như phải thu, ngân hàng, tiền mặt, hàng tồn kho.
- Tài sản cố định (Fixed Assets): phục vụ hoạt động dài hạn.
- Nợ ngắn hạn (Current Liabilities): các nghĩa vụ như phải trả nhà cung cấp, thuế.
- Nợ dài hạn: các khoản vay dài hạn.
- Vốn chủ sở hữu (Equity): vốn góp, các quỹ, kết quả lũy kế và số kết chuyển khi khóa sổ, tùy cách doanh nghiệp thiết kế hệ thống tài khoản.
Nova có 316.212 USD phải thu khách hàng và số dư tài khoản ngân hàng (Bank Accounts) âm 118.104 USD. Khoản phải thu lớn giải thích vì sao công ty có tài sản thuần dương mà vẫn đang thiếu tiền. Mở báo cáo công nợ phải thu để biết cần thu nợ khách nào.
Xem chi tiết một số dư
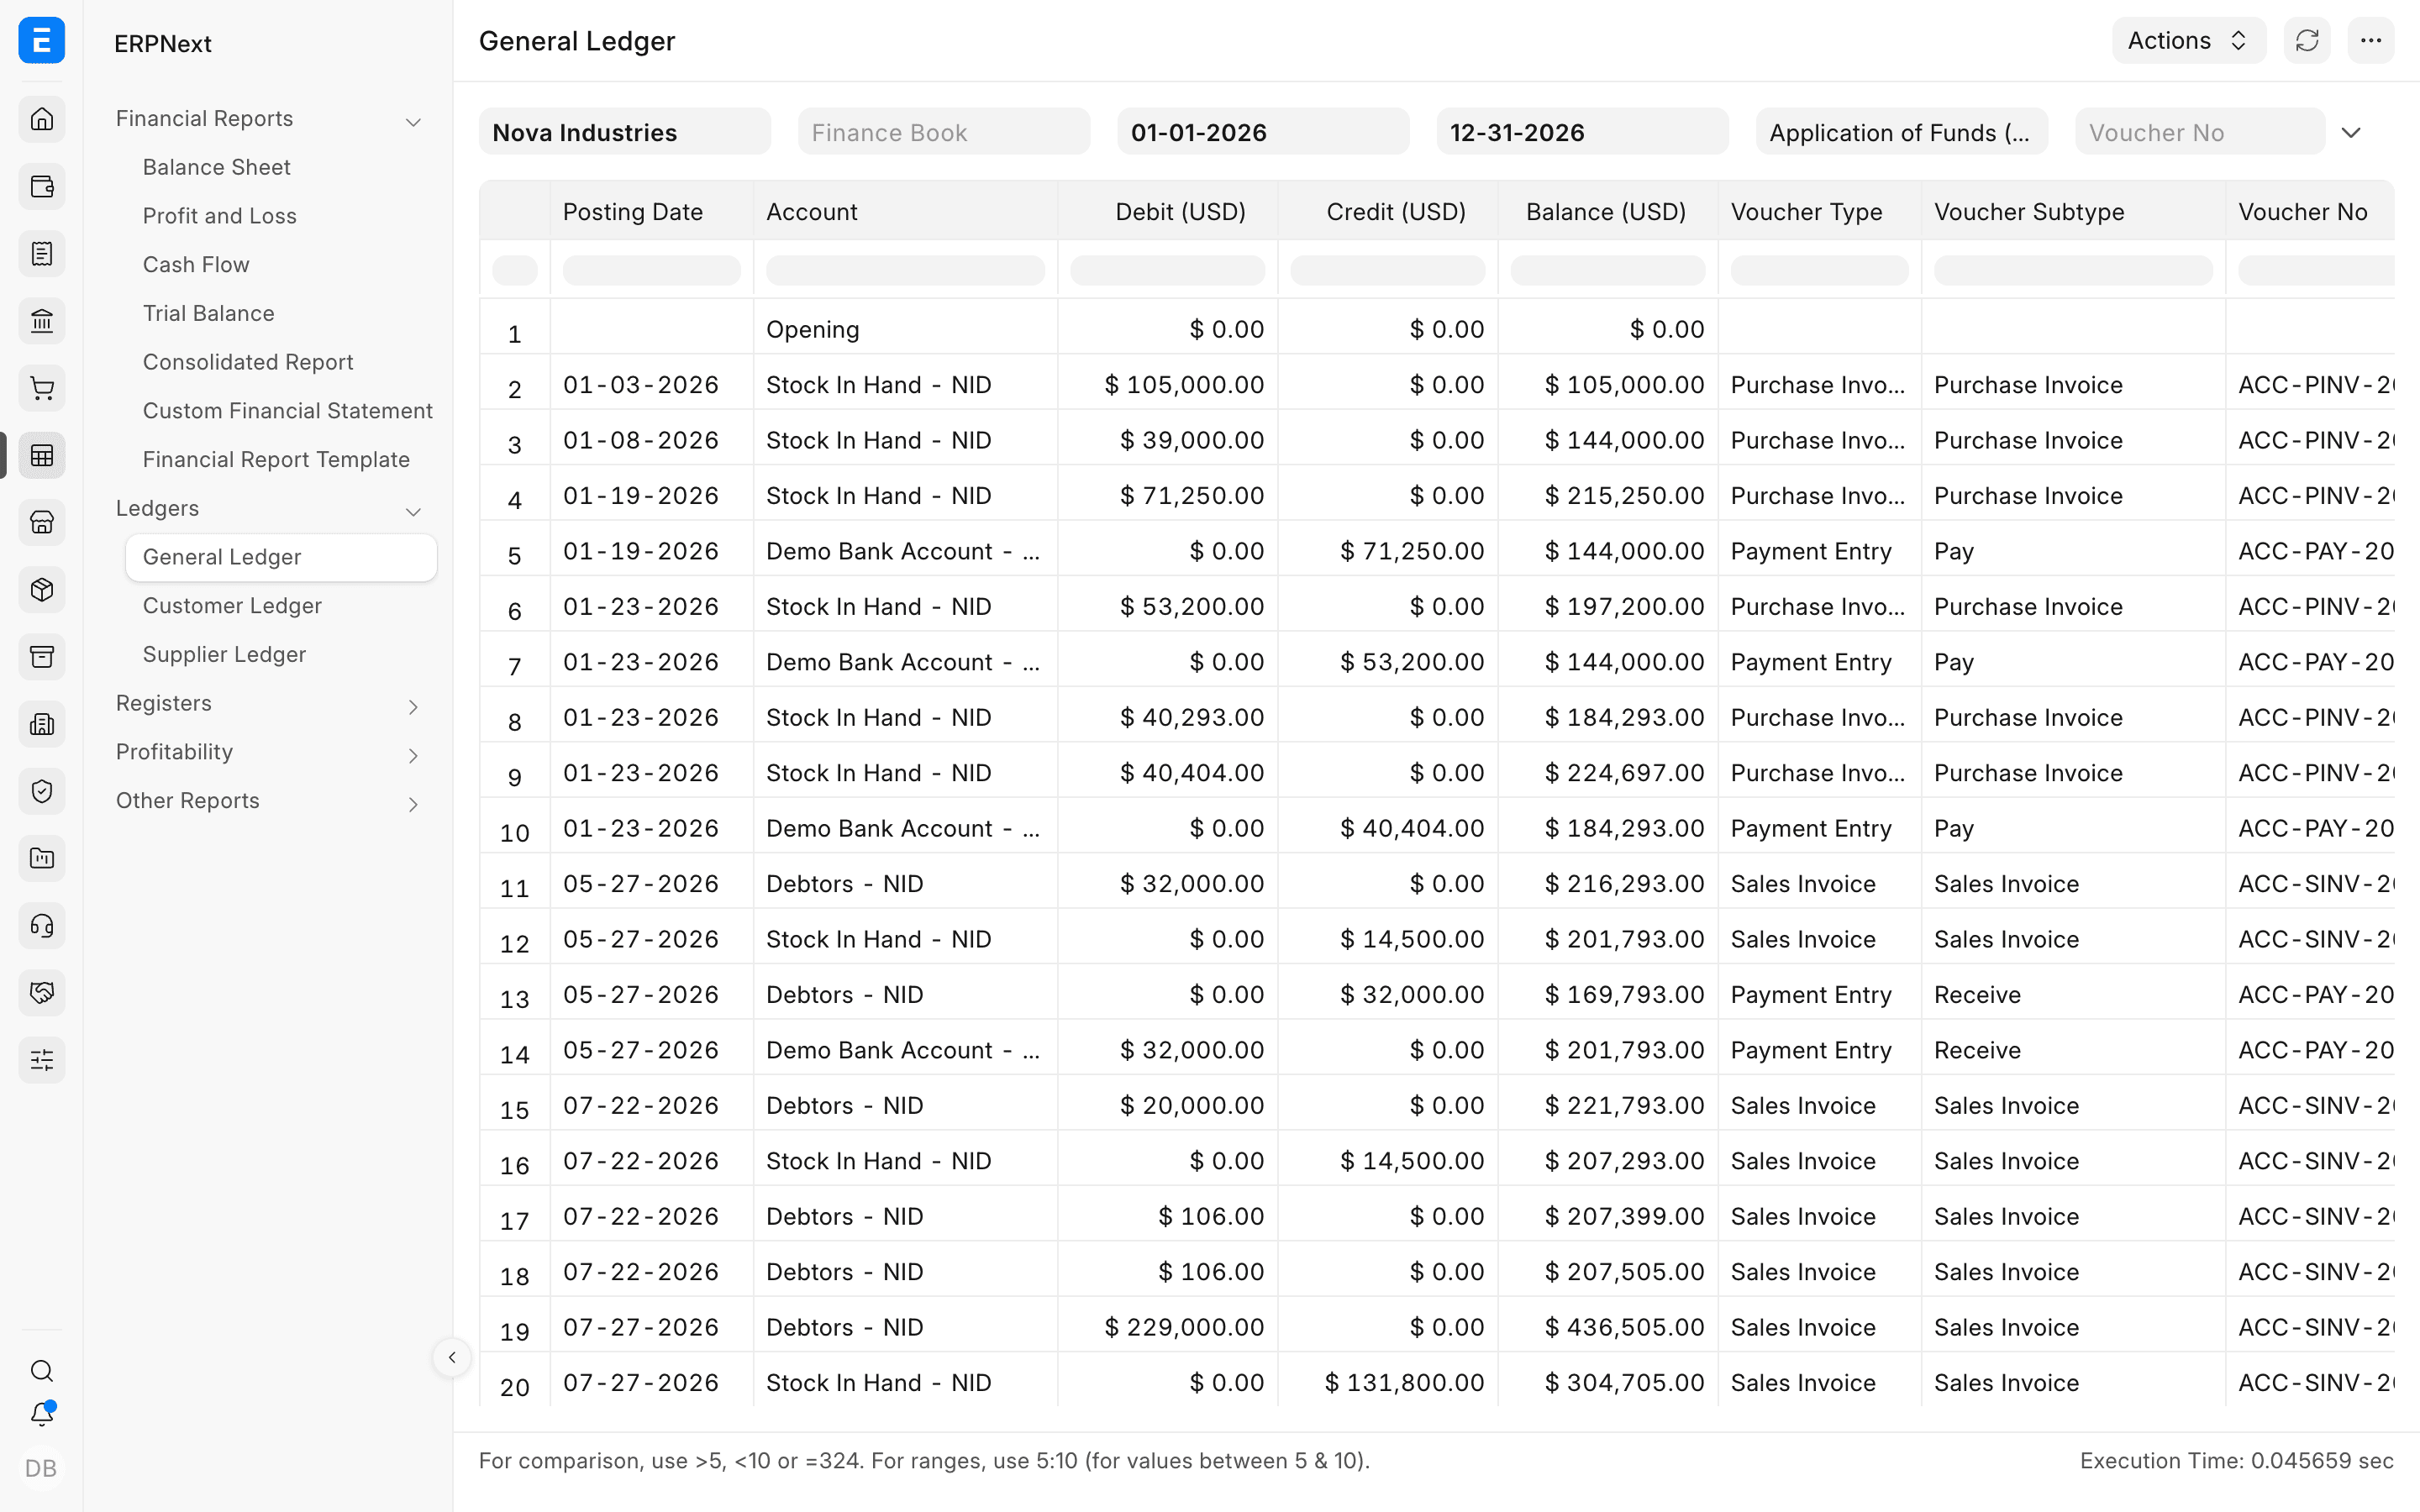
Bấm vào số tiền của một tài khoản để mở các bút toán trên Sổ cái. Trước khi so số, giữ công ty, ngày, sổ tài chính, loại tiền và chiều phân tích giống với Bảng cân đối kế toán.
Các bộ lọc quan trọng
| Bộ lọc | Tác dụng |
|---|---|
| Ngày báo cáo hoặc năm tài chính | Đặt thời điểm báo cáo và các cột so sánh. |
| Giá trị lũy kế (Accumulated Values) | Hiện số dư lũy kế đến hết mỗi kỳ hiển thị. |
| Sổ tài chính (Finance Book) | Chỉ lấy bút toán của sổ tài chính đã chọn. |
| Chiều phân tích | Hiện tình hình tài chính của một phần hoạt động, với các bút toán có gắn chiều đó. |
| Loại tiền (Currency) | Đổi cách trình bày, không đổi bút toán sổ cái. |
| Mẫu báo cáo (Report Template) | Dùng Mẫu báo cáo tài chính đã cấu hình. |
Xử lý sự cố
Bảng cân đối kế toán không cân
Kiểm tra lợi nhuận tạm tính, số dư đầu kỳ, loại gốc của tài khoản, bút toán khóa sổ cuối kỳ, và xem các báo cáo đem so có dùng cùng bộ lọc không. Truy chênh lệch qua Bảng cân đối số phát sinh và Sổ cái.
Tài khoản nằm sai phần
Xem lại Loại gốc (Root Type) và Loại báo cáo (Report Type) của tài khoản trong Hệ thống tài khoản. Sửa tài khoản có thể làm thay đổi báo cáo, nên làm theo quy trình kiểm soát kế toán của doanh nghiệp.
Báo cáo theo một phần hoạt động trông thiếu
Giao dịch không gắn chiều phân tích đã chọn sẽ bị loại ra. Kiểm tra giá trị chiều phân tích trên bút toán gốc trước khi coi báo cáo đã lọc là bảng cân đối của toàn công ty.
Câu hỏi thường gặp
Lợi nhuận vẫn là tạm tính cho đến khi khóa sổ kỳ và kết chuyển theo quy trình khóa sổ đã cấu hình.
Được. Lợi nhuận gồm cả doanh thu ghi nhận trước khi thu tiền. Phải thu, hàng tồn kho, trả nợ vay và các chênh lệch thời điểm khác đều có thể làm hao tiền.
Không. Báo cáo hiện số dư kế toán sinh ra từ giao dịch đã ghi sổ và quy tắc định giá, không tự định giá doanh nghiệp theo thị trường.