Cơ chế thuế đảo ngược (RCM)
Tài liệu ERPNext tiếng Việt: Cơ chế thuế đảo ngược (RCM)
Nova Industries mua dịch vụ tư vấn chuyên môn của Orion Advisory. Nhà cung cấp này không tính thuế trên hóa đơn. Quy định thuế nơi Nova hoạt động yêu cầu bên mua tự ghi nhận và nộp khoản thuế đó. Hạch toán theo cơ chế thuế đảo ngược (Reverse Charge) tách riêng khoản phải trả nhà cung cấp với nghĩa vụ thuế, và nếu được phép, ghi nhận phần thuế đầu vào được khấu trừ.
ERPNext cung cấp công cụ hạch toán, còn thuế suất, điều kiện áp dụng, cách kê khai và phân loại tài khoản do quy định thuế nơi bạn hoạt động quyết định. Hãy nhờ chuyên gia thuế duyệt mẫu thuế trước khi dùng thật.
Thiết lập tài khoản
| Tài khoản | Mục đích |
|---|---|
| Thuế RCM phải nộp (RCM Tax Payable) | Nợ phải trả: khoản thuế công ty phải tự nộp. |
| Thuế RCM đầu vào được khấu trừ (RCM Input Tax Credit) | Phần thuế đủ điều kiện được khấu trừ. |
| Chi phí thuế RCM (RCM Tax Expense) | Phần không được khấu trừ, nếu có. |
Tạo mẫu thuế mua hàng
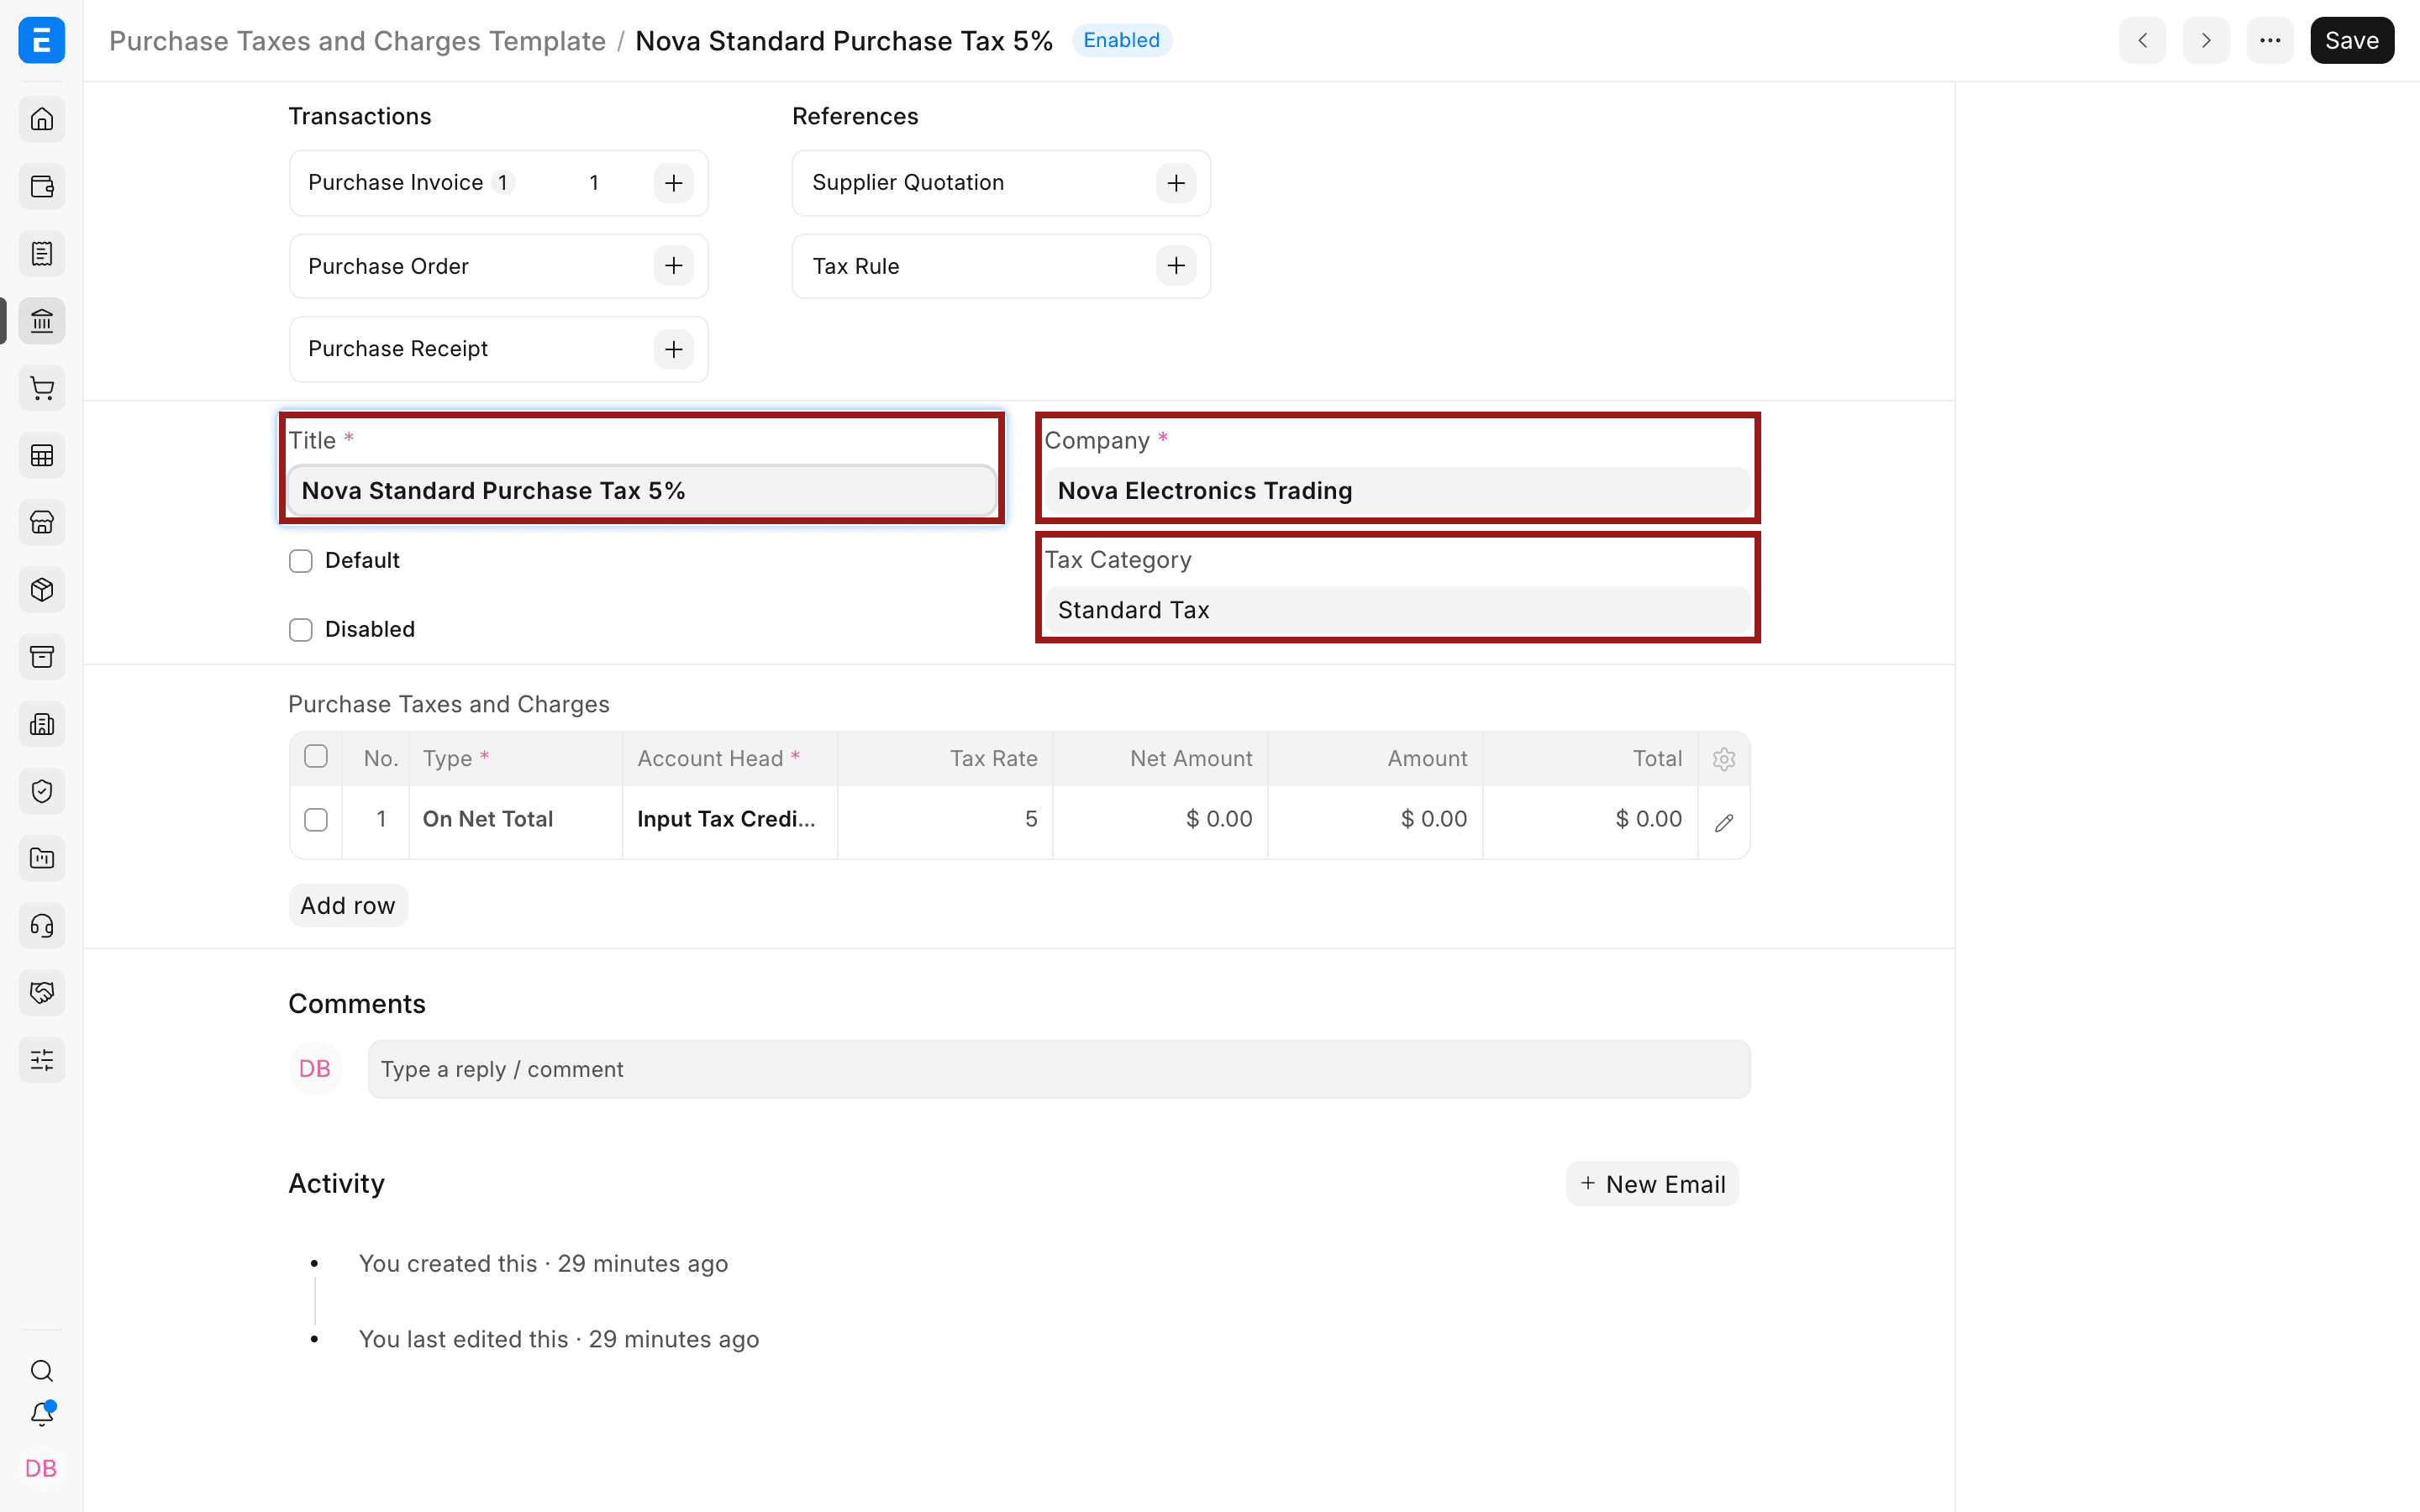
- Tạo một Mẫu thuế và phí mua hàng (Purchase Taxes and Charges Template) riêng cho thuế đảo ngược.
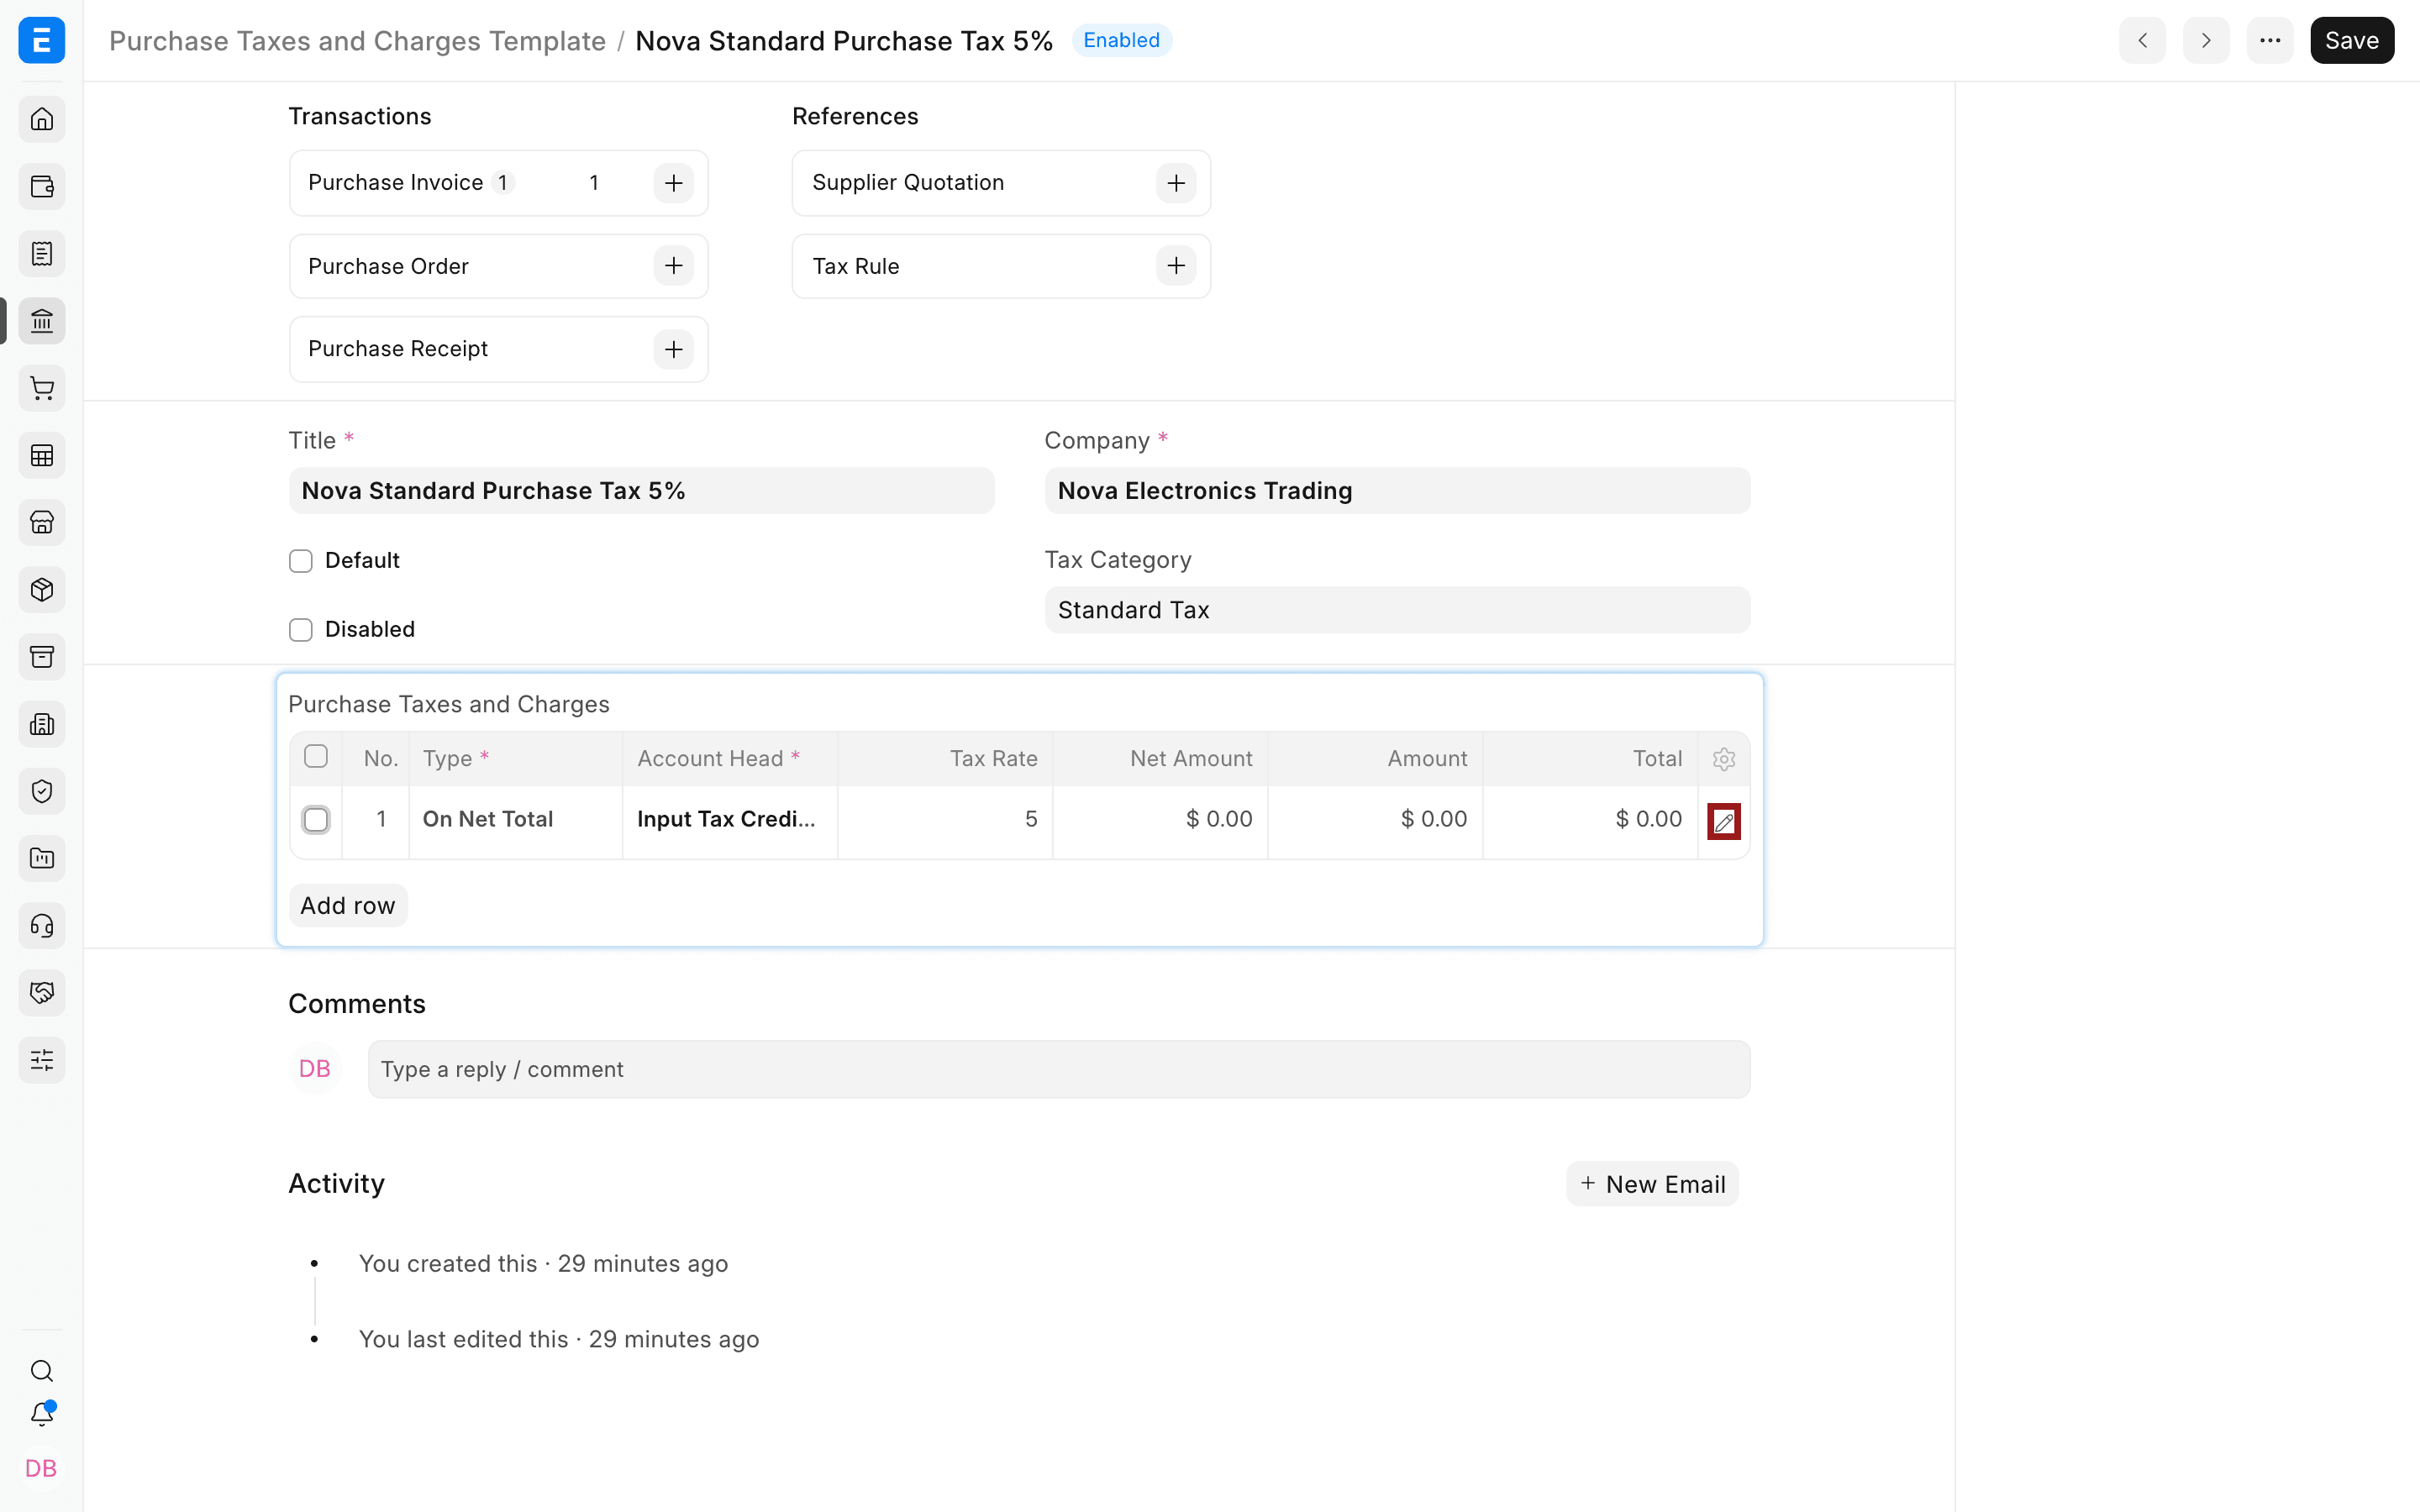
- Thêm dòng thuế ghi Có vào tài khoản Thuế RCM phải nộp, theo thuế suất đã duyệt.
- Nếu thuế được khấu trừ, thêm dòng tương ứng ghi vào tài khoản thuế đầu vào được khấu trừ. Phần không được khấu trừ thì ghi vào tài khoản chi phí.
- Chạy thử, kiểm tra khoản phải trả nhà cung cấp, nghĩa vụ thuế, thuế đầu vào và tổng hóa đơn trước khi dùng mẫu cho giao dịch hằng ngày.
Áp dụng và kiểm tra
- Tạo hóa đơn mua hàng theo đúng số tiền trên hóa đơn của nhà cung cấp.
- Ở phần Thuế và phí (Taxes and Charges), chọn mẫu RCM.
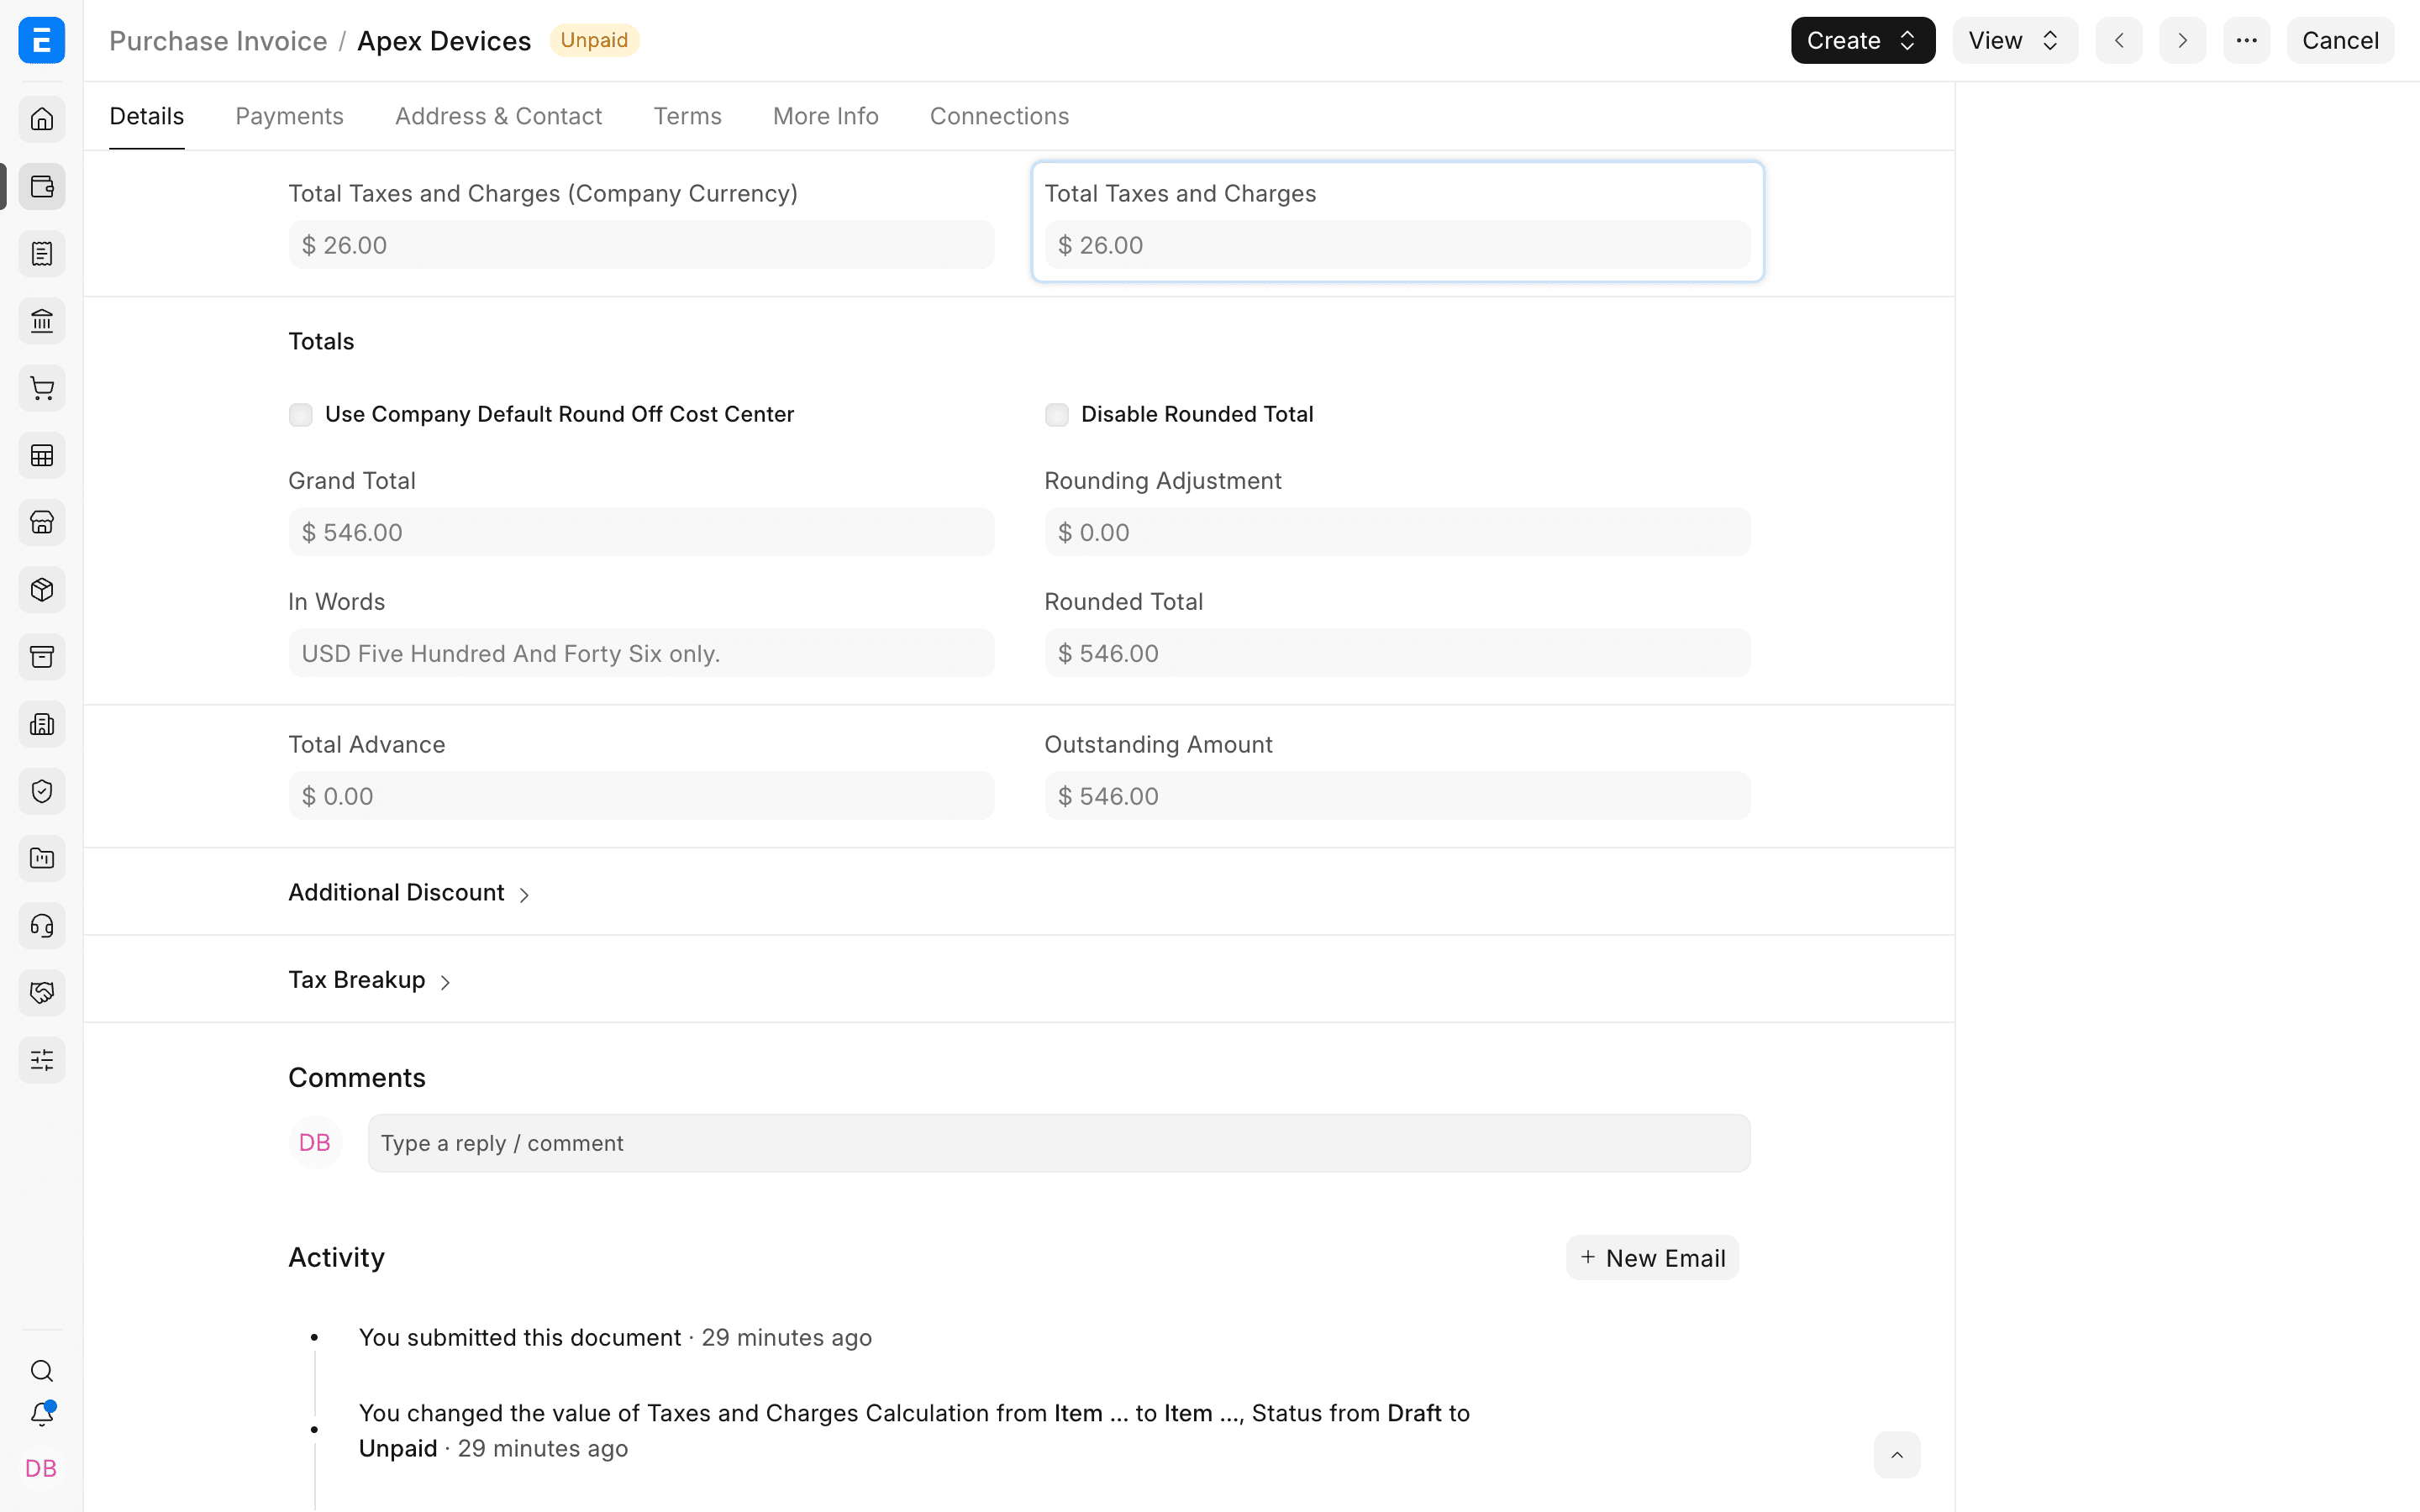
- Kiểm tra số còn nợ nhà cung cấp không bị cộng phần thuế mà nhà cung cấp không tính.
- Gửi hóa đơn, rồi xem Sổ cái kế toán (Accounting Ledger) hoặc Sổ cái (General Ledger).
- Nộp hoặc điều chỉnh khoản Thuế RCM phải nộp theo quy trình nộp thuế đã được duyệt.
Xử lý sự cố
Khoản phải trả nhà cung cấp bị cộng cả thuế đảo ngược
Kiểm tra trên các dòng thuế:
- Cộng hoặc trừ (Add or Deduct);
- Đã gồm trong đơn giá in (Included in Print Rate);
- Tài khoản (Account Head);
- dòng thứ hai (thuế đầu vào hoặc chi phí).
Khi nhà cung cấp không tính thuế, thông thường khoản phải trả nhà cung cấp chỉ bằng số tiền trên hóa đơn của họ.
Thuế đầu vào chỉ được khấu trừ một phần
Chia số tiền giữa tài khoản thuế đầu vào được khấu trừ và tài khoản chi phí thuế, bằng thuế suất hoặc các dòng thuế đã được duyệt.
Câu hỏi thường gặp
Cách hạch toán dùng lại được, nhưng quy định pháp lý thì không. Hãy dùng thuế suất, tài khoản, tờ khai và chứng từ theo đúng quy định của quốc gia bạn.