Bán tài sản
Tài liệu ERPNext tiếng Việt: Bán tài sản
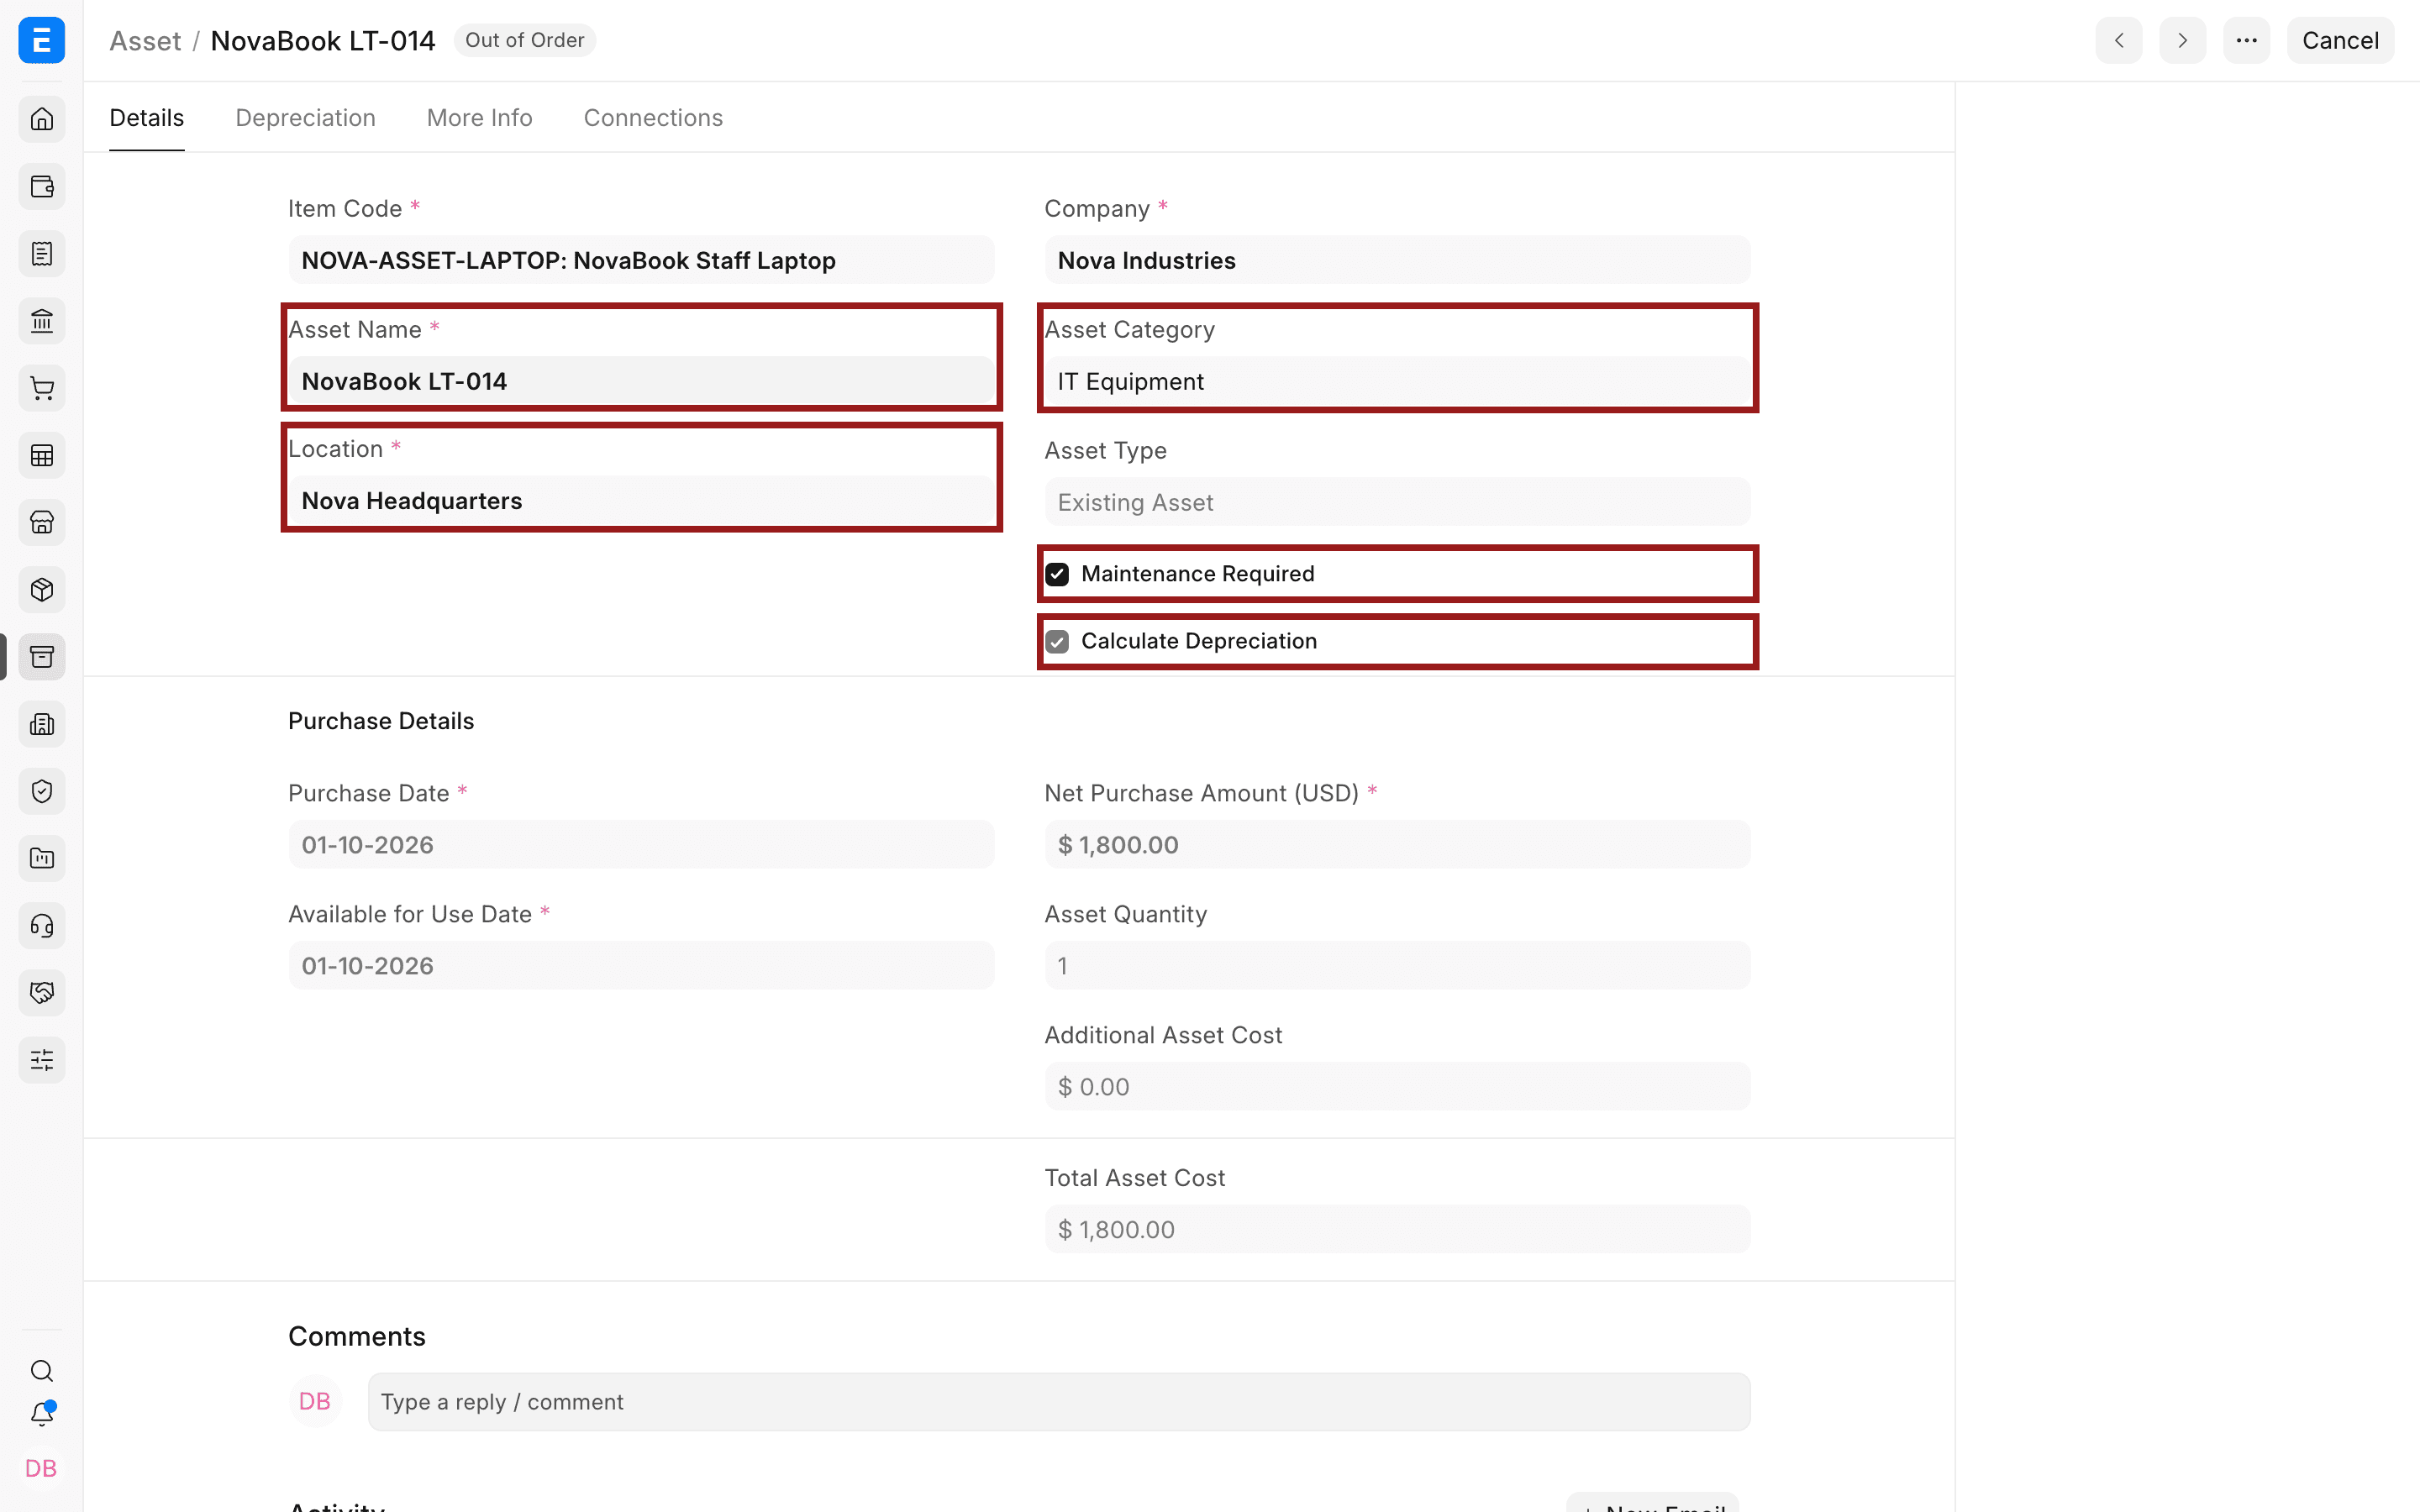
Nova Industries bán một camera kiểm tra cũ với giá 1.500 USD. Camera có nguyên giá cao hơn, nhưng một phần nguyên giá đó đã được ghi nhận thành khấu hao. Kế toán không thể coi 1.500 USD như một lần bán hàng thông thường, vì giá trị còn lại của tài sản cũng phải được loại khỏi sổ.
Bán tài sản ghi nhận số tiền thu từ khách hàng, loại bỏ nguyên giá và khấu hao lũy kế của tài sản, và tính lãi hoặc lỗ. Tài sản vẫn nằm trong sổ đăng ký với trạng thái Sold (đã bán) để lịch sử không bị mất.
Trước khi bắt đầu
Xác nhận tài sản đã Gửi, chưa bán hoặc hủy bỏ, và khấu hao đã được hạch toán đến ngày thanh lý theo chính sách (khi Gửi hóa đơn, ERPNext tự hạch toán khấu hao theo tỷ lệ ngày đến ngày bán cho tài sản có tính khấu hao). Chuẩn bị khách hàng và các tài khoản thanh lý. Công ty cần khai báo Tài khoản lãi/lỗ khi thanh lý tài sản (Gain/Loss Account on Asset Disposal) và Trung tâm chi phí khấu hao tài sản (Asset Depreciation Cost Center).
Tạo giao dịch bán
- Mở Tài sản và bấm Hành động (Actions) > Bán tài sản (Sell Asset), nhập số lượng bán rồi bấm Bán (Sell); ERPNext tạo sẵn Hóa đơn bán hàng. Hoặc tự tạo Hóa đơn bán hàng (Sales Invoice) và chọn mặt hàng tài sản cố định cùng Tài sản.
- Nhập khách hàng, ngày hạch toán, tài sản, số lượng và giá bán. Không đánh dấu Cập nhật kho (Update Stock) cho dòng tài sản cố định.
- Xem lại thuế và các tài khoản thanh lý.
- Gửi Hóa đơn bán hàng.
Nếu số lượng bán nhỏ hơn số lượng của tài sản, phần còn lại được tách thành một tài sản mới và thao tác này không hoàn tác được.
Kiểm tra việc thanh lý
Trạng thái tài sản chuyển thành Sold và ngày thanh lý được ghi lại. Xem Hóa đơn bán hàng, bút toán tổng hợp hoặc Sổ cái để xác nhận khoản phải thu, nguyên giá tài sản, khấu hao lũy kế và lãi hoặc lỗ.
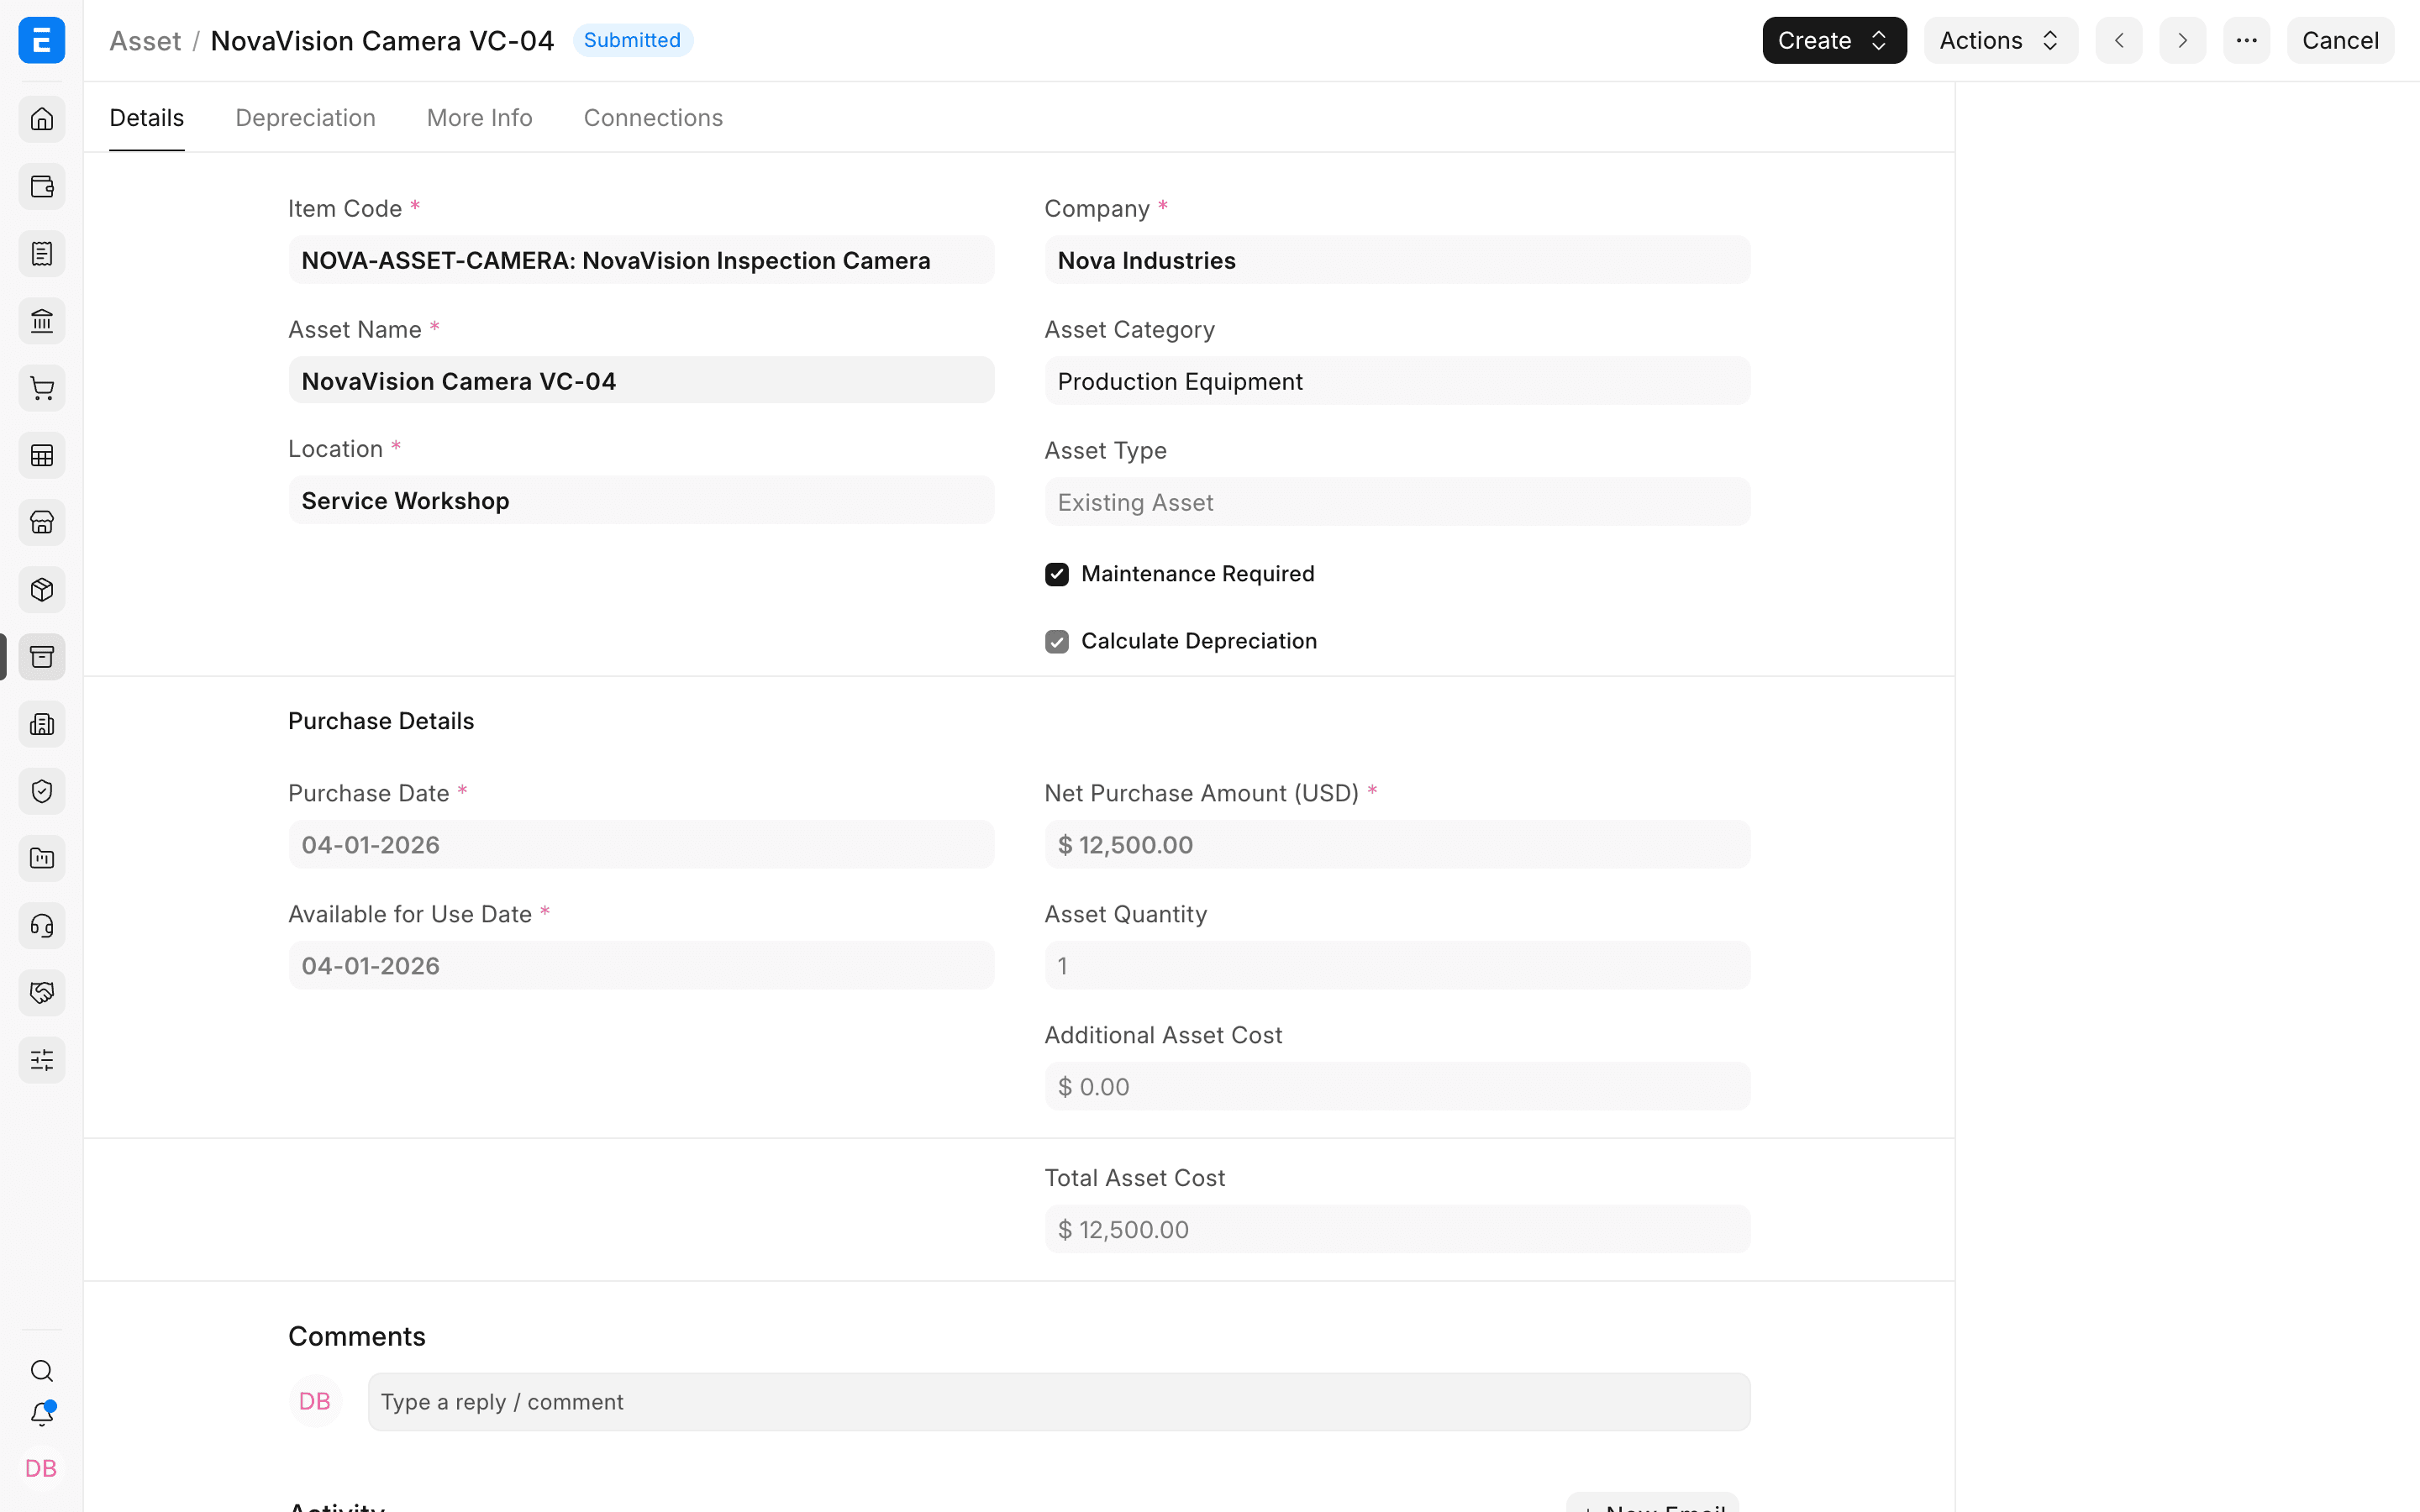
Hóa đơn bán hàng không ghi doanh thu vào tài khoản thu nhập của mặt hàng, mà ghi theo bút toán thanh lý. Ví dụ minh họa: camera có nguyên giá 4.000 USD; đến ngày bán, khấu hao lũy kế (đã gồm phần khấu hao hạch toán đến ngày bán) là 2.200 USD, nên giá trị còn lại là 4.000 − 2.200 = 1.800 USD. Lãi/lỗ = giá bán − giá trị còn lại.
Bán 1.500 USD, lỗ 300 USD (1.500 − 1.800):
| Tài khoản | Nợ | Có |
|---|---|---|
| Debtors (phải thu khách hàng) | 1.500 USD | |
| Accumulated Depreciation (hao mòn lũy kế) | 2.200 USD | |
| Gain/Loss on Asset Disposal (lãi/lỗ thanh lý tài sản) | 300 USD | |
| Fixed Asset (tài sản cố định) | 4.000 USD | |
| Tổng | 4.000 USD | 4.000 USD |
Bán 2.000 USD, lãi 200 USD (2.000 − 1.800):
| Tài khoản | Nợ | Có |
|---|---|---|
| Debtors (phải thu khách hàng) | 2.000 USD | |
| Accumulated Depreciation (hao mòn lũy kế) | 2.200 USD | |
| Fixed Asset (tài sản cố định) | 4.000 USD | |
| Gain/Loss on Asset Disposal (lãi/lỗ thanh lý tài sản) | 200 USD | |
| Tổng | 4.200 USD | 4.200 USD |
Thuế trên hóa đơn (nếu có) hạch toán riêng theo các dòng thuế, không nằm trong tính lãi/lỗ.
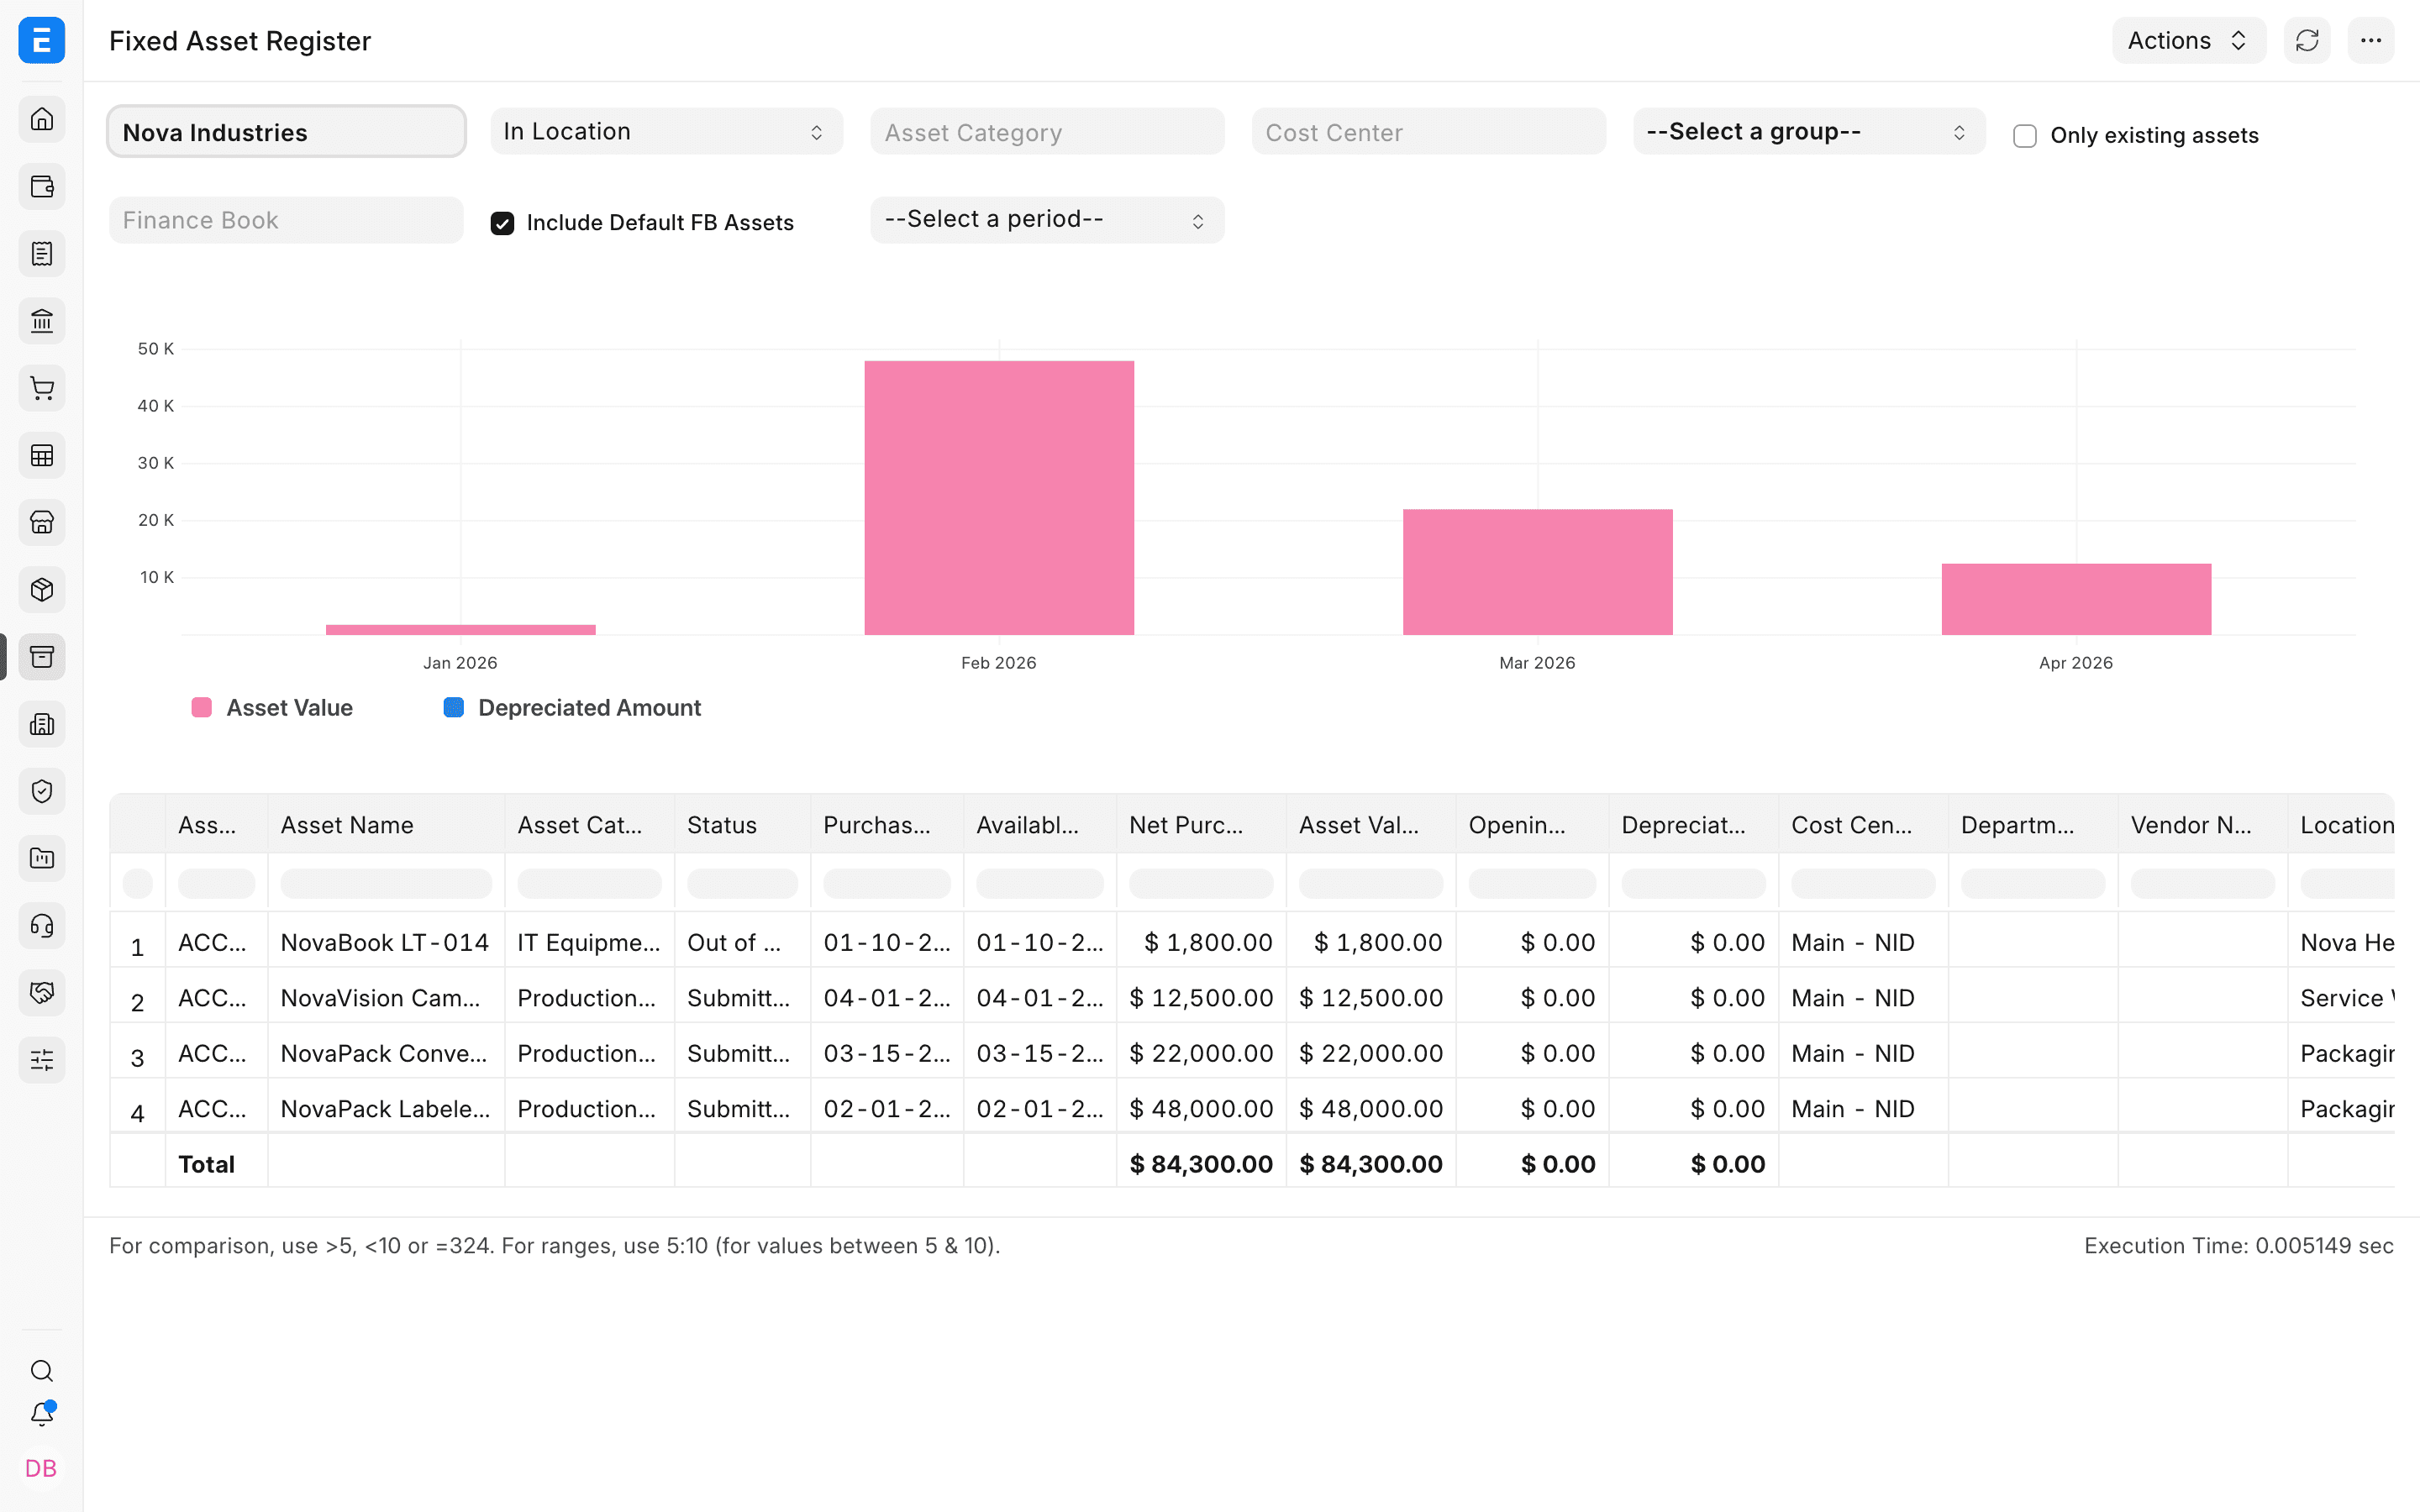
Dùng Sổ đăng ký tài sản cố định (Fixed Asset Register) để xác nhận tài sản không còn xuất hiện như tài sản đang có tại ngày liên quan.
Xử lý sự cố
Không chọn được Tài sản trên Hóa đơn bán hàng
Xác nhận mặt hàng là tài sản cố định, tài sản đã Gửi và còn khả dụng (chưa bán, hủy bỏ hay vốn hóa), và công ty khớp nhau.
Lãi hoặc lỗ trông sai
Kiểm tra tiền bán, ngày thanh lý, giá trị còn lại, khấu hao đã ghi, thuế và các tài khoản đã chọn.
Câu hỏi thường gặp
Hãy dùng mặt hàng tài sản cố định và liên kết đúng Tài sản đó, để ERPNext thực hiện được bút toán thanh lý.
Không. Nó chỉ đổi trạng thái vòng đời thành Sold và giữ nguyên lịch sử.
Được. Lãi hoặc lỗ dựa trên tiền bán so với giá trị còn lại tại ngày thanh lý.