Vốn hóa tài sản
Tài liệu ERPNext tiếng Việt: Vốn hóa tài sản
Nova Industries tự chế tạo một máy kiểm tra từ các linh kiện đã mua, công kỹ thuật viên và dịch vụ lắp đặt. Trong lúc chế tạo, các chi phí này được gom riêng. Khi máy sẵn sàng, công ty cần gộp các chi phí đủ điều kiện thành một tài sản cố định duy nhất.
Vốn hóa tài sản (Asset Capitalization) gom các chi phí đó và chuyển vào tài sản hoàn chỉnh. Nó cho thấy giá trị cuối cùng được hình thành thế nào và ngăn công ty ghi một tài sản dài hạn thành chi phí hoạt động ngay lập tức.
Trước khi bắt đầu
Xác nhận mặt hàng tài sản cố định và nhóm tài sản đích, các tài sản nguồn, hàng tồn kho sẵn có, tài khoản chi phí dịch vụ, sổ tài chính, ngày hạch toán và chính sách vốn hóa.
Xác định tài sản đích
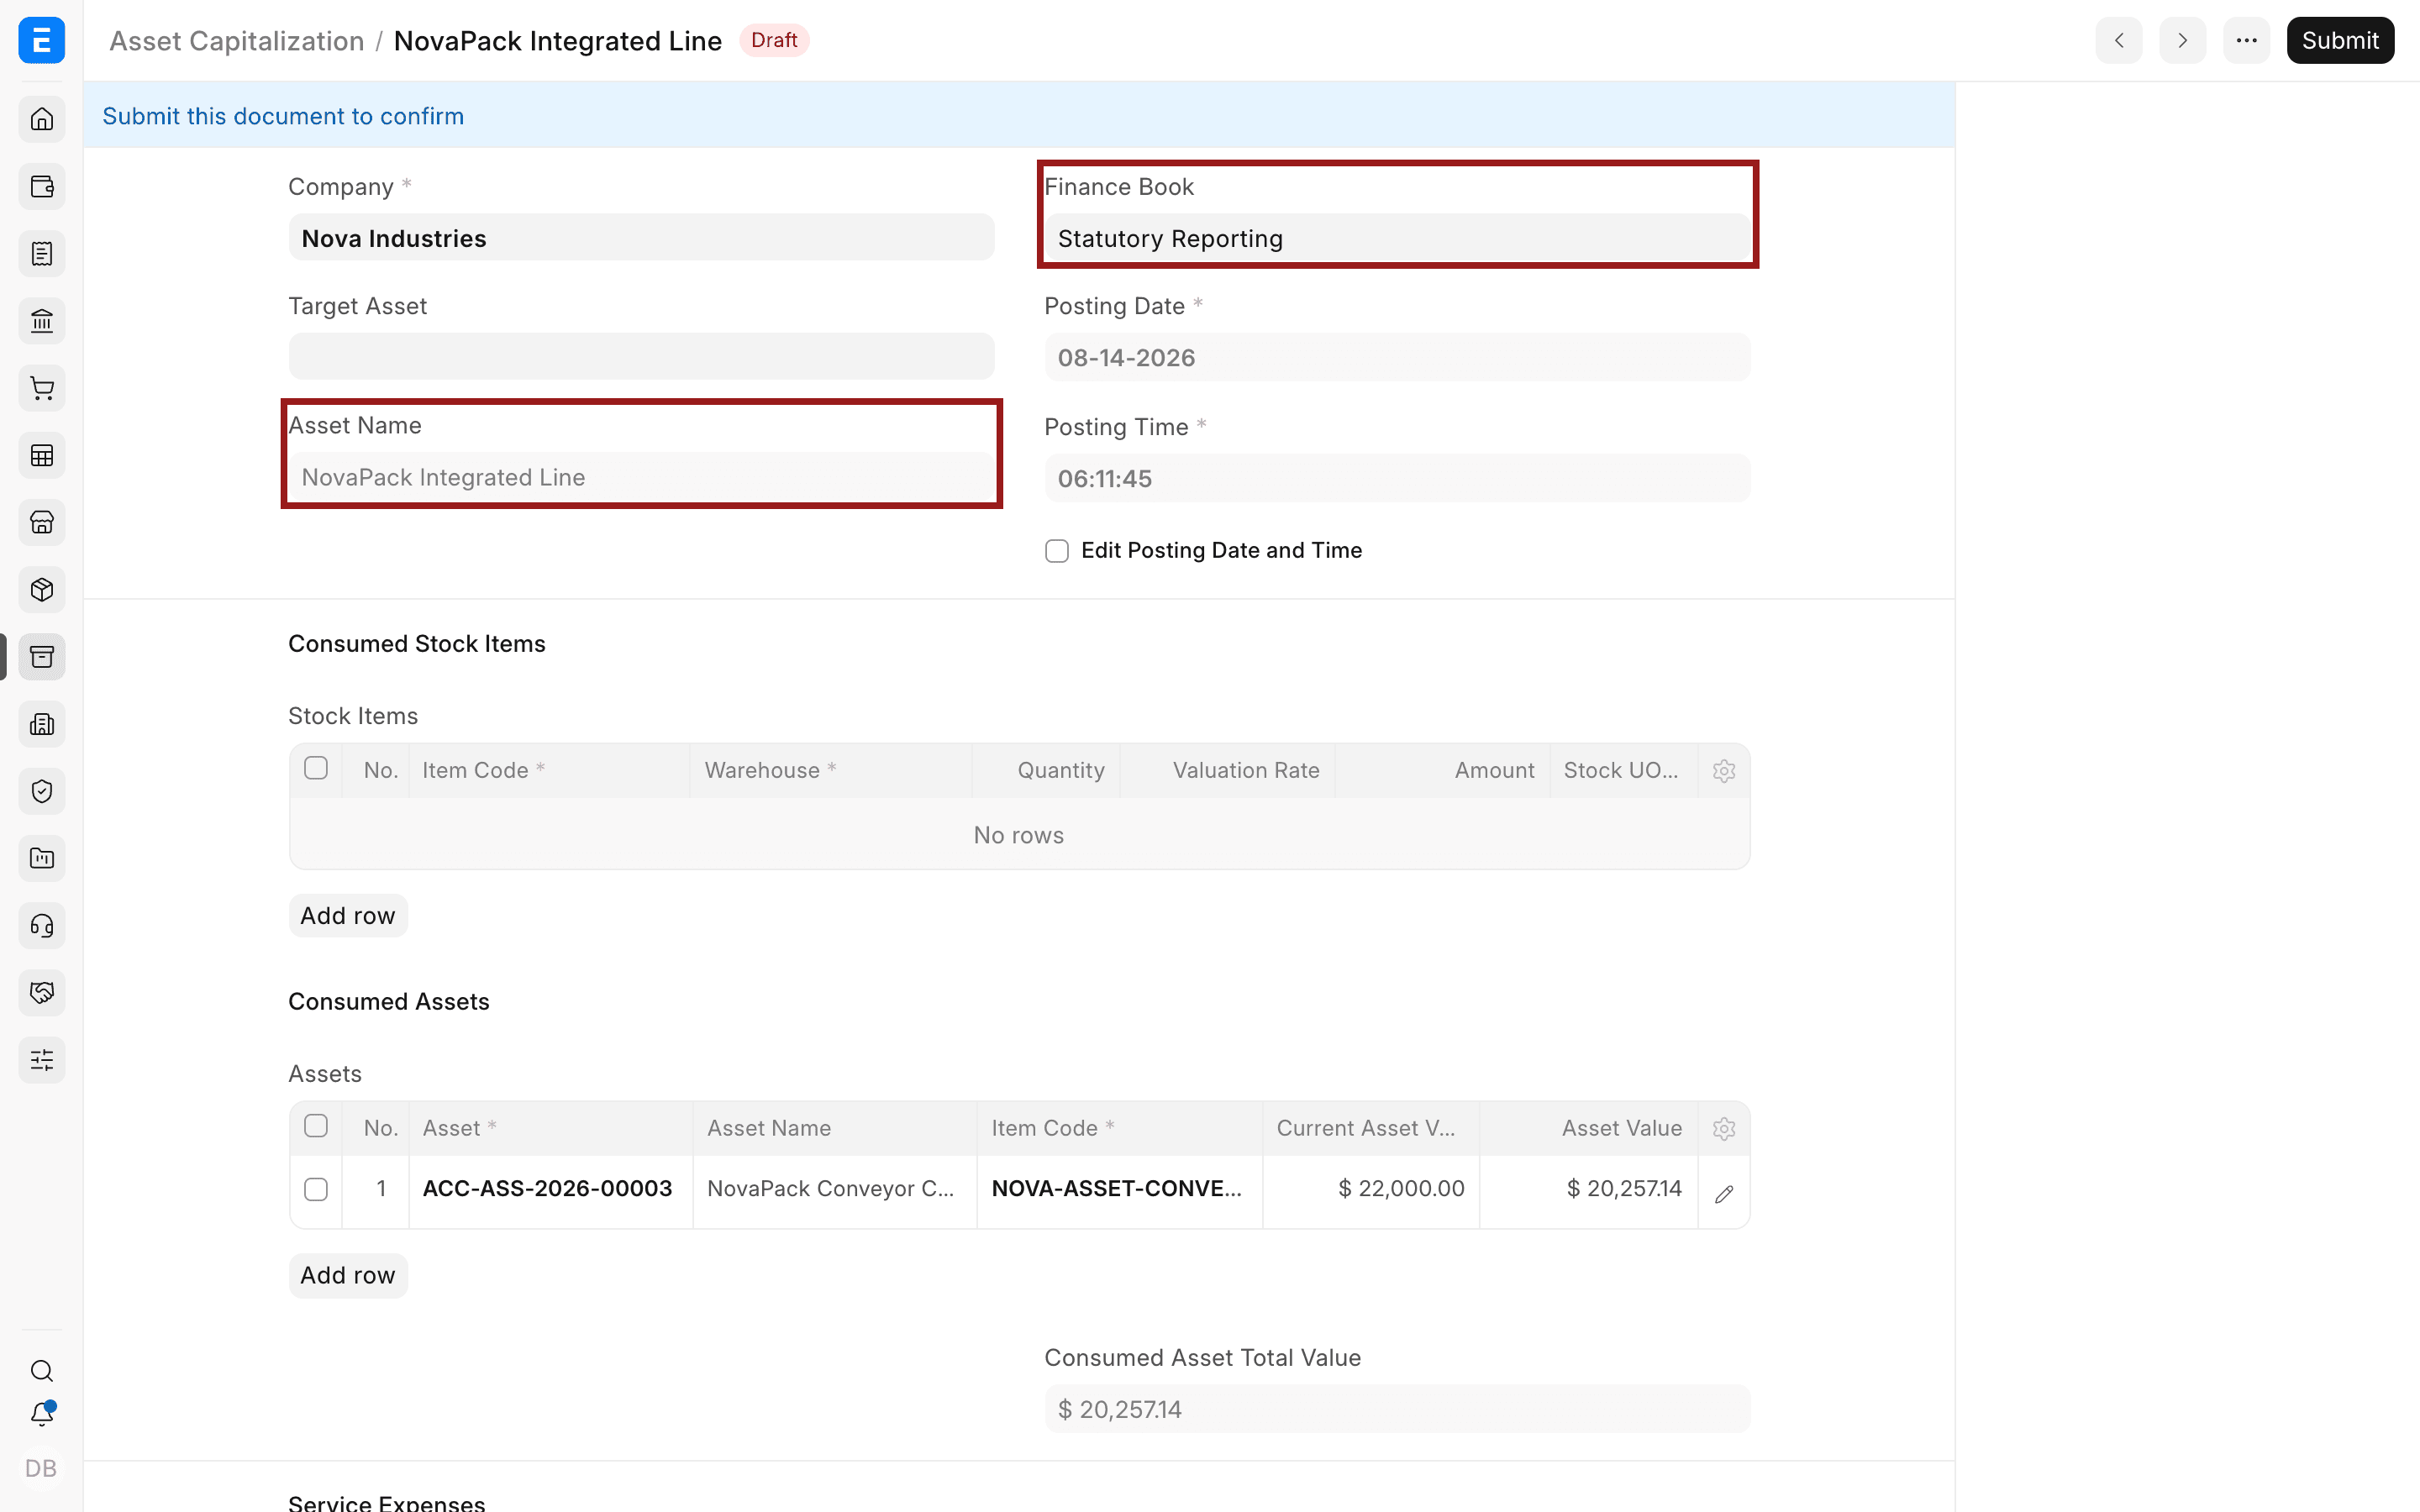
Tài sản đích là một Tài sản loại Tài sản tổng hợp (Composite Asset) đang ở trạng thái Nháp. Cách làm:
- Tạo Tài sản mới, chọn mặt hàng tài sản cố định và đặt Loại tài sản (Asset Type) là Composite Asset, rồi lưu. Tài sản ở trạng thái Work In Progress (đang thực hiện) và hiện thông báo cần vốn hóa trước khi Gửi.
- Trên tài sản đó bấm Vốn hóa tài sản (Capitalize Asset) để tạo phiếu Vốn hóa tài sản, hoặc tạo phiếu mới rồi chọn mặt hàng đích và tài sản đích (chỉ chọn được Tài sản tổng hợp còn ở trạng thái Nháp).
- Chọn công ty và ngày hạch toán.
- Chọn sổ tài chính khi cần.
Thêm chi phí nguồn
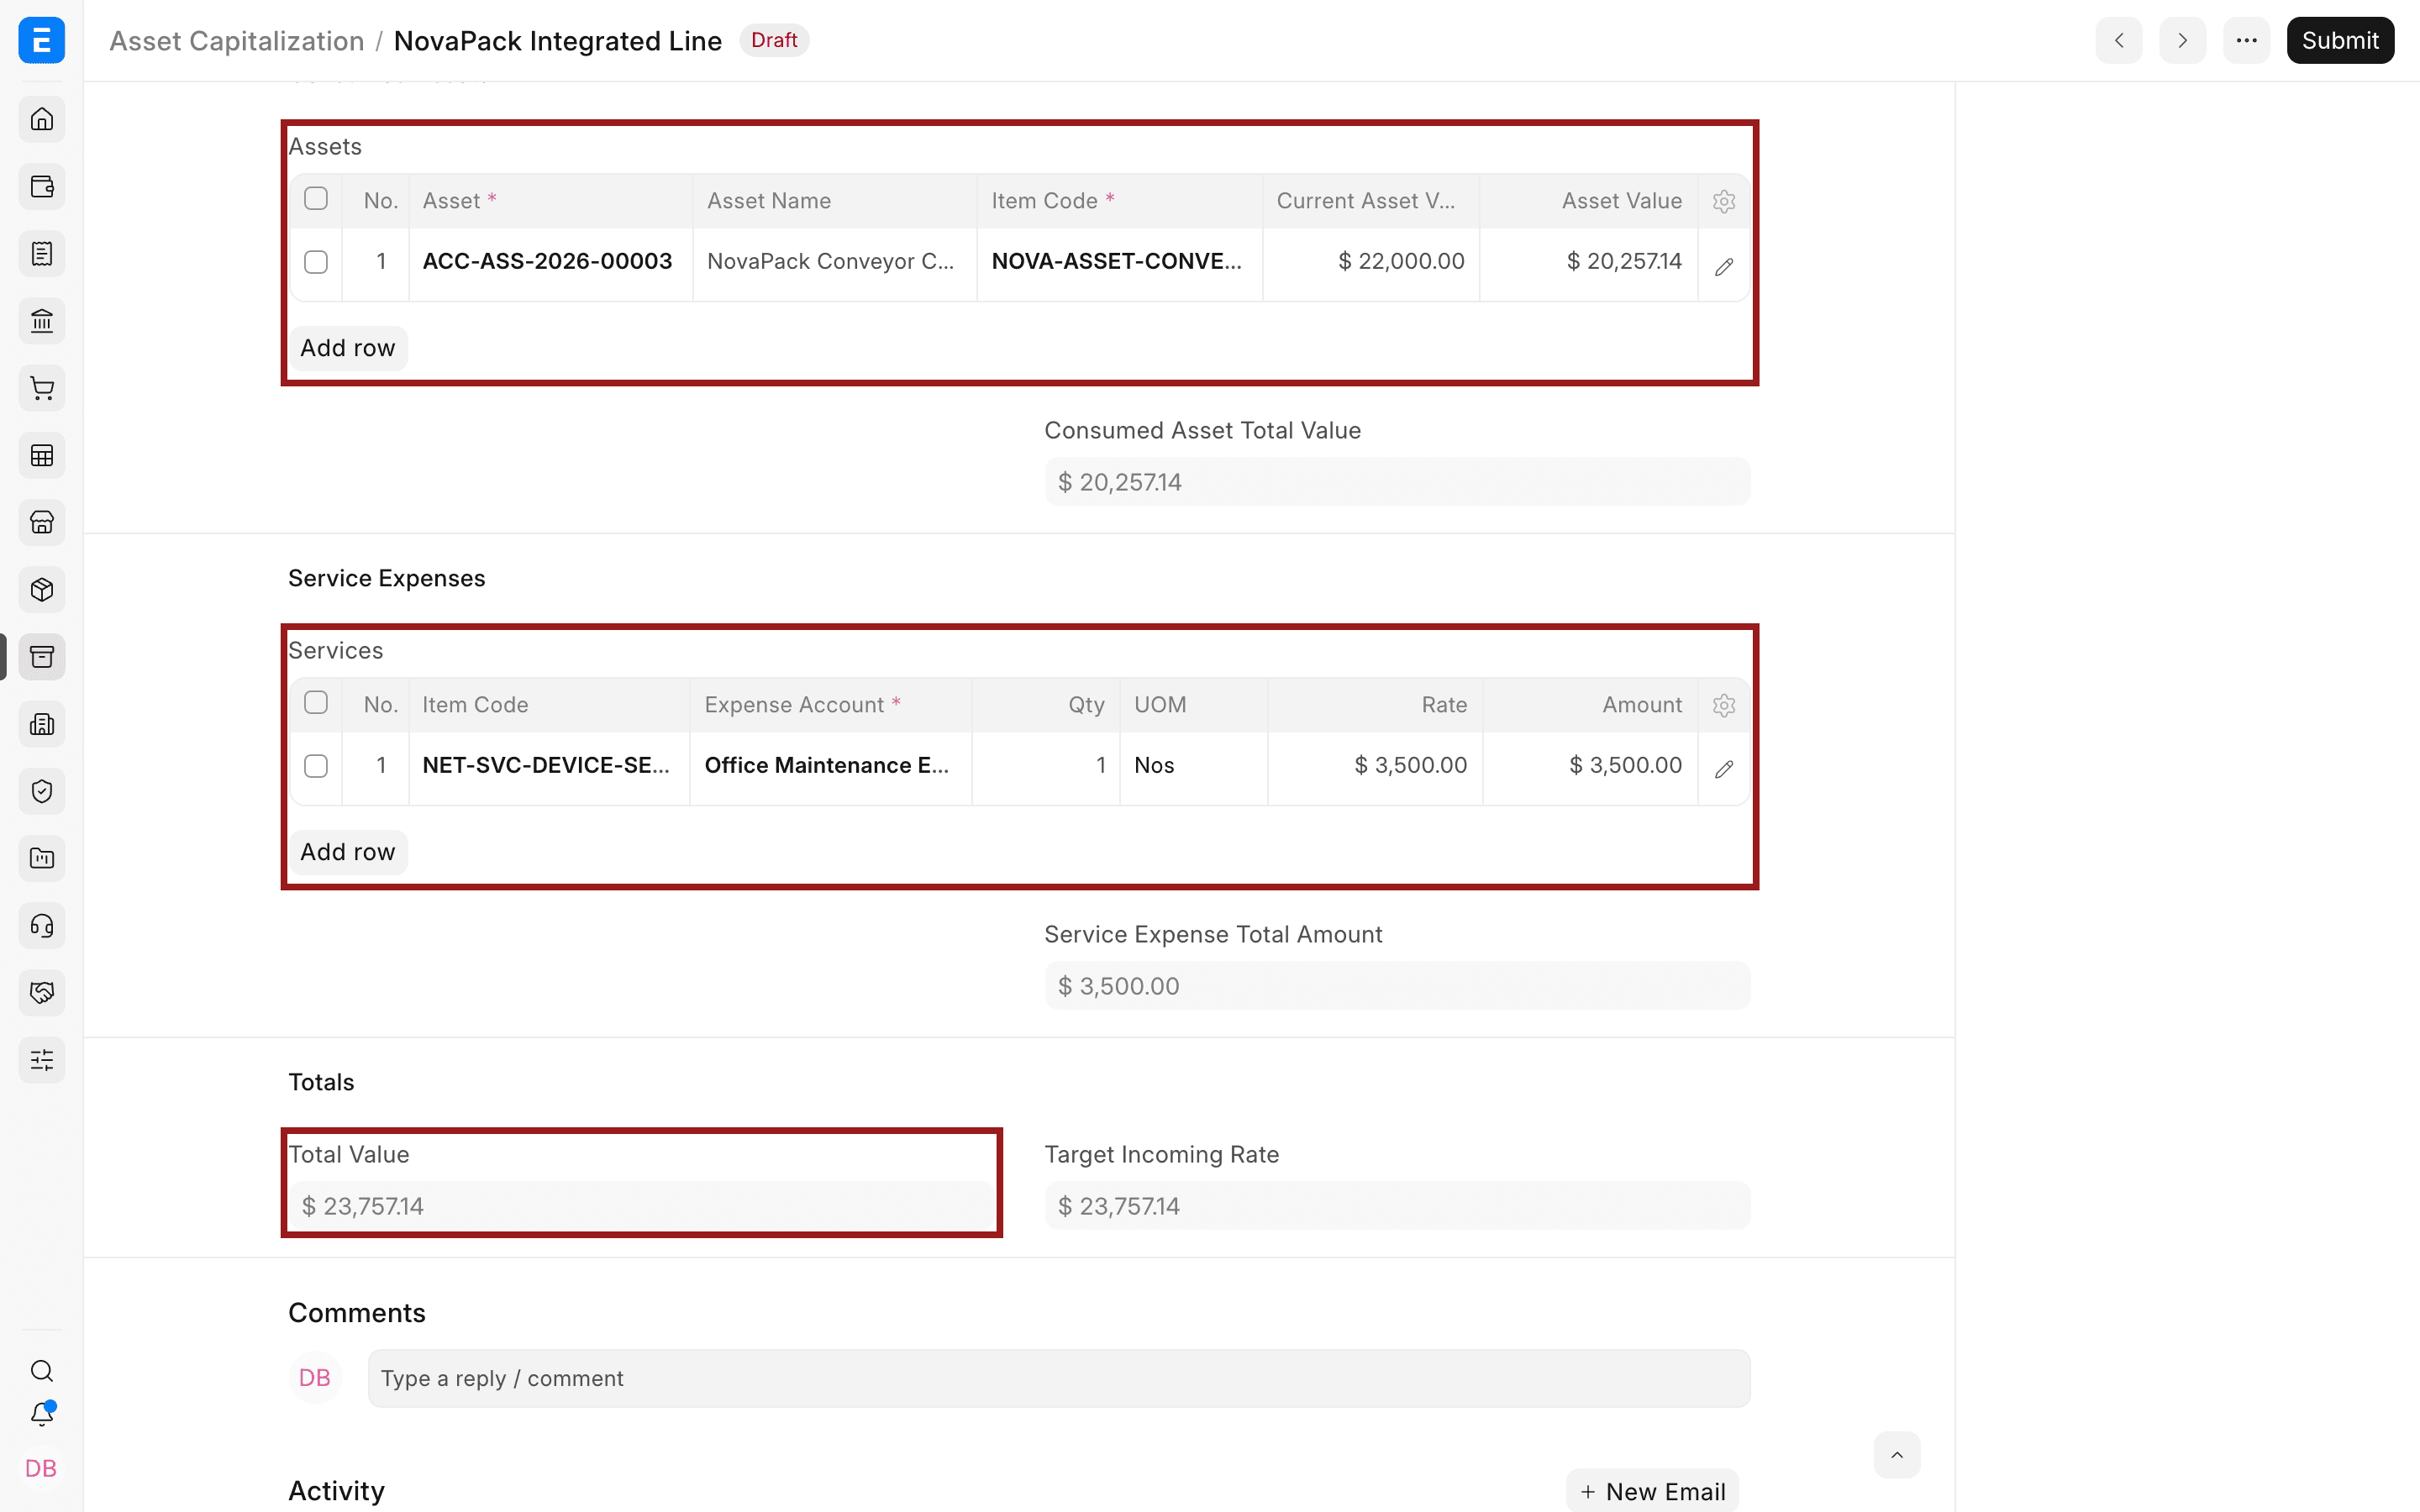
Thêm mặt hàng kho (Mặt hàng kho (Stock Items)), tài sản đã tiêu hao (Tài sản (Assets)) và chi phí dịch vụ (Dịch vụ (Services)). Ví dụ gộp một băng tải có sẵn với dịch vụ lắp đặt. Dùng biểu tượng cây bút mỗi khi một hàng con cần chi tiết về tài khoản, kho, số lượng, đơn giá hoặc trung tâm chi phí. Cần có ít nhất một trong ba nguồn trước khi Gửi.
Gửi và kiểm tra
Khi Gửi, ERPNext giảm hoặc cập nhật giá trị các nguồn theo giao dịch và vốn hóa tổng giá trị (Total Value) vào tài sản đích. Sau đó quay lại tài sản đích (vẫn là Nháp), nhập thông tin khấu hao nếu có rồi Gửi tài sản. Kiểm tra tài sản đích, trạng thái các tài sản nguồn (chuyển sang Capitalized), tác động lên kho, bút toán hoặc Sổ kho, và lịch khấu hao về sau.
Ví dụ minh họa: tài sản đích gồm linh kiện kho trị giá 3.000 USD, băng tải có sẵn (nguyên giá 6.000 USD, khấu hao lũy kế 1.500 USD, giá trị còn lại 4.500 USD) và dịch vụ lắp đặt 1.500 USD. Tổng giá trị vốn hóa = 3.000 + 4.500 + 1.500 = 9.000 USD. Bút toán sổ cái:
| Tài khoản | Nợ | Có |
|---|---|---|
| Fixed Asset của tài sản đích (tài sản cố định mới) | 9.000 USD | |
| Accumulated Depreciation của băng tải (hao mòn lũy kế) | 1.500 USD | |
| Fixed Asset của băng tải (nguyên giá băng tải) | 6.000 USD | |
| Tài khoản tồn kho (hoặc chi phí mặc định nếu không dùng kê khai thường xuyên) | 3.000 USD | |
| Tài khoản chi phí dịch vụ lắp đặt | 1.500 USD | |
| Tổng | 10.500 USD | 10.500 USD |
Giá trị của tài sản đích tăng 9.000 USD; băng tải bị loại khỏi sổ cùng phần khấu hao lũy kế của nó (nếu băng tải có tính khấu hao, ERPNext hạch toán khấu hao đến ngày vốn hóa trước).
Xử lý sự cố
Tài sản đích không đủ điều kiện
Tài sản đích đã chọn phải là Tài sản tổng hợp (Composite Asset), còn ở trạng thái Nháp, cùng mặt hàng và cùng công ty với phiếu vốn hóa. Nếu không, tạo một tài sản tổng hợp mới từ mặt hàng tài sản cố định.
Không lưu được hàng dịch vụ
Nhập đủ mặt hàng, tài khoản chi phí, số lượng, đơn giá, đơn vị tính (UOM) và trung tâm chi phí mà hàng đó yêu cầu. Mặt hàng dịch vụ không được là mặt hàng kho hoặc tài sản cố định.
Tổng giá trị bằng 0
Thêm các hàng nguồn hợp lệ và để ERPNext tính số tiền của chúng trước khi Gửi.
Câu hỏi thường gặp
Một phiếu vốn hóa hợp lệ có thể chỉ gồm các dịch vụ đủ điều kiện, nhưng tài sản đích và cách hạch toán vẫn phải đáp ứng chính sách của tổ chức.
Được trong ERPNext, qua bảng tài sản tiêu hao, khi quy trình và loại tài sản đích cho phép. Tài sản nguồn không được trùng với tài sản đích và phải đã Gửi.
Khấu hao đi theo ngày sẵn sàng sử dụng của tài sản đích và lịch của sổ tài chính.