Phương pháp khấu hao
Tài liệu ERPNext tiếng Việt: Phương pháp khấu hao
Nova Industries mua hai tài sản cùng giá: một cái bàn văn phòng và một máy sản xuất. Cái bàn có thể mang lại giá trị gần như đều nhau mỗi năm. Máy sản xuất có thể mất giá nhiều hơn ở những năm đầu vì lúc mới nó chạy nhiều nhất. Dùng chung một cách khấu hao cho cả hai có thể không phản ánh đúng cách chúng được sử dụng.
Phương pháp khấu hao cho phép kế toán chọn cách phân bổ nguyên giá của tài sản trong suốt thời gian sử dụng. ERPNext hỗ trợ các phương pháp như đường thẳng và số dư giảm dần, để lịch khấu hao đi theo chính sách kế toán của công ty và cách sử dụng thực tế của tài sản.
Các phương pháp trong một bảng
| Phương pháp | Cách hoạt động | Phù hợp với |
|---|---|---|
| Đường thẳng (Straight Line) | Ghi chi phí khấu hao bằng nhau cho mỗi kỳ đầy đủ. | Tài sản mang lại lợi ích tương tự suốt vòng đời, như bàn ghế văn phòng, máy điều hòa, thiết bị cơ bản. |
| Số dư giảm dần kép (Double Declining Balance) | Ghi chi phí lớn ở những năm đầu và nhỏ dần về sau. | Tài sản mất giá trị sử dụng nhanh khi còn mới, như máy tính, thiết bị di động, máy móc lỗi thời nhanh. |
| Giá trị còn lại giảm dần (Written Down Value) | Áp một tỷ lệ cố định lên giá trị còn lại đầu kỳ, nên chi phí giảm dần theo thời gian. | Tài sản mà chính sách kế toán hoặc thuế của công ty quy định khấu hao trên giá trị còn lại. |
| Thủ công (Manual) | Dùng ngày và số tiền khấu hao do kế toán nhập, không theo công thức chuẩn. | Tài sản có lịch khấu hao theo hợp đồng, theo định giá, hoặc đã được phê duyệt riêng. |
Hãy coi bảng này là điểm khởi đầu thực tế. Phương pháp dùng trong sổ sách cuối cùng phải theo chính sách kế toán đã được tổ chức phê duyệt và quy định báo cáo hiện hành.
So sánh các phương pháp qua một ví dụ
Giả sử Nova Industries mua một máy đóng gói giá 50.000 USD, dự kiến dùng 5 năm và bán lại được 5.000 USD khi hết thời gian đó. Giá trị phải khấu hao là:
Giá trị phải khấu hao = 50.000 USD nguyên giá − 5.000 USD giá trị thanh lý = 45.000 USD
Mọi phương pháp cuối cùng đều phân bổ đủ 45.000 USD. Điều khác nhau là số chi phí ghi nhận ở mỗi năm.
Đường thẳng
Đường thẳng ghi cùng một khoản chi phí cho mỗi năm đầy đủ.
Khấu hao mỗi năm = 45.000 USD ÷ 5 năm = 9.000 USD
| Năm | Giá trị còn lại đầu năm | Khấu hao | Giá trị còn lại cuối năm |
|---|---|---|---|
| 1 | 50.000 USD | 9.000 USD | 41.000 USD |
| 2 | 41.000 USD | 9.000 USD | 32.000 USD |
| 3 | 32.000 USD | 9.000 USD | 23.000 USD |
| 4 | 23.000 USD | 9.000 USD | 14.000 USD |
| 5 | 14.000 USD | 9.000 USD | 5.000 USD |
Dùng phương pháp này khi tài sản mang lại lợi ích tương tự mỗi năm. Bàn ghế văn phòng, máy điều hòa và thiết bị sản xuất cơ bản thường như vậy.
Số dư giảm dần kép
Phương pháp này tính nhiều khấu hao hơn khi tài sản còn mới. Với thời gian sử dụng 5 năm, tỷ lệ đường thẳng là 20%. Số dư giảm dần kép dùng gấp đôi, tức 40%, trên giá trị còn lại đầu mỗi năm. ERPNext tự tính tỷ lệ này theo công thức 200 ÷ số năm sử dụng (tổng số lần khấu hao × tần suất ÷ 12).
Khấu hao năm 1 = 50.000 USD × 40% = 20.000 USD
Khoản cuối được giới hạn để giá trị tài sản không bao giờ thấp hơn giá trị thanh lý 5.000 USD.
| Năm | Giá trị còn lại đầu năm | Cách tính | Khấu hao | Giá trị còn lại cuối năm |
|---|---|---|---|---|
| 1 | 50.000 USD | 50.000 × 40% | 20.000 USD | 30.000 USD |
| 2 | 30.000 USD | 30.000 × 40% | 12.000 USD | 18.000 USD |
| 3 | 18.000 USD | 18.000 × 40% | 7.200 USD | 10.800 USD |
| 4 | 10.800 USD | 10.800 × 40% | 4.320 USD | 6.480 USD |
| 5 | 6.480 USD | Giới hạn theo giá trị thanh lý (6.480 − 5.000) | 1.480 USD | 5.000 USD |
Ở năm 5, nếu cứ nhân 40% thì ra 2.592 USD và giá trị còn lại tụt xuống 3.888 USD, thấp hơn giá trị thanh lý. Vì vậy ERPNext chỉ khấu hao 1.480 USD để dừng đúng ở 5.000 USD. Tổng 5 năm: 20.000 + 12.000 + 7.200 + 4.320 + 1.480 = 45.000 USD.
Dùng phương pháp này khi tài sản mất giá trị sử dụng hoặc giá thị trường nhanh hơn ở những năm đầu. Máy tính, thiết bị di động và một số máy móc chạy cường độ cao là ví dụ thường gặp.
Giá trị còn lại giảm dần
Phương pháp này áp một tỷ lệ chọn trước lên giá trị còn lại đầu kỳ. Giả sử chính sách của Nova dùng 30% mỗi năm cho máy này. Tỷ lệ được nhập ở trường Tỷ lệ khấu hao % (Rate of Depreciation (%)) trên hàng sổ tài chính.
Khấu hao năm 1 = 50.000 USD × 30% = 15.000 USD
Vì giá trị đầu kỳ nhỏ dần qua từng năm nên chi phí khấu hao cũng nhỏ dần. Ở kỳ cuối, ERPNext điều chỉnh số tiền để giá trị còn lại về đúng giá trị thanh lý 5.000 USD.
| Năm | Giá trị còn lại đầu năm | Cách tính | Khấu hao | Giá trị còn lại cuối năm |
|---|---|---|---|---|
| 1 | 50.000 USD | 50.000 × 30% | 15.000 USD | 35.000 USD |
| 2 | 35.000 USD | 35.000 × 30% | 10.500 USD | 24.500 USD |
| 3 | 24.500 USD | 24.500 × 30% | 7.350 USD | 17.150 USD |
| 4 | 17.150 USD | 17.150 × 30% | 5.145 USD | 12.005 USD |
| 5 | 12.005 USD | Kỳ cuối: phần còn lại đến giá trị thanh lý (12.005 − 5.000) | 7.005 USD | 5.000 USD |
Lưu ý năm 5: nếu chỉ nhân 30% thì khấu hao là 3.601,50 USD và giá trị còn lại là 8.403,50 USD, chưa về tới giá trị thanh lý. Theo cách ERPNext lập lịch, dòng cuối được điều chỉnh để phần còn lại về đúng 5.000 USD, nên năm 5 là 7.005 USD, lớn hơn các năm trước. Tổng 5 năm: 15.000 + 10.500 + 7.350 + 5.145 + 7.005 = 45.000 USD.
Dùng phương pháp này khi chính sách kế toán hoặc thuế của công ty quy định tỷ lệ phần trăm trên giá trị còn lại. Tỷ lệ trong ví dụ chỉ để minh họa; hãy dùng tỷ lệ đã được tổ chức của bạn phê duyệt.
Với hai phương pháp giảm dần, khi kỳ khấu hao ngắn hơn một năm (ví dụ theo tháng), ERPNext tính khấu hao cả năm tài chính trên giá trị còn lại vào đầu năm tài chính đó, rồi chia theo số tháng của từng kỳ trong năm. Các bảng ở trên tính theo năm nên không bị ảnh hưởng.
Thủ công
Khấu hao thủ công cho phép kế toán tự định ngày và số tiền thay vì theo công thức chuẩn. Ví dụ, hợp đồng thiết bị dự kiến cường độ sử dụng cao hơn trong hai năm đầu, nên Nova dùng lịch sau.
| Năm | Giá trị còn lại đầu năm | Khấu hao nhập tay | Giá trị còn lại cuối năm |
|---|---|---|---|
| 1 | 50.000 USD | 15.000 USD | 35.000 USD |
| 2 | 35.000 USD | 10.000 USD | 25.000 USD |
| 3 | 25.000 USD | 8.000 USD | 17.000 USD |
| 4 | 17.000 USD | 7.000 USD | 10.000 USD |
| 5 | 10.000 USD | 5.000 USD | 5.000 USD |
Chỉ dùng Thủ công khi có chính sách, kết quả định giá hoặc hợp đồng được lập thành văn bản yêu cầu quy luật riêng. Các số tiền nhập vẫn phải cộng đủ 45.000 USD giá trị phải khấu hao (15.000 + 10.000 + 8.000 + 7.000 + 5.000 = 45.000).
So sánh kết quả
| Phương pháp | Quy luật chi phí | Chi phí năm 1 | Chi phí năm 5 | Giá trị còn lại sau năm 5 |
|---|---|---|---|---|
| Đường thẳng | Bằng nhau | 9.000 USD | 9.000 USD | 5.000 USD |
| Số dư giảm dần kép | Cao nhất ở những năm đầu | 20.000 USD | 1.480 USD | 5.000 USD |
| Giá trị còn lại giảm dần, 30% | Giảm dần mỗi năm | 15.000 USD | 7.005 USD (kỳ cuối được điều chỉnh về giá trị thanh lý) | 5.000 USD |
| Ví dụ thủ công | Do chính sách quy định | 15.000 USD | 5.000 USD | 5.000 USD |
Cài phương pháp trong ERPNext
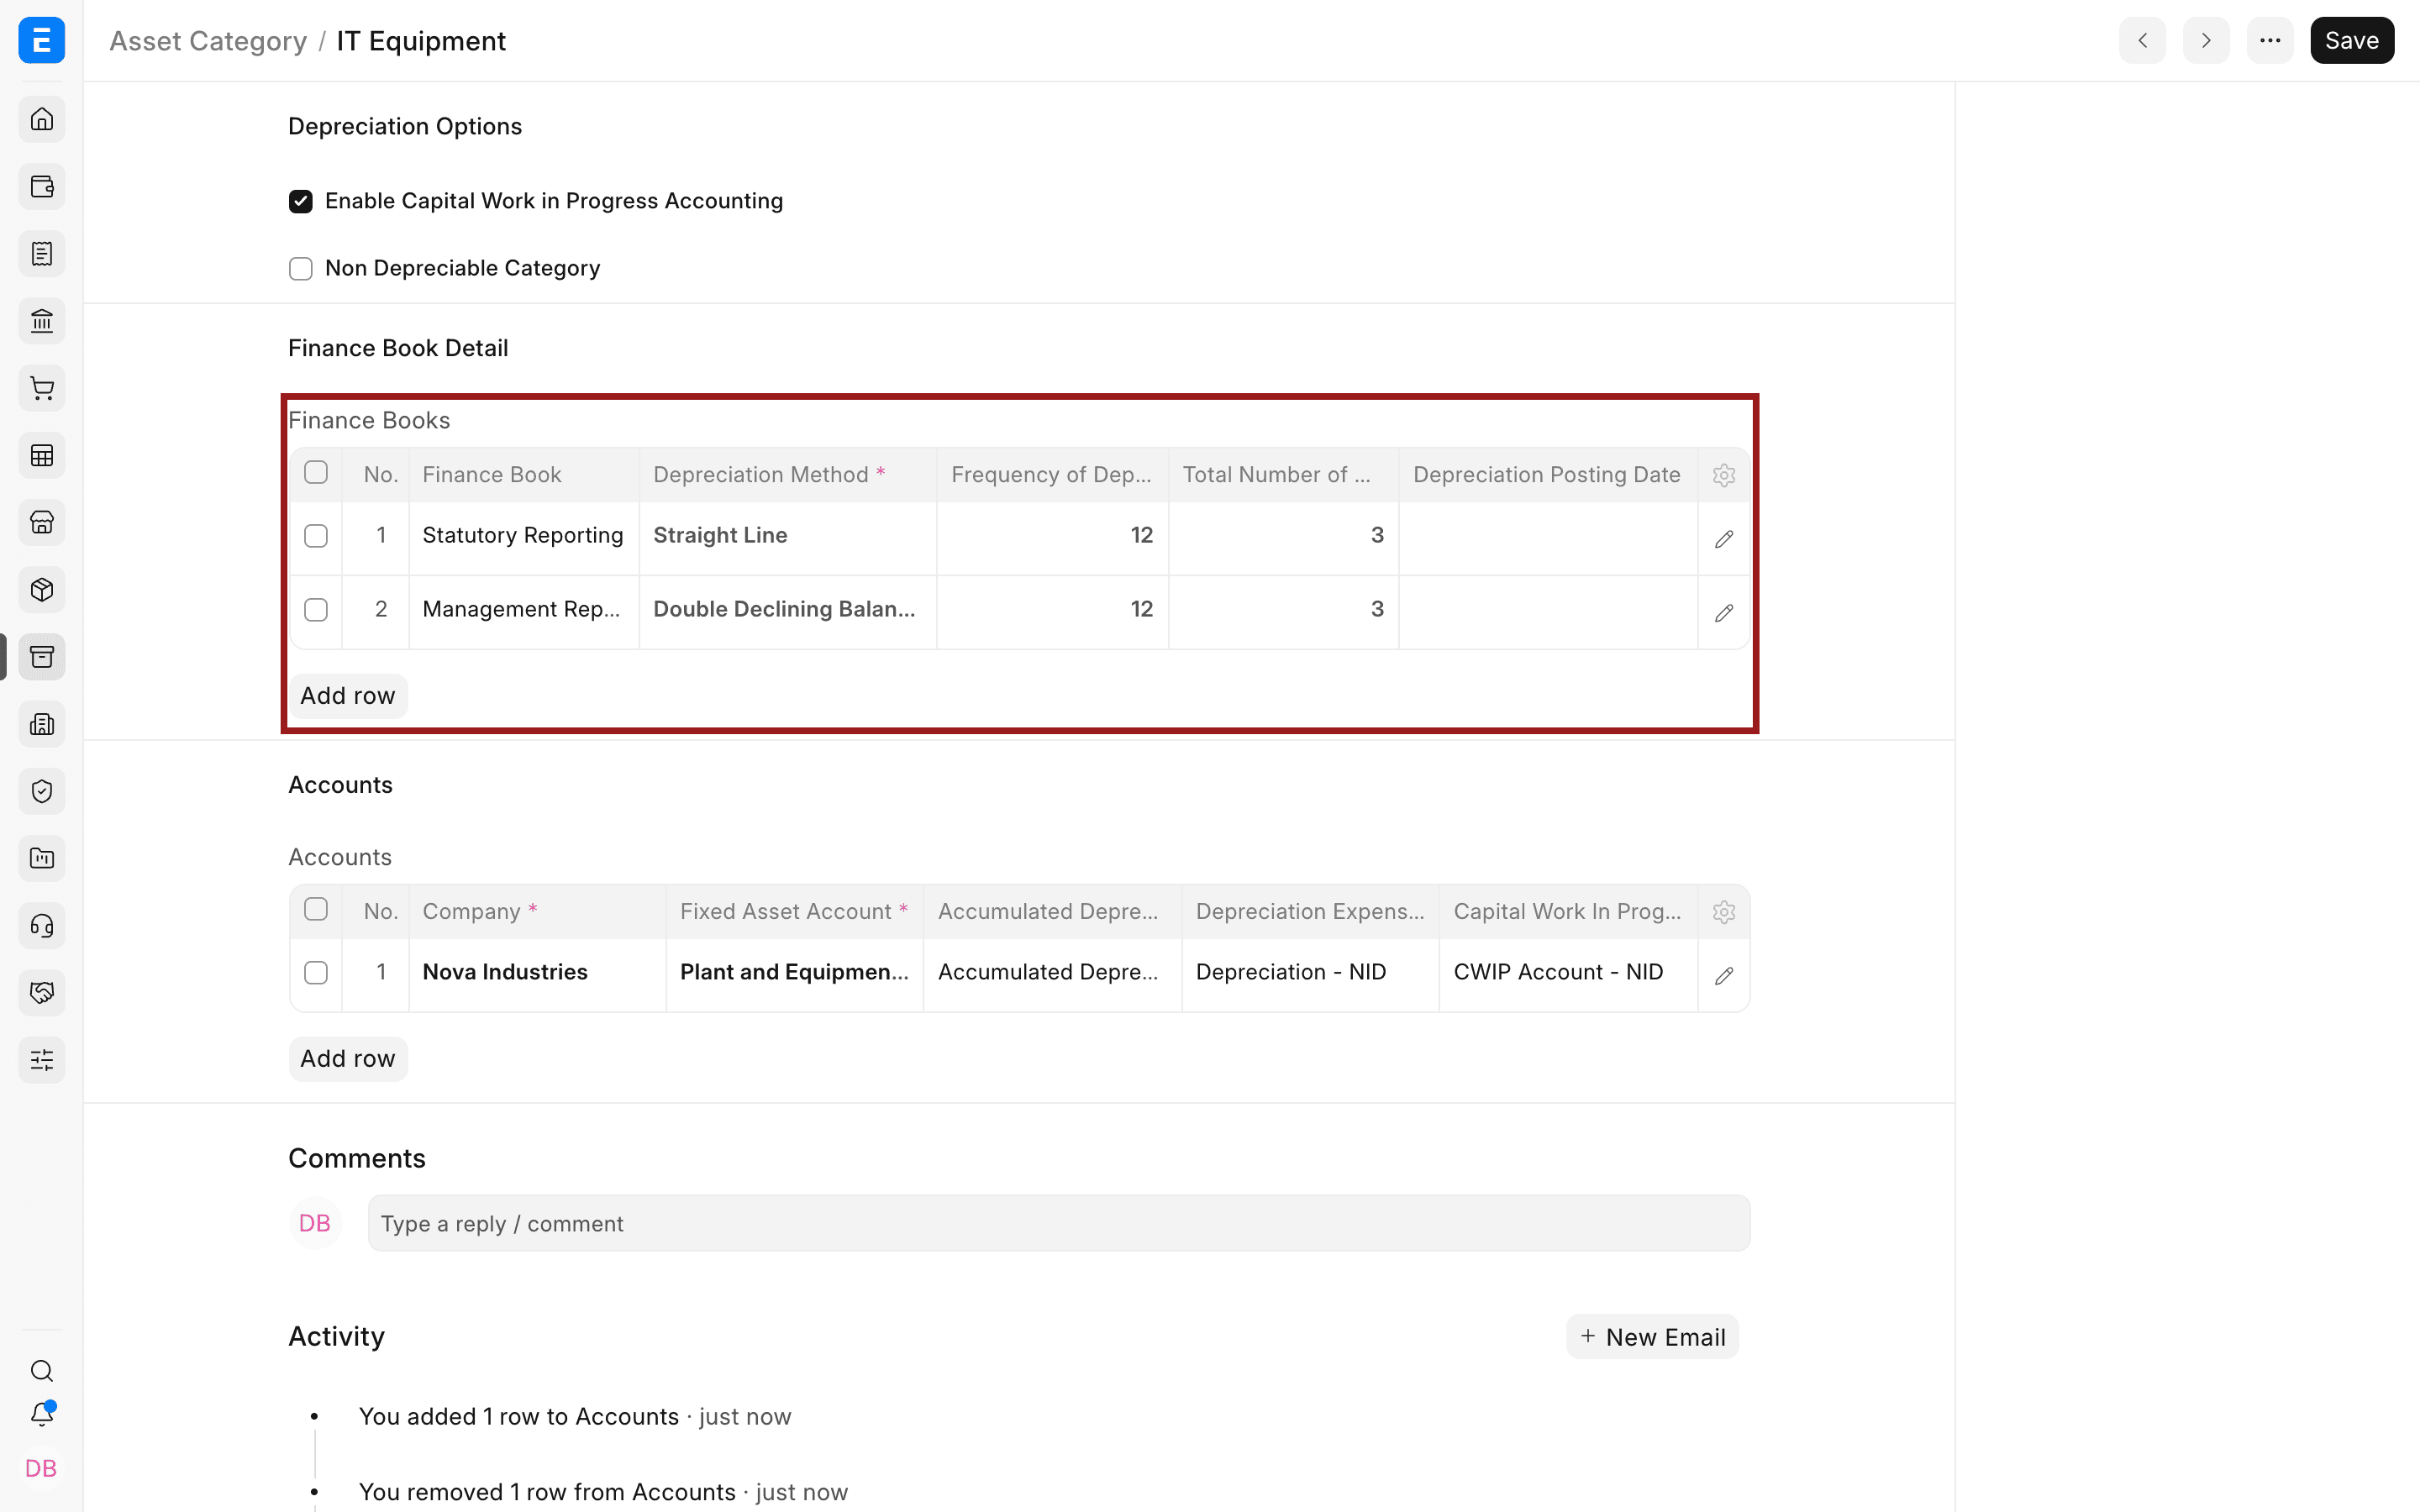
Đặt phương pháp mặc định, thời gian sử dụng, tần suất và tỷ lệ giá trị thanh lý trong hàng Sổ tài chính của Nhóm tài sản (Asset Category). Tài sản sau đó dùng các giá trị mặc định này khi ERPNext lập lịch khấu hao.
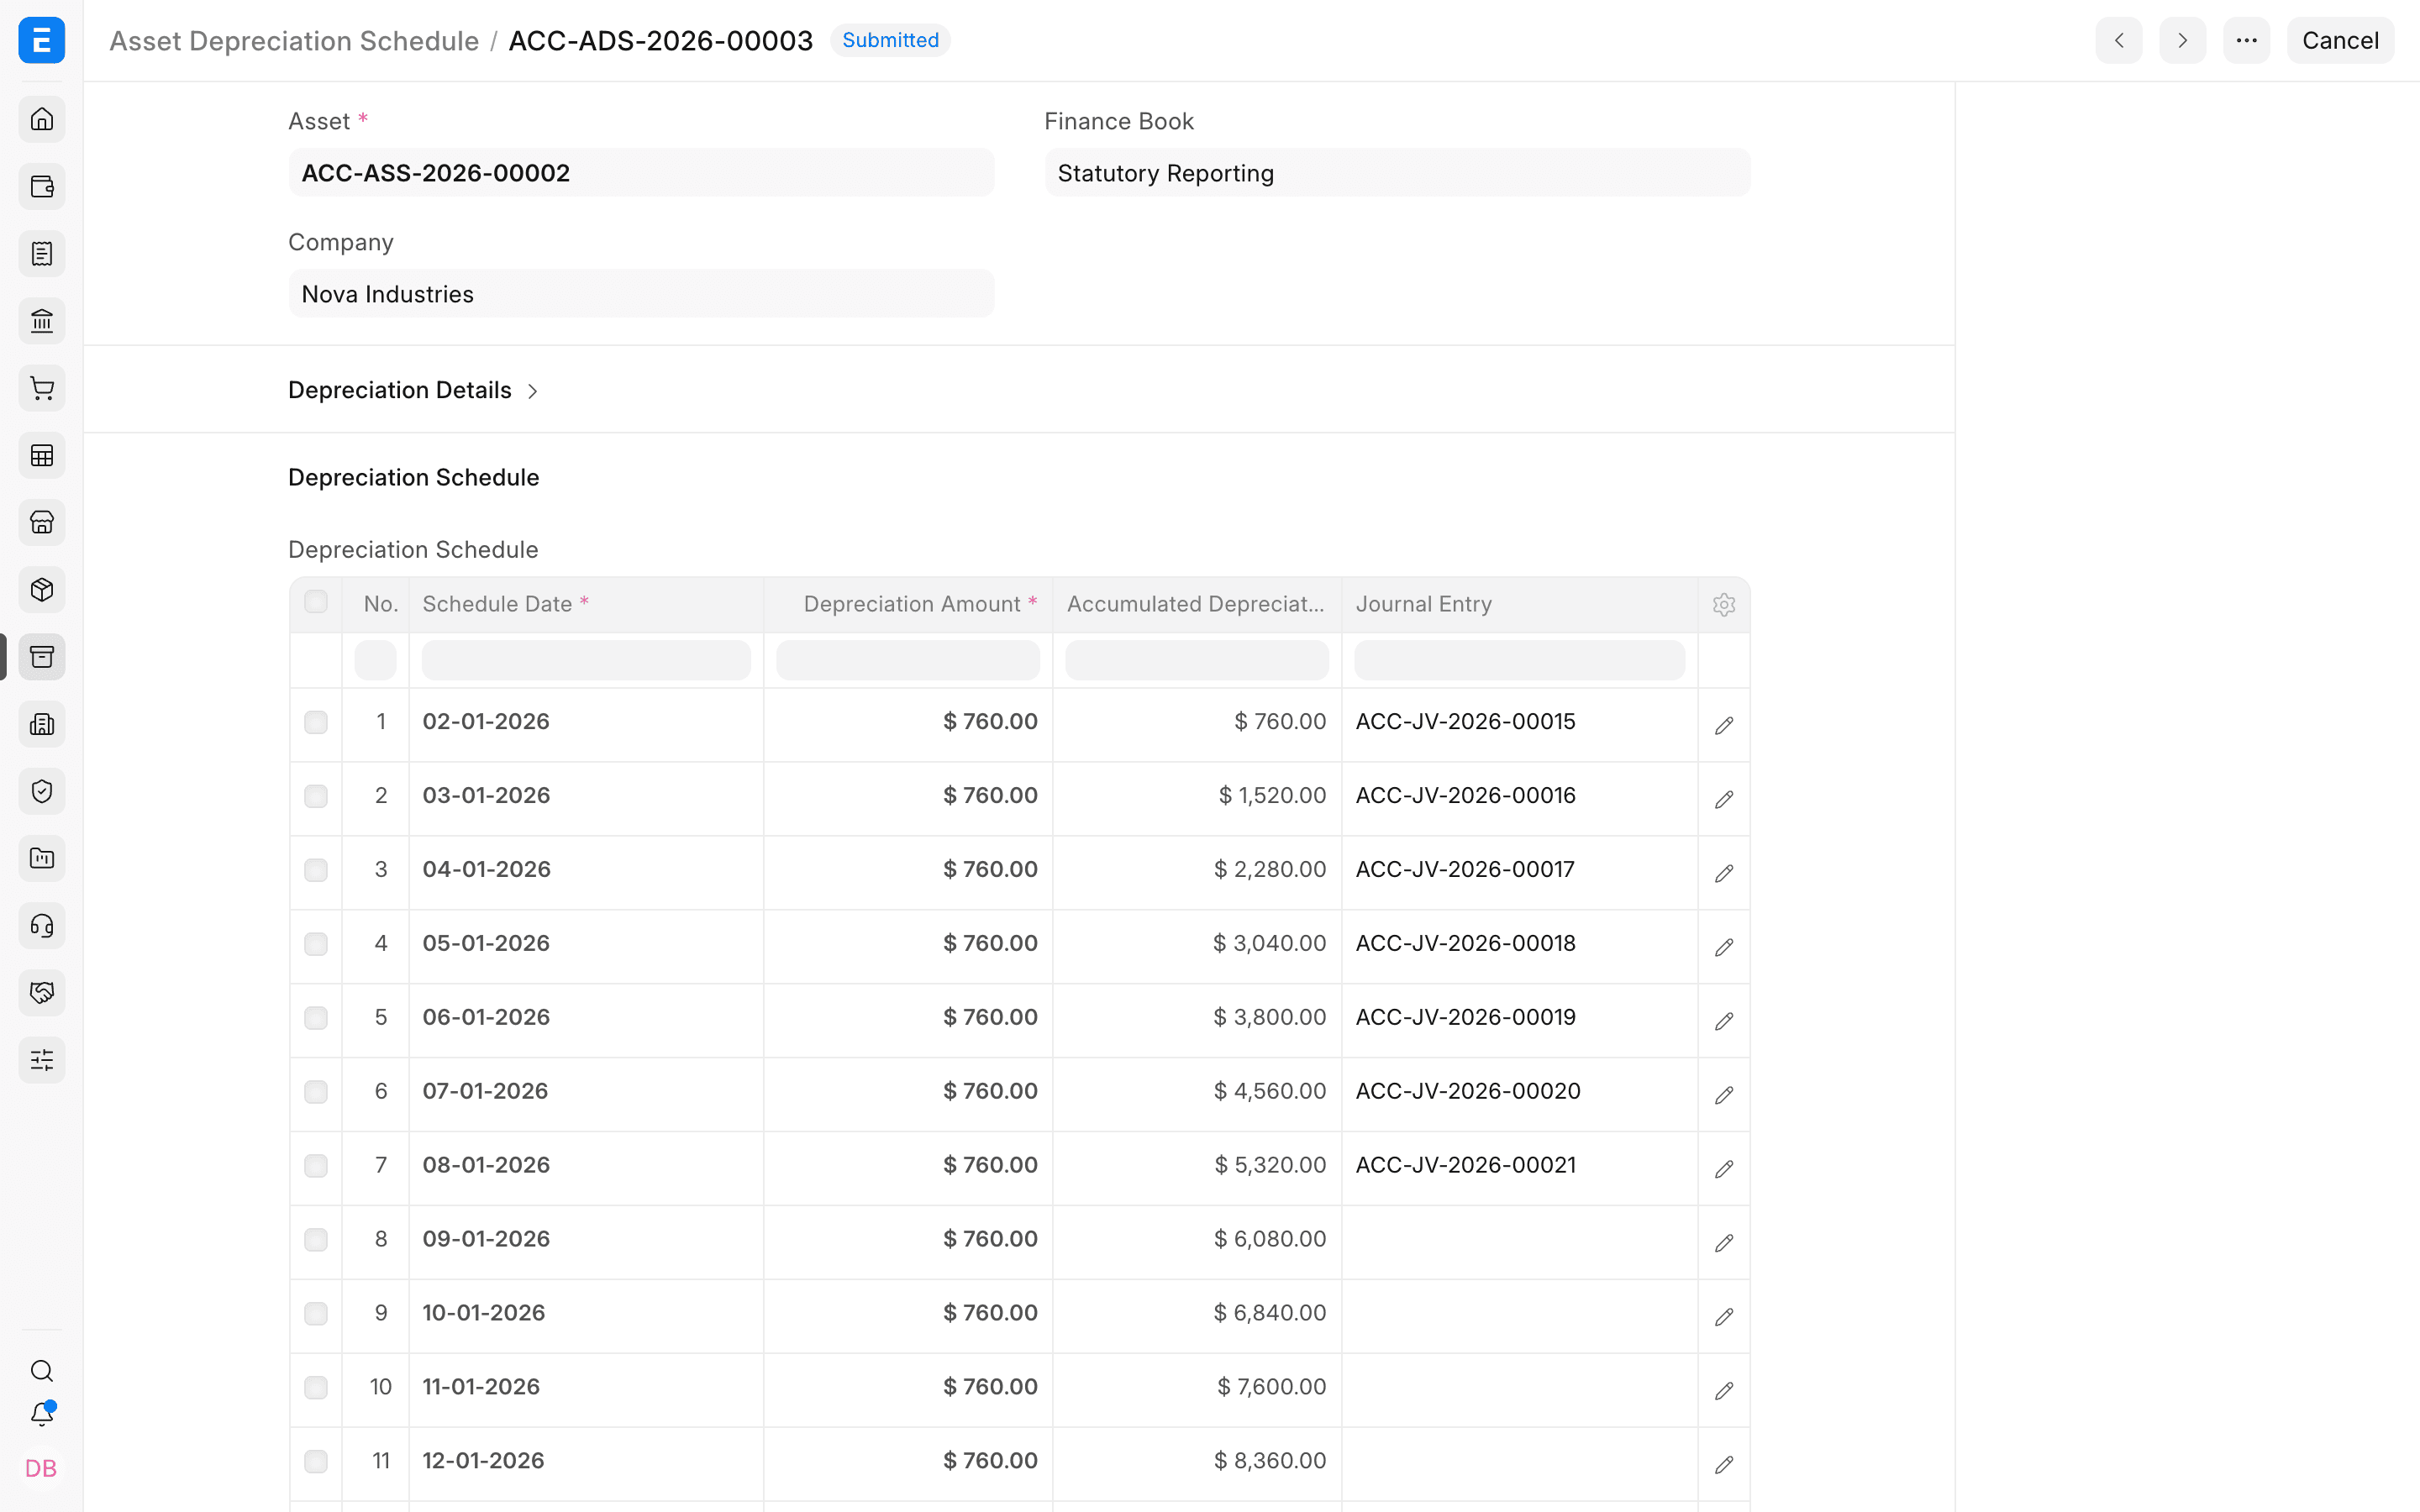
Lịch đã Gửi dưới đây dùng phương pháp đường thẳng cho thiết bị đóng gói của Nova. ERPNext đã tính 760 USD mỗi tháng, cộng dồn số tiền và liên kết từng dòng đã hạch toán với bút toán tổng hợp của nó.
Kiểm tra kết quả
Trước khi Gửi, so sánh tổng khấu hao theo lịch cộng giá trị thanh lý với giá trị đã vốn hóa. Kiểm tra thêm ngày cuối cùng và kỳ đầu tiên là kỳ đầy đủ hay tính theo tỷ lệ ngày.
Xử lý sự cố
Dòng cuối của lịch nhỏ bất thường
ERPNext có thể đang giới hạn dòng cuối để giá trị còn lại không thấp hơn giá trị thanh lý đã cấu hình.
Hai sổ tài chính cho giá trị còn lại khác nhau
Điều này là bình thường khi hai sổ dùng phương pháp, thời gian sử dụng hoặc ngày bắt đầu khác nhau. Hãy xem báo cáo với đúng bộ lọc sổ tài chính bạn cần.
Câu hỏi thường gặp
Không có phương pháp tốt nhất cho mọi trường hợp. Hãy dùng phương pháp phù hợp với chính sách kế toán và yêu cầu báo cáo đã được tổ chức phê duyệt.
Đổi chính sách có thể buộc phải hủy hoặc điều chỉnh các lịch và bút toán liên quan. Hãy xem xét tác động kế toán trước khi đổi tài sản đã Gửi.
Có. Các sổ tài chính tách biệt có thể giữ chính sách khấu hao khác nhau cho cùng một tài sản.