Nhập tiền ứng trước, thanh toán chưa phân bổ, số dư ngân hàng, tồn kho và tài sản
Tài liệu ERPNext tiếng Việt: Nhập tiền ứng trước, thanh toán chưa phân bổ, số dư ngân hàng, tồn kho và tài sản
Các số dư dưới đây cần chứng từ đầu kỳ chuyên dụng. Nhập chúng trước bút toán tổng hợp đầu kỳ cho phần còn lại, để số dư các tài khoản kiểm soát (công nợ, ngân hàng, kho, tài sản) không bị ghi trùng.
Tiền ứng trước của khách hàng và nhà cung cấp
Mỗi khoản ứng trước là một dòng, gồm:
- đối tượng;
- ngày thu hoặc ngày chi;
- loại tiền và tỷ giá;
- số tiền;
- tài khoản ngân hàng hoặc tiền mặt;
- tài khoản công nợ của đối tượng;
- số tham chiếu bên hệ thống cũ;
- đơn hàng liên quan, nếu cần giữ việc phân bổ theo đơn.
Tạo phiếu thu/chi đầu kỳ, hoặc dùng cách bút toán tổng hợp đầu kỳ đã được duyệt cho phiên bản và quy trình của bạn. Đánh dấu là chứng từ đầu kỳ nếu chứng từ có hỗ trợ. Khoản nào thực sự chưa phân bổ thì để nguyên chưa phân bổ, để sau này cấn trừ với hóa đơn mới.
Sau khi ghi sổ, so số ứng trước theo từng đối tượng với bảng kê nguồn và kiểm tra sổ cái.
Khoản thu, chi chưa phân bổ
Đừng biến tiền chưa phân bổ thành hóa đơn chỉ để tuổi nợ khớp. Nhập khoản thanh toán cho đúng đối tượng và giữ nguyên phần chưa phân bổ.
Nếu cần dựng lại việc cấn trừ như trên hệ thống cũ, dùng Đối chiếu thanh toán (Payment Reconciliation) sau khi đã có các hóa đơn đầu kỳ liên quan.
Số dư ngân hàng và tiền mặt
Trước khi nhập, tạo sẵn ngân hàng (Bank), tài khoản ngân hàng (Bank Account), tài khoản sổ cái tương ứng và phương thức thanh toán.
Số dư ngân hàng trên sổ cái tại ngày chuyển đổi phải khớp với số dư sổ sách đã đối chiếu trên hệ thống cũ, không nhất thiết bằng số dư cuối trên sao kê. Các khoản nộp, rút, séc và phí ngân hàng chưa khớp thì ghi vào bảng đối chiếu.
Nhập riêng từng tài khoản tiền mặt, và lấy biên bản kiểm kê quỹ có chữ ký nếu có.
Số lượng và giá trị tồn kho
Dùng Kiểm kê kho (Stock Reconciliation) với mục đích Tồn kho đầu kỳ (Opening Stock):
- Chọn ngày chuyển đổi và công ty.
- Thêm từng mặt hàng và kho.
- Nhập số lượng đầu kỳ.
- Nhập đơn giá tính giá trị tồn kho (Valuation Rate).
- Kiểm tra tổng giá trị tồn kho.
- Chỉ Gửi khi tổng số lượng và tổng giá trị khớp với báo cáo tồn kho đã duyệt.
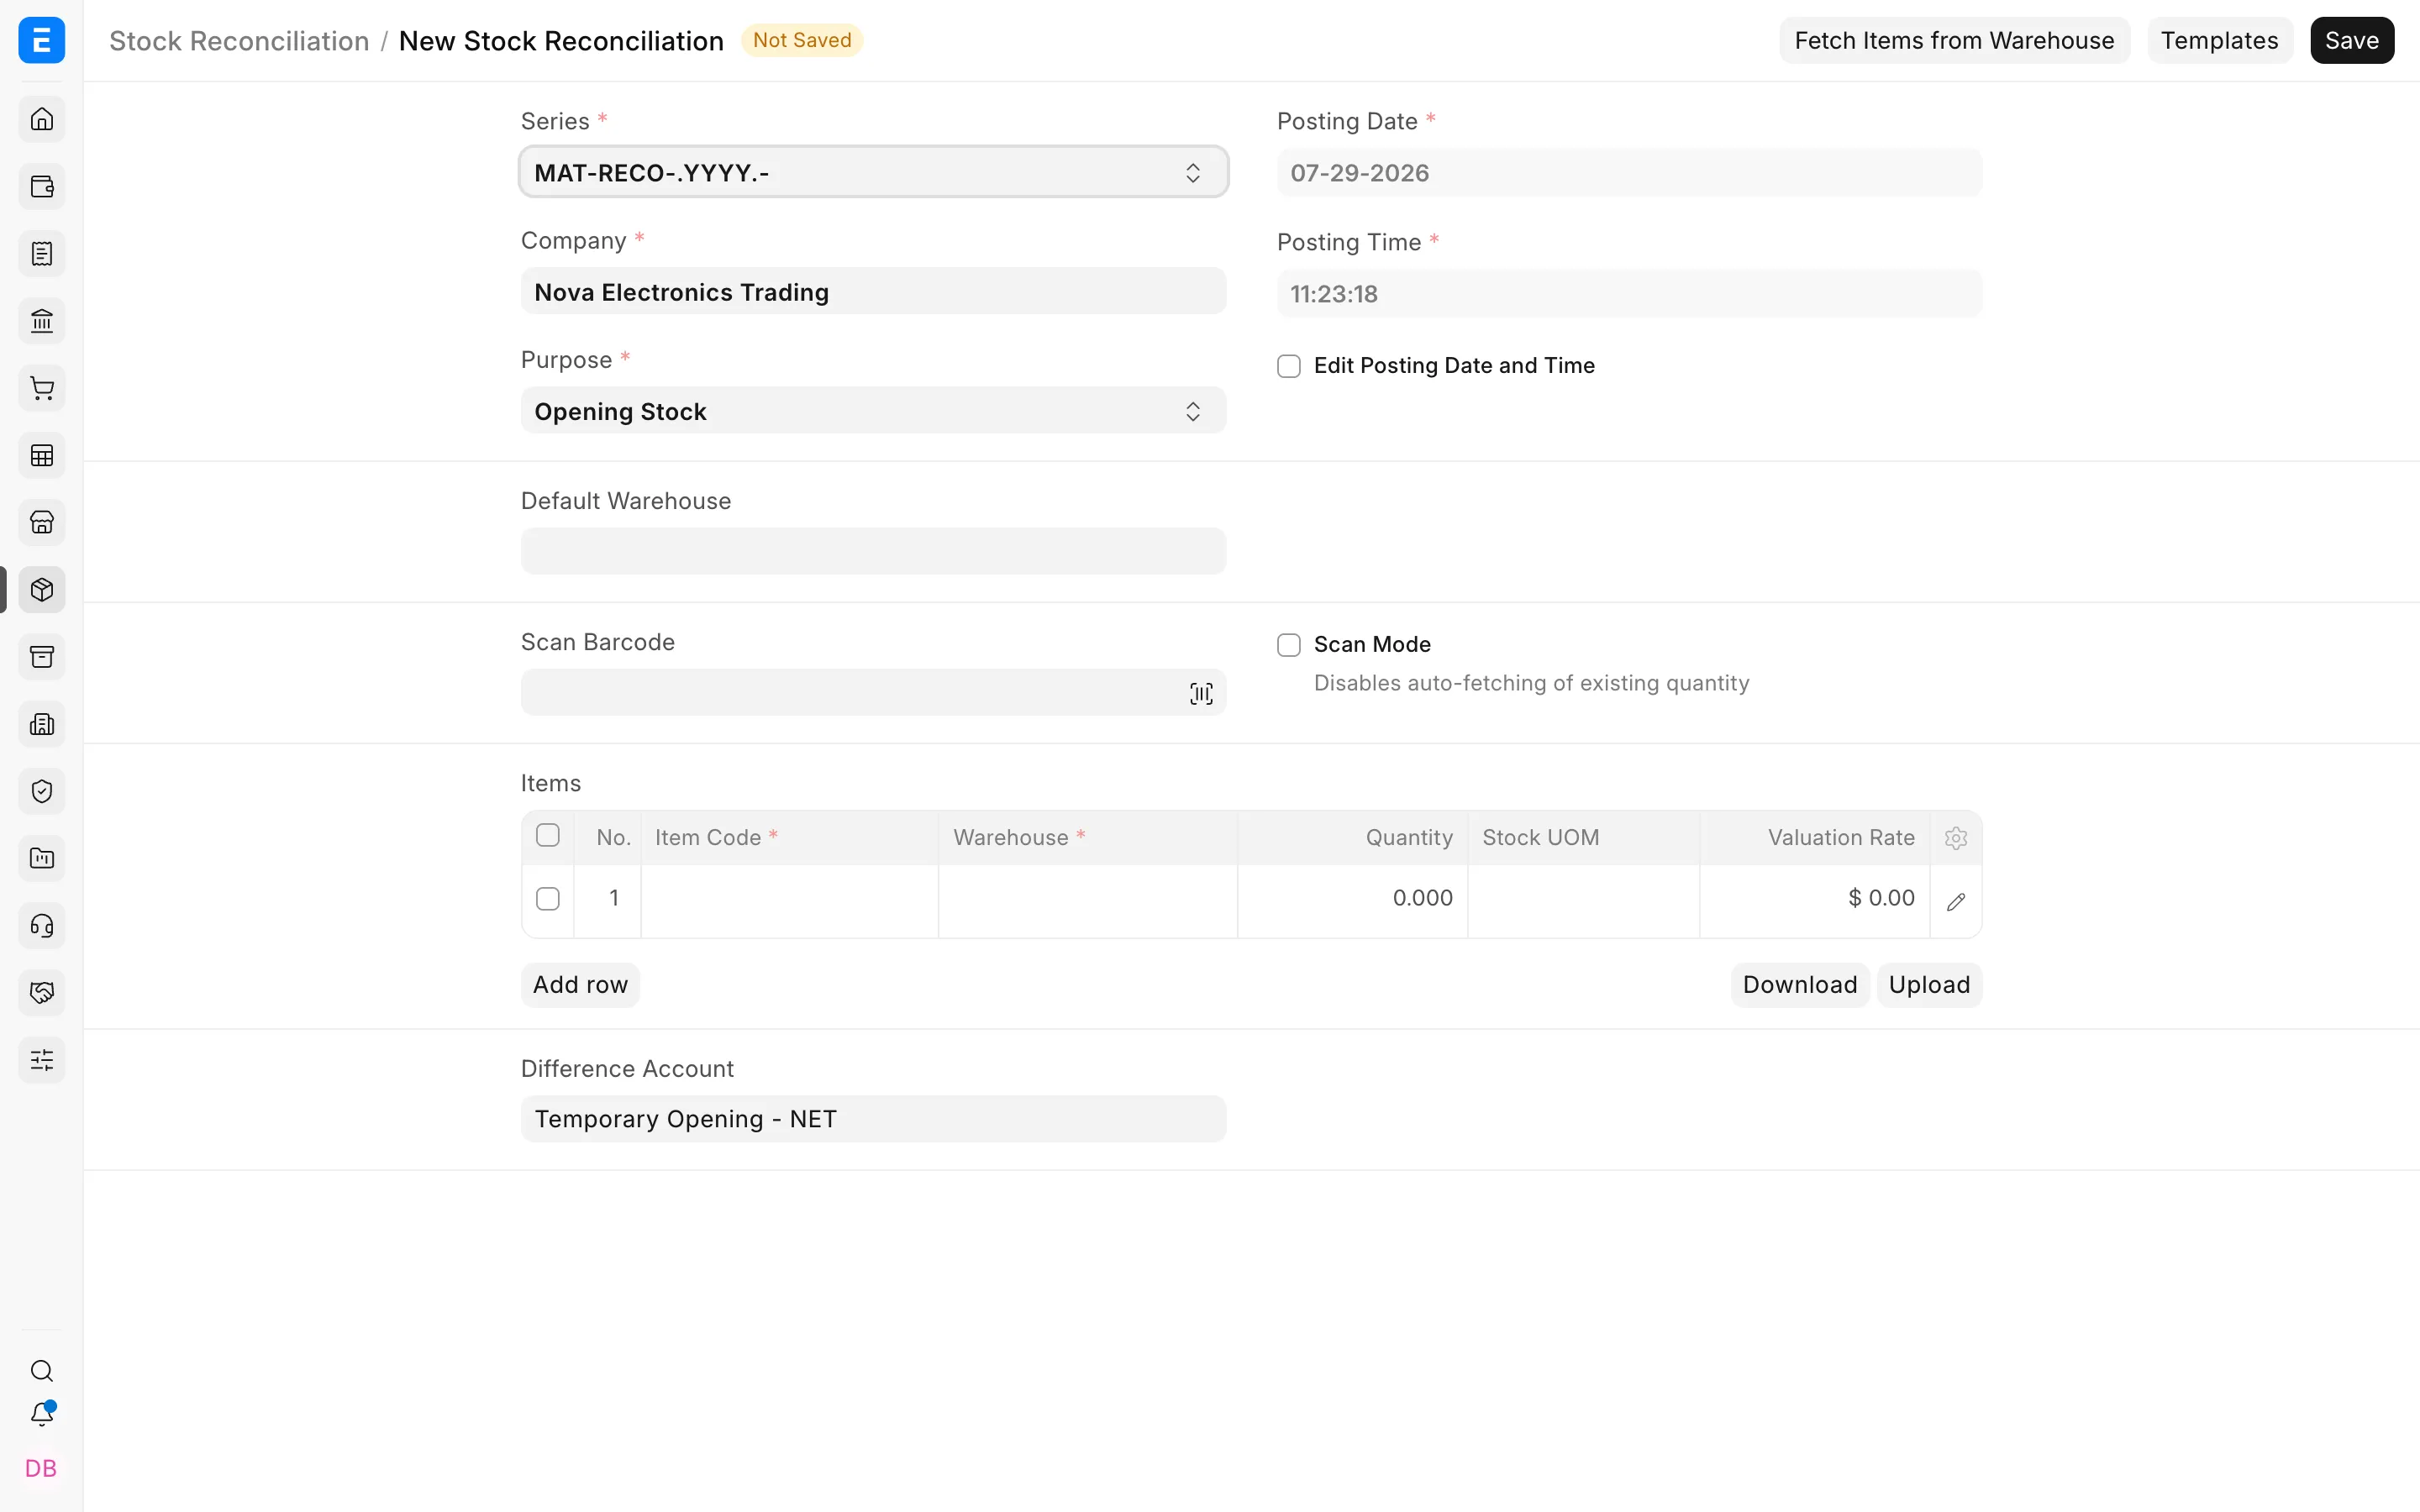
Nếu dùng kê khai thường xuyên, phiếu kiểm kê đã tự tạo số dư kế toán cho hàng tồn kho. Không nhập lại giá trị tồn kho trong bút toán tổng hợp đầu kỳ.
Trước lần nhập chính thức, thử với số sê-ri, số lô, tồn kho âm, đơn vị tính quy đổi và nhiều kho.
Tài sản cố định
Nhập từng tài sản đang dùng, gồm:
- nhóm tài sản (Asset Category);
- công ty;
- nguyên giá (Gross Purchase Amount);
- ngày mua và ngày sẵn sàng sử dụng (Available-for-use Date);
- khấu hao lũy kế;
- số kỳ khấu hao đã ghi trước đây (Opening Number of Booked Depreciations);
- thời gian sử dụng hoặc số kỳ khấu hao còn lại;
- vị trí và người giữ tài sản;
- sổ tài chính;
- tài khoản tài sản và tài khoản khấu hao lũy kế.
Kiểm tra:
Nguyên giá - Khấu hao lũy kế = Giá trị còn lại đầu kỳ
Sau khi nhập, xem lịch khấu hao. Ngày khấu hao kế tiếp và số tiền còn phải khấu hao phải khớp với sổ tài sản cũ.
Khoản vay, tiền đặt cọc, chi phí dồn tích và chi phí trả trước
Nếu sau này cần lịch trả hoặc phân bổ, dùng loại bản ghi nghiệp vụ mà ERPNext hỗ trợ cho khoản đó. Nếu không, đưa số dư đã duyệt vào bút toán tổng hợp đầu kỳ, kèm đúng đối tượng, trung tâm chi phí, dự án và chiều phân tích.
Với doanh thu nhận trước và chi phí trả trước, quyết định dựng lại lịch phân bổ còn lại hay chỉ nhập số dư tại ngày chuyển đổi. Thử việc tự động ghi nhận các kỳ sau.
Số dư ngoại tệ
Giữ cả số tiền ngoại tệ và số quy đổi theo đồng tiền hạch toán. Dùng tỷ giá tại ngày chuyển đổi đã được duyệt. Đối chiếu cả hai giá trị, và tách riêng chênh lệch tỷ giá khỏi các số dư nghiệp vụ.
Đối chiếu
| Số dư | Báo cáo trên ERPNext |
|---|---|
| Tiền ứng trước và thanh toán chưa phân bổ | Sổ chi tiết đối tượng và Đối chiếu thanh toán |
| Ngân hàng | Đối chiếu ngân hàng và Sổ cái |
| Tiền mặt | Sổ cái và biên bản kiểm kê quỹ |
| Tồn kho | Số dư tồn kho (Stock Balance) và Sổ kho |
| Tài sản | Sổ tài sản cố định (Fixed Asset Register) và Sổ cái |