Hạch toán riêng chiết khấu bán hàng và chiết khấu mua hàng
Tài liệu ERPNext tiếng Việt: Hạch toán riêng chiết khấu bán hàng và chiết khấu mua hàng
Thông thường, ERPNext ghi giá trị thuần của hóa đơn sau khi đã trừ chiết khấu thương mại. Làm theo trang này khi chính sách kế toán yêu cầu khoản chiết khấu phải nằm trên một tài khoản riêng.
- Chiết khấu cho khách (discount allowed): khoản giảm công ty dành cho khách hàng. Thường ghi vào tài khoản chi phí hoặc tài khoản giảm trừ doanh thu.
- Chiết khấu được hưởng (discount received): khoản giảm nhà cung cấp dành cho công ty. Thường ghi vào tài khoản doanh thu (thu nhập) hoặc tài khoản giảm trừ chi phí.
Hỏi kế toán về cách phân loại tài khoản, vì cách trình bày và quy định thuế khác nhau tùy nơi.
Cách làm ở đây là thêm một dòng âm vào bảng Thuế và phí (Taxes and Charges) của hóa đơn bán hàng hoặc hóa đơn mua hàng. Dù tên là bảng thuế, ERPNext dùng bảng này cho cả thuế lẫn các khoản cộng thêm hoặc trừ bớt khác. Dòng âm làm giảm số tiền phải thanh toán, đồng thời ghi khoản chiết khấu vào Tài khoản (Account Head) đã chọn.
| Ví dụ | Số tiền gộp | Chiết khấu ghi riêng | Số thuần phải thu/phải trả |
|---|---|---|---|
| Hóa đơn bán hàng | 1.398,00 USD | Nợ 139,80 USD vào Sales Discounts Allowed | 1.258,20 USD phải thu |
| Hóa đơn mua hàng | 1.040,00 USD | Có 104,00 USD vào Purchase Discounts Received | 936,00 USD phải trả |
Chọn cách ghi chiết khấu phù hợp
Dùng cách dòng phí âm này khi bạn cần tự kiểm soát tài khoản riêng, nhất là với hóa đơn mua hàng. Quy trình Hạch toán chiết khấu (Discount Accounting) mới hơn của ERPNext có sẵn trường tài khoản chiết khấu cho bên bán, có thể tiện hơn cho chiết khấu bán hàng cấp mặt hàng và cấp hóa đơn.
Không dùng cả hai cách cho cùng một khoản chiết khấu. Chiết khấu mặt hàng, chiết khấu thêm, quy tắc định giá (Pricing Rule) và dòng phí âm đều làm giảm giá trị giao dịch. Kết hợp chúng mà không tính toán kỹ có thể trừ chiết khấu hai lần.
Cách này ghi một khoản chiết khấu cho cả giao dịch, không chia chiết khấu khác nhau cho từng dòng mặt hàng để phân tích biên lợi nhuận. Nếu giá bán theo từng mặt hàng là quan trọng, hãy cài giá mặt hàng hoặc chiết khấu mặt hàng phù hợp, rồi quyết định riêng có cần thêm tài khoản chiết khấu trên sổ cái hay không.
Trước khi bắt đầu
- Thống nhất với kế toán: chiết khấu cho khách thuộc chi phí hay giảm trừ doanh thu; chiết khấu được hưởng thuộc doanh thu hay giảm trừ chi phí.
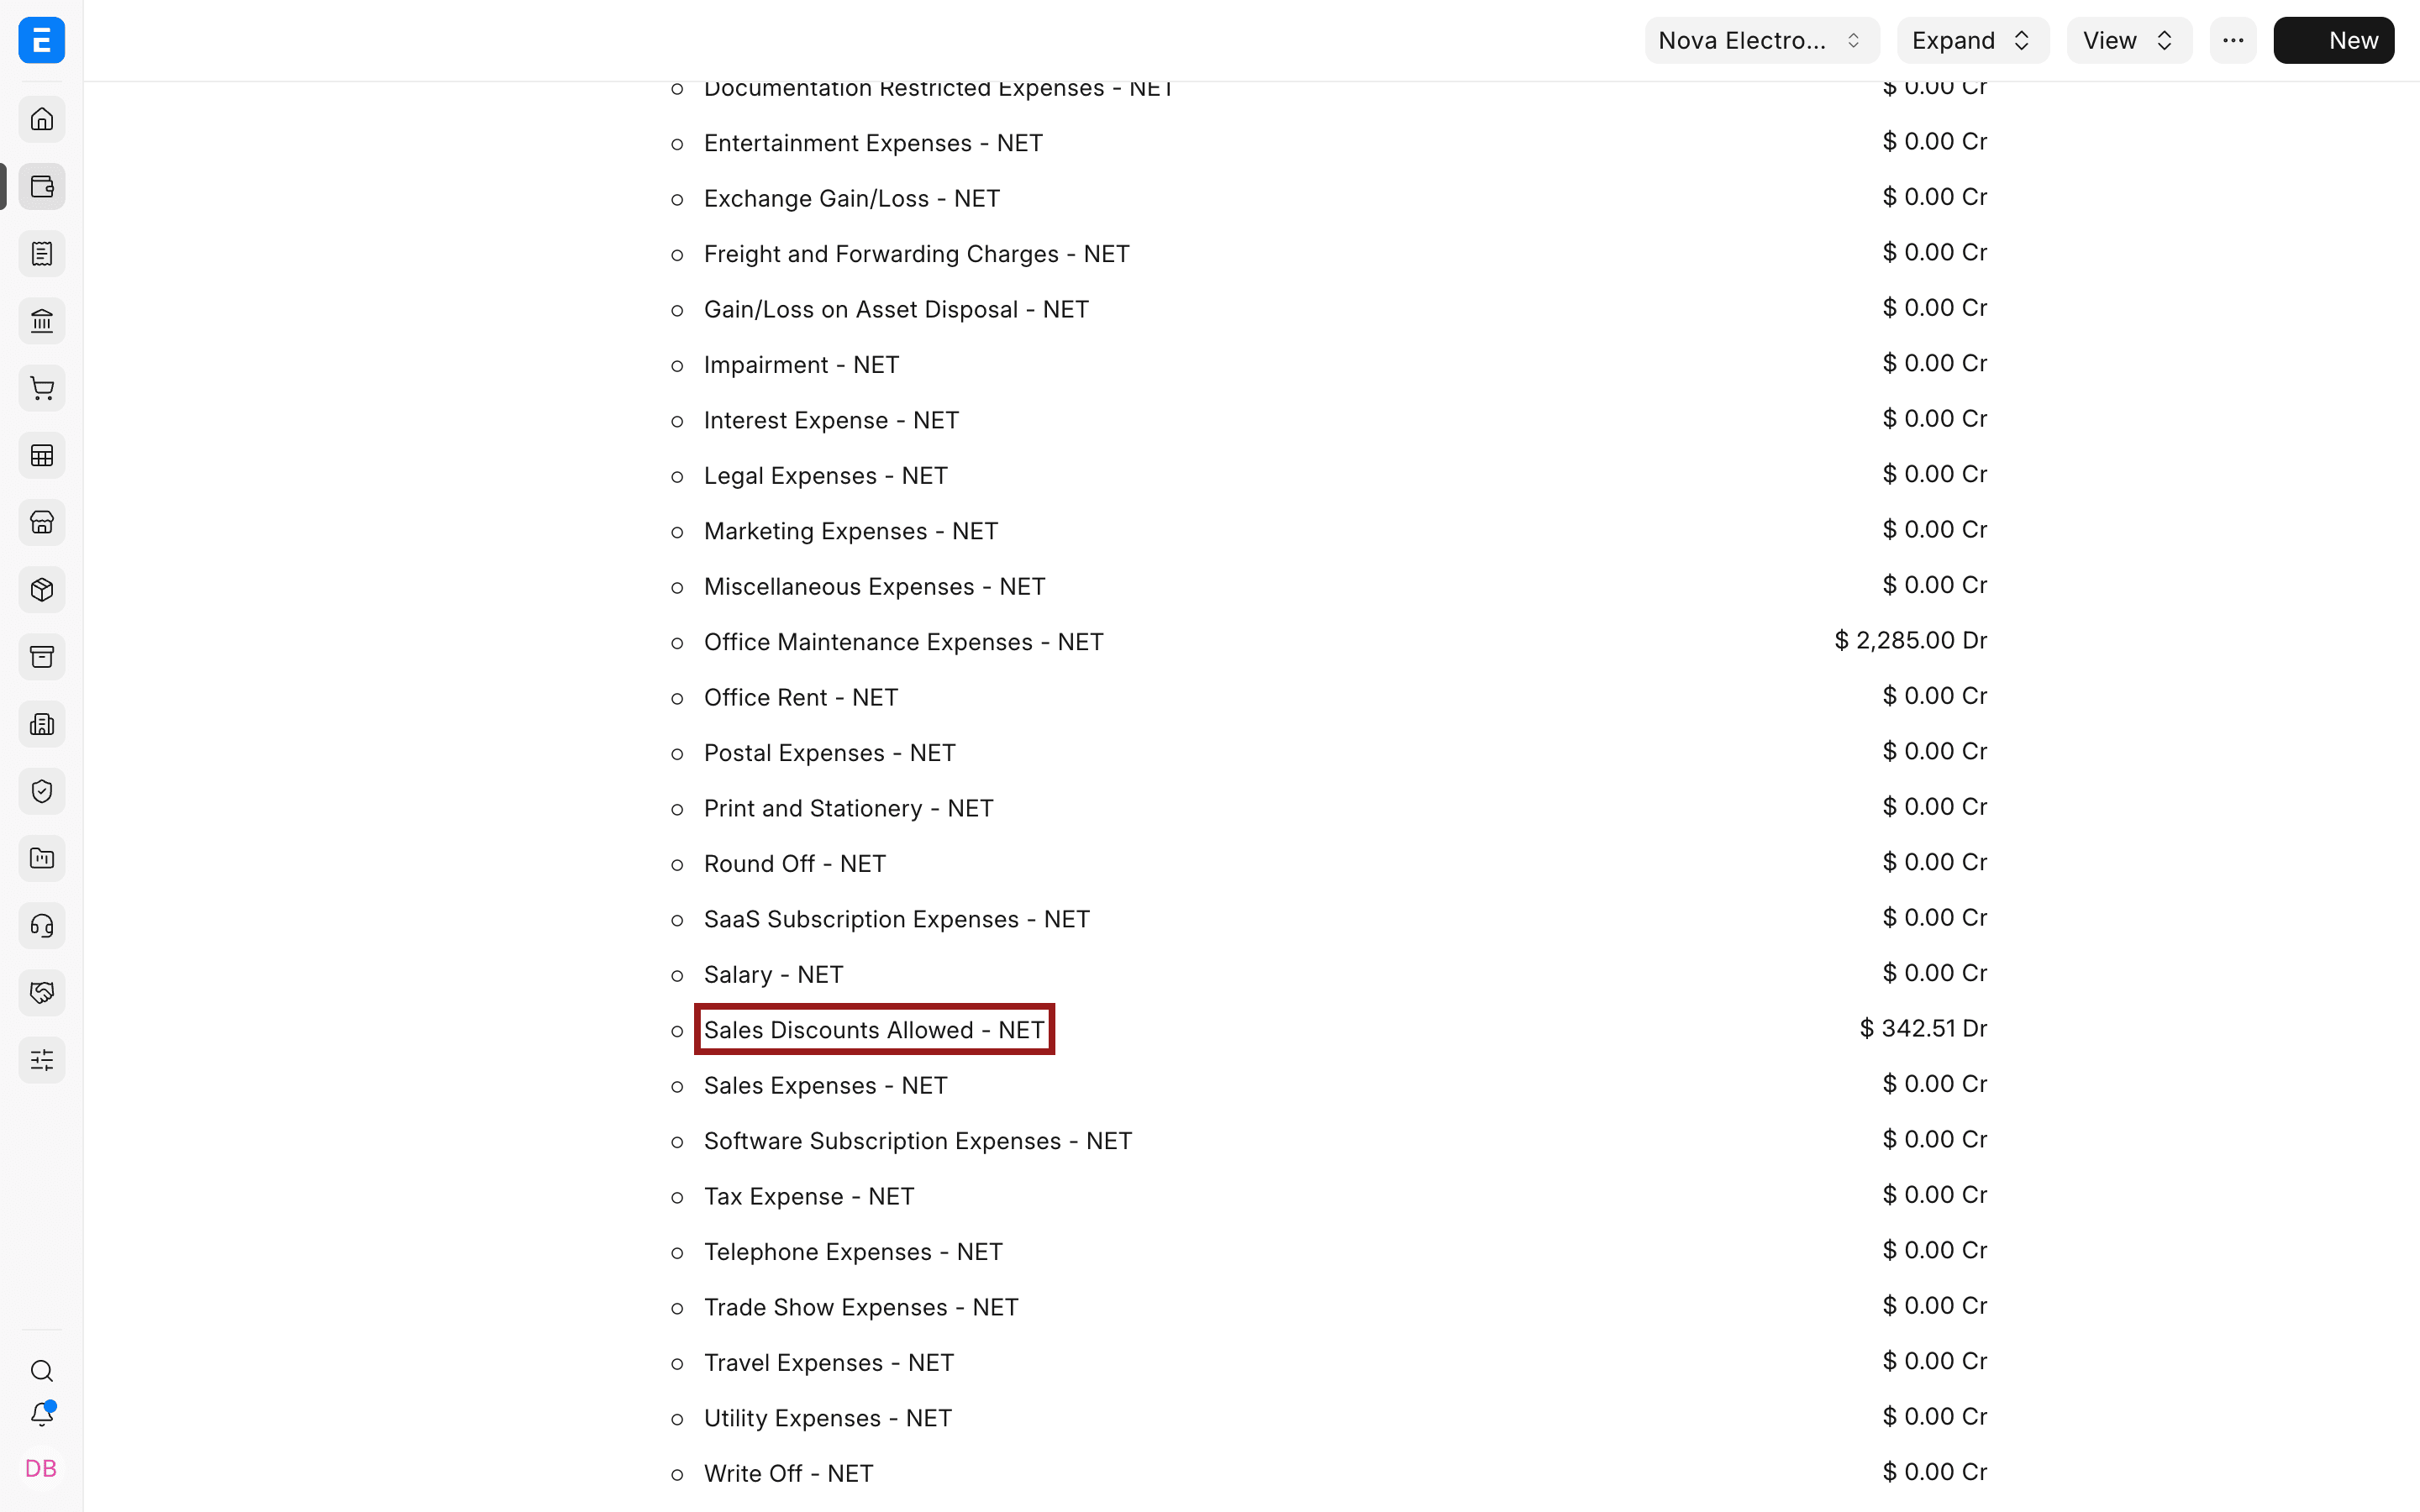
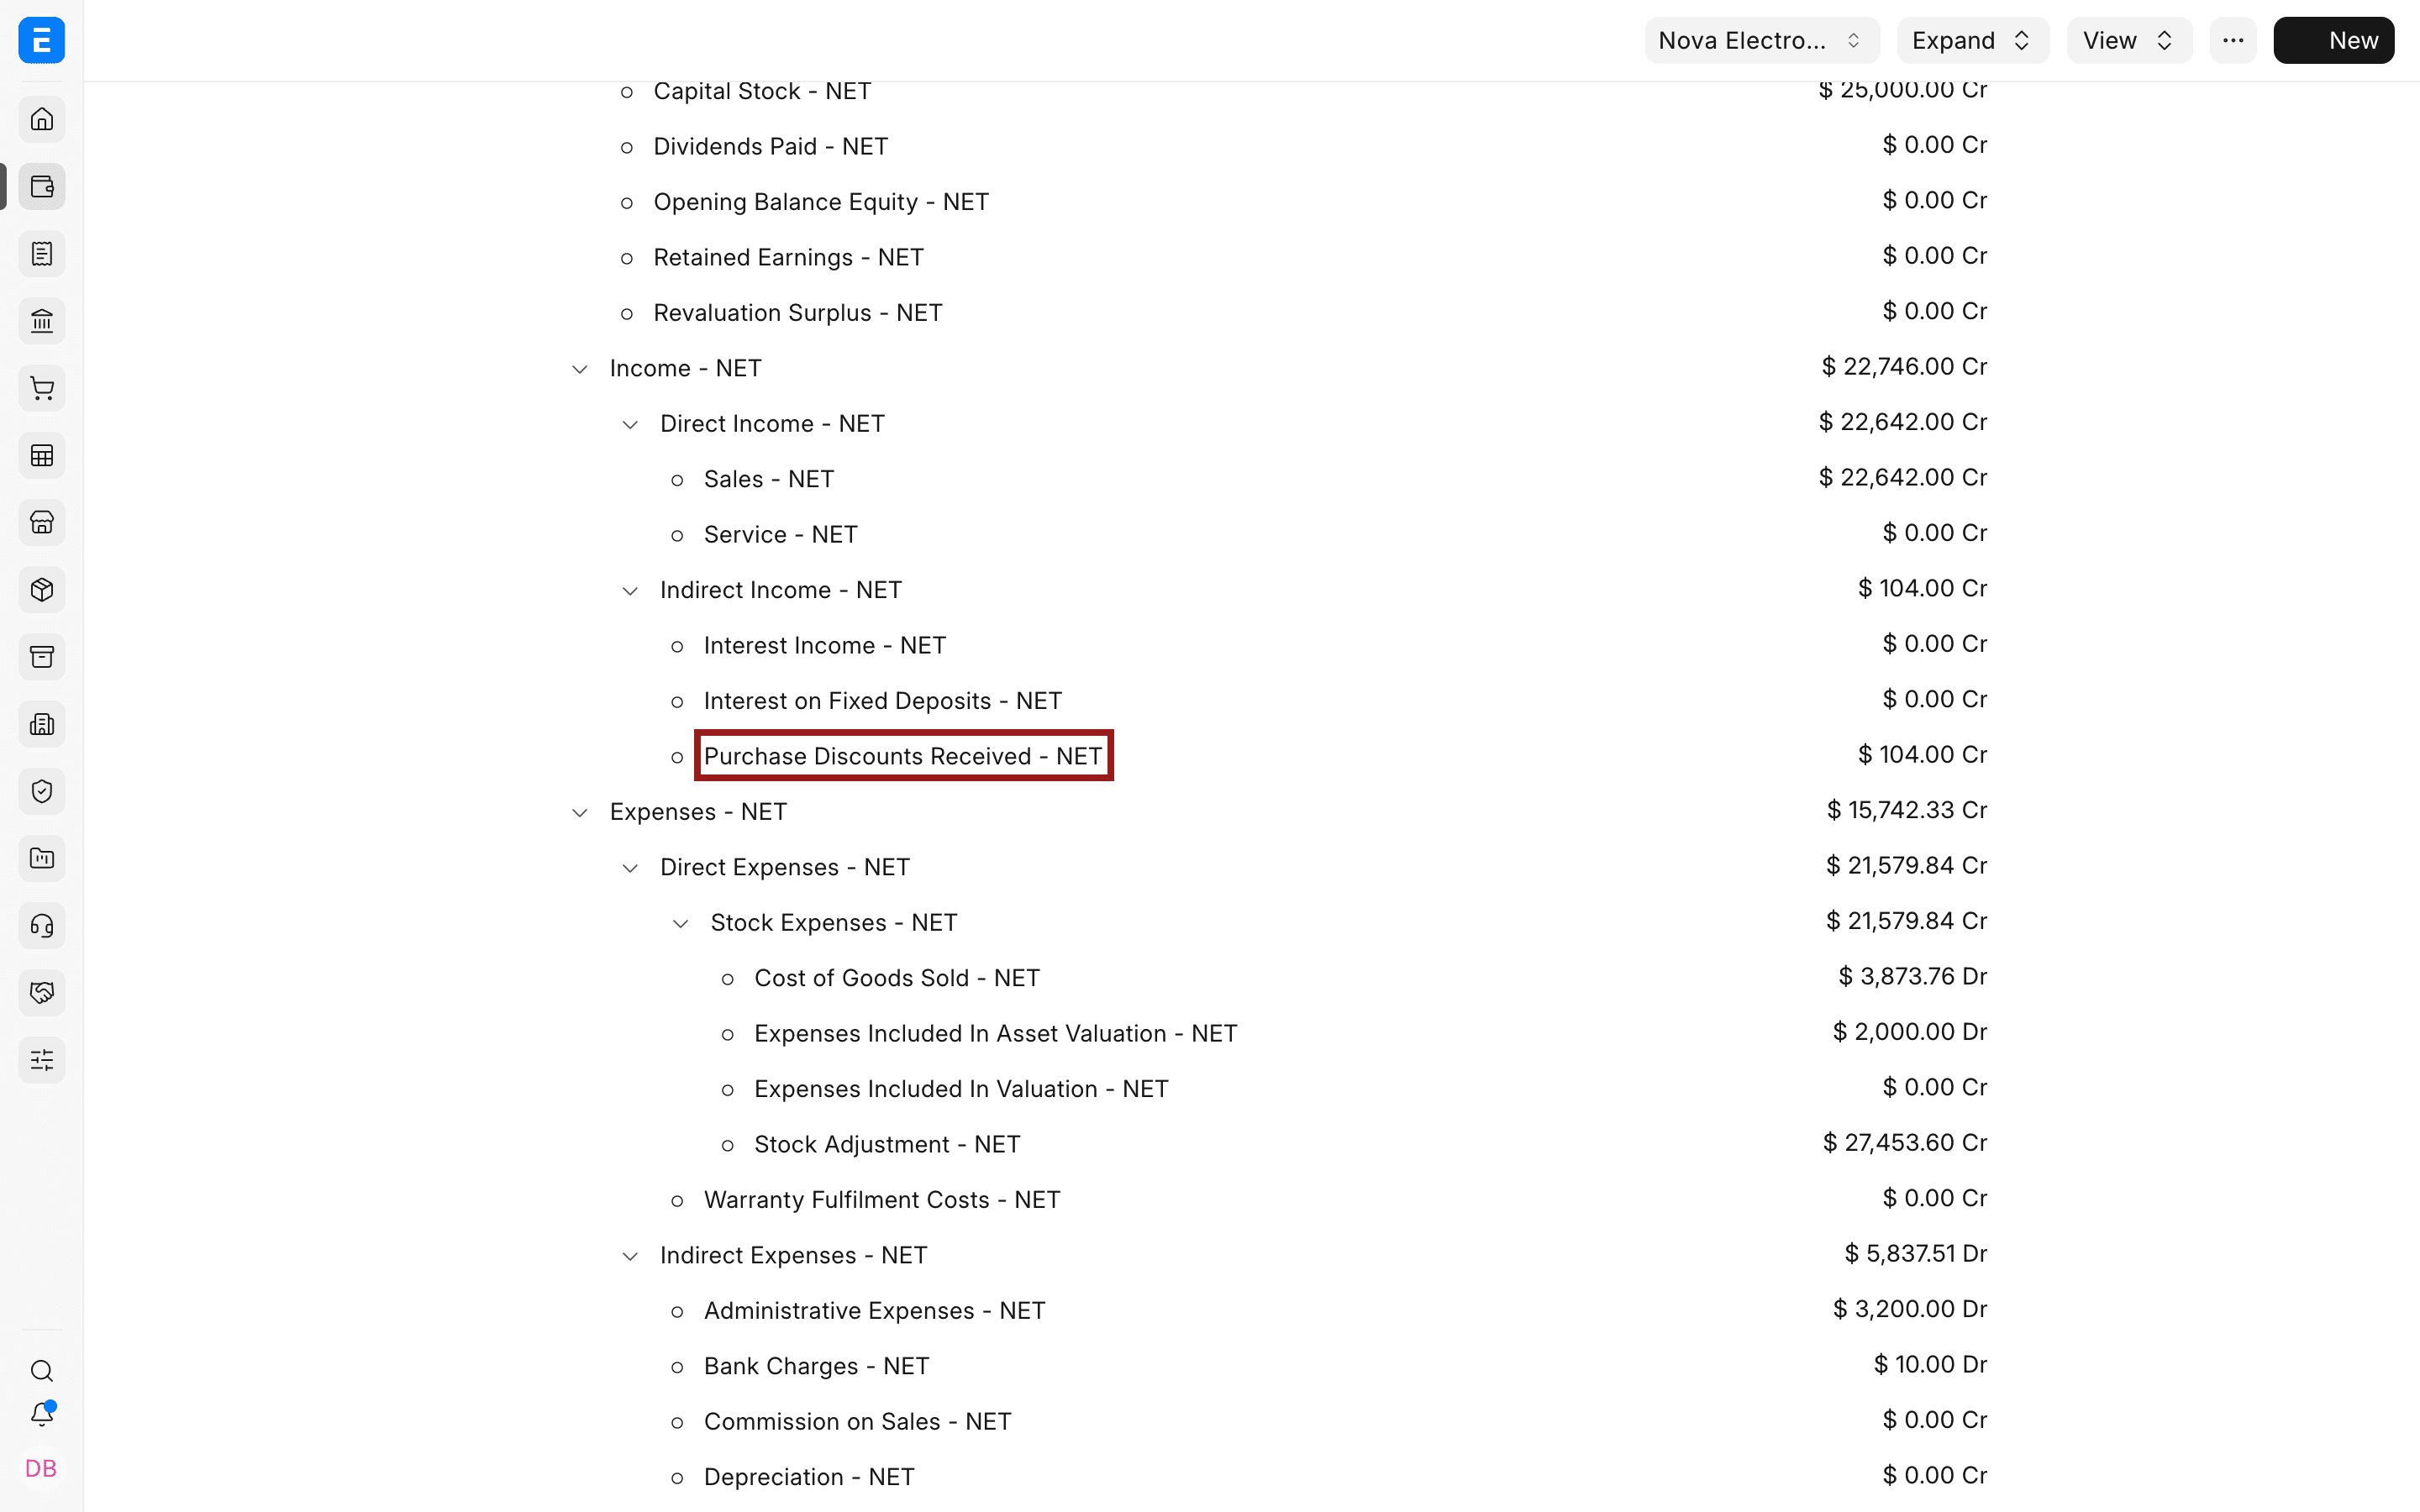
- Tạo các tài khoản chi tiết trong hệ thống tài khoản của công ty. Ví dụ dùng Sales Discounts Allowed - NET (chiết khấu bán hàng) và Purchase Discounts Received - NET (chiết khấu mua hàng được hưởng).
- Xác định gốc tính chiết khấu. Tính trên tổng tiền chưa thuế (On Net Total) áp tỷ lệ trên toàn bộ tổng tiền hàng. Các loại phí khác có thể tính theo dòng trước hoặc theo số tiền cố định.
- Xác định chiết khấu ảnh hưởng đến thuế thế nào. Thứ tự và loại dòng trong bảng phí quyết định tổng lũy kế mà các dòng thuế sau dùng để tính.
- Chạy thử một giao dịch tiêu biểu và kiểm tra sổ cái trước khi áp dụng thật.
Trong ví dụ, tài khoản chiết khấu bán hàng nằm dưới nhóm Chi phí (Expenses).
Tài khoản chiết khấu mua hàng nằm dưới nhóm Doanh thu (Income).
Ghi chiết khấu cho khách trên hóa đơn bán hàng
-
Tạo hóa đơn bán hàng và thêm mặt hàng theo giá bán gộp.
-
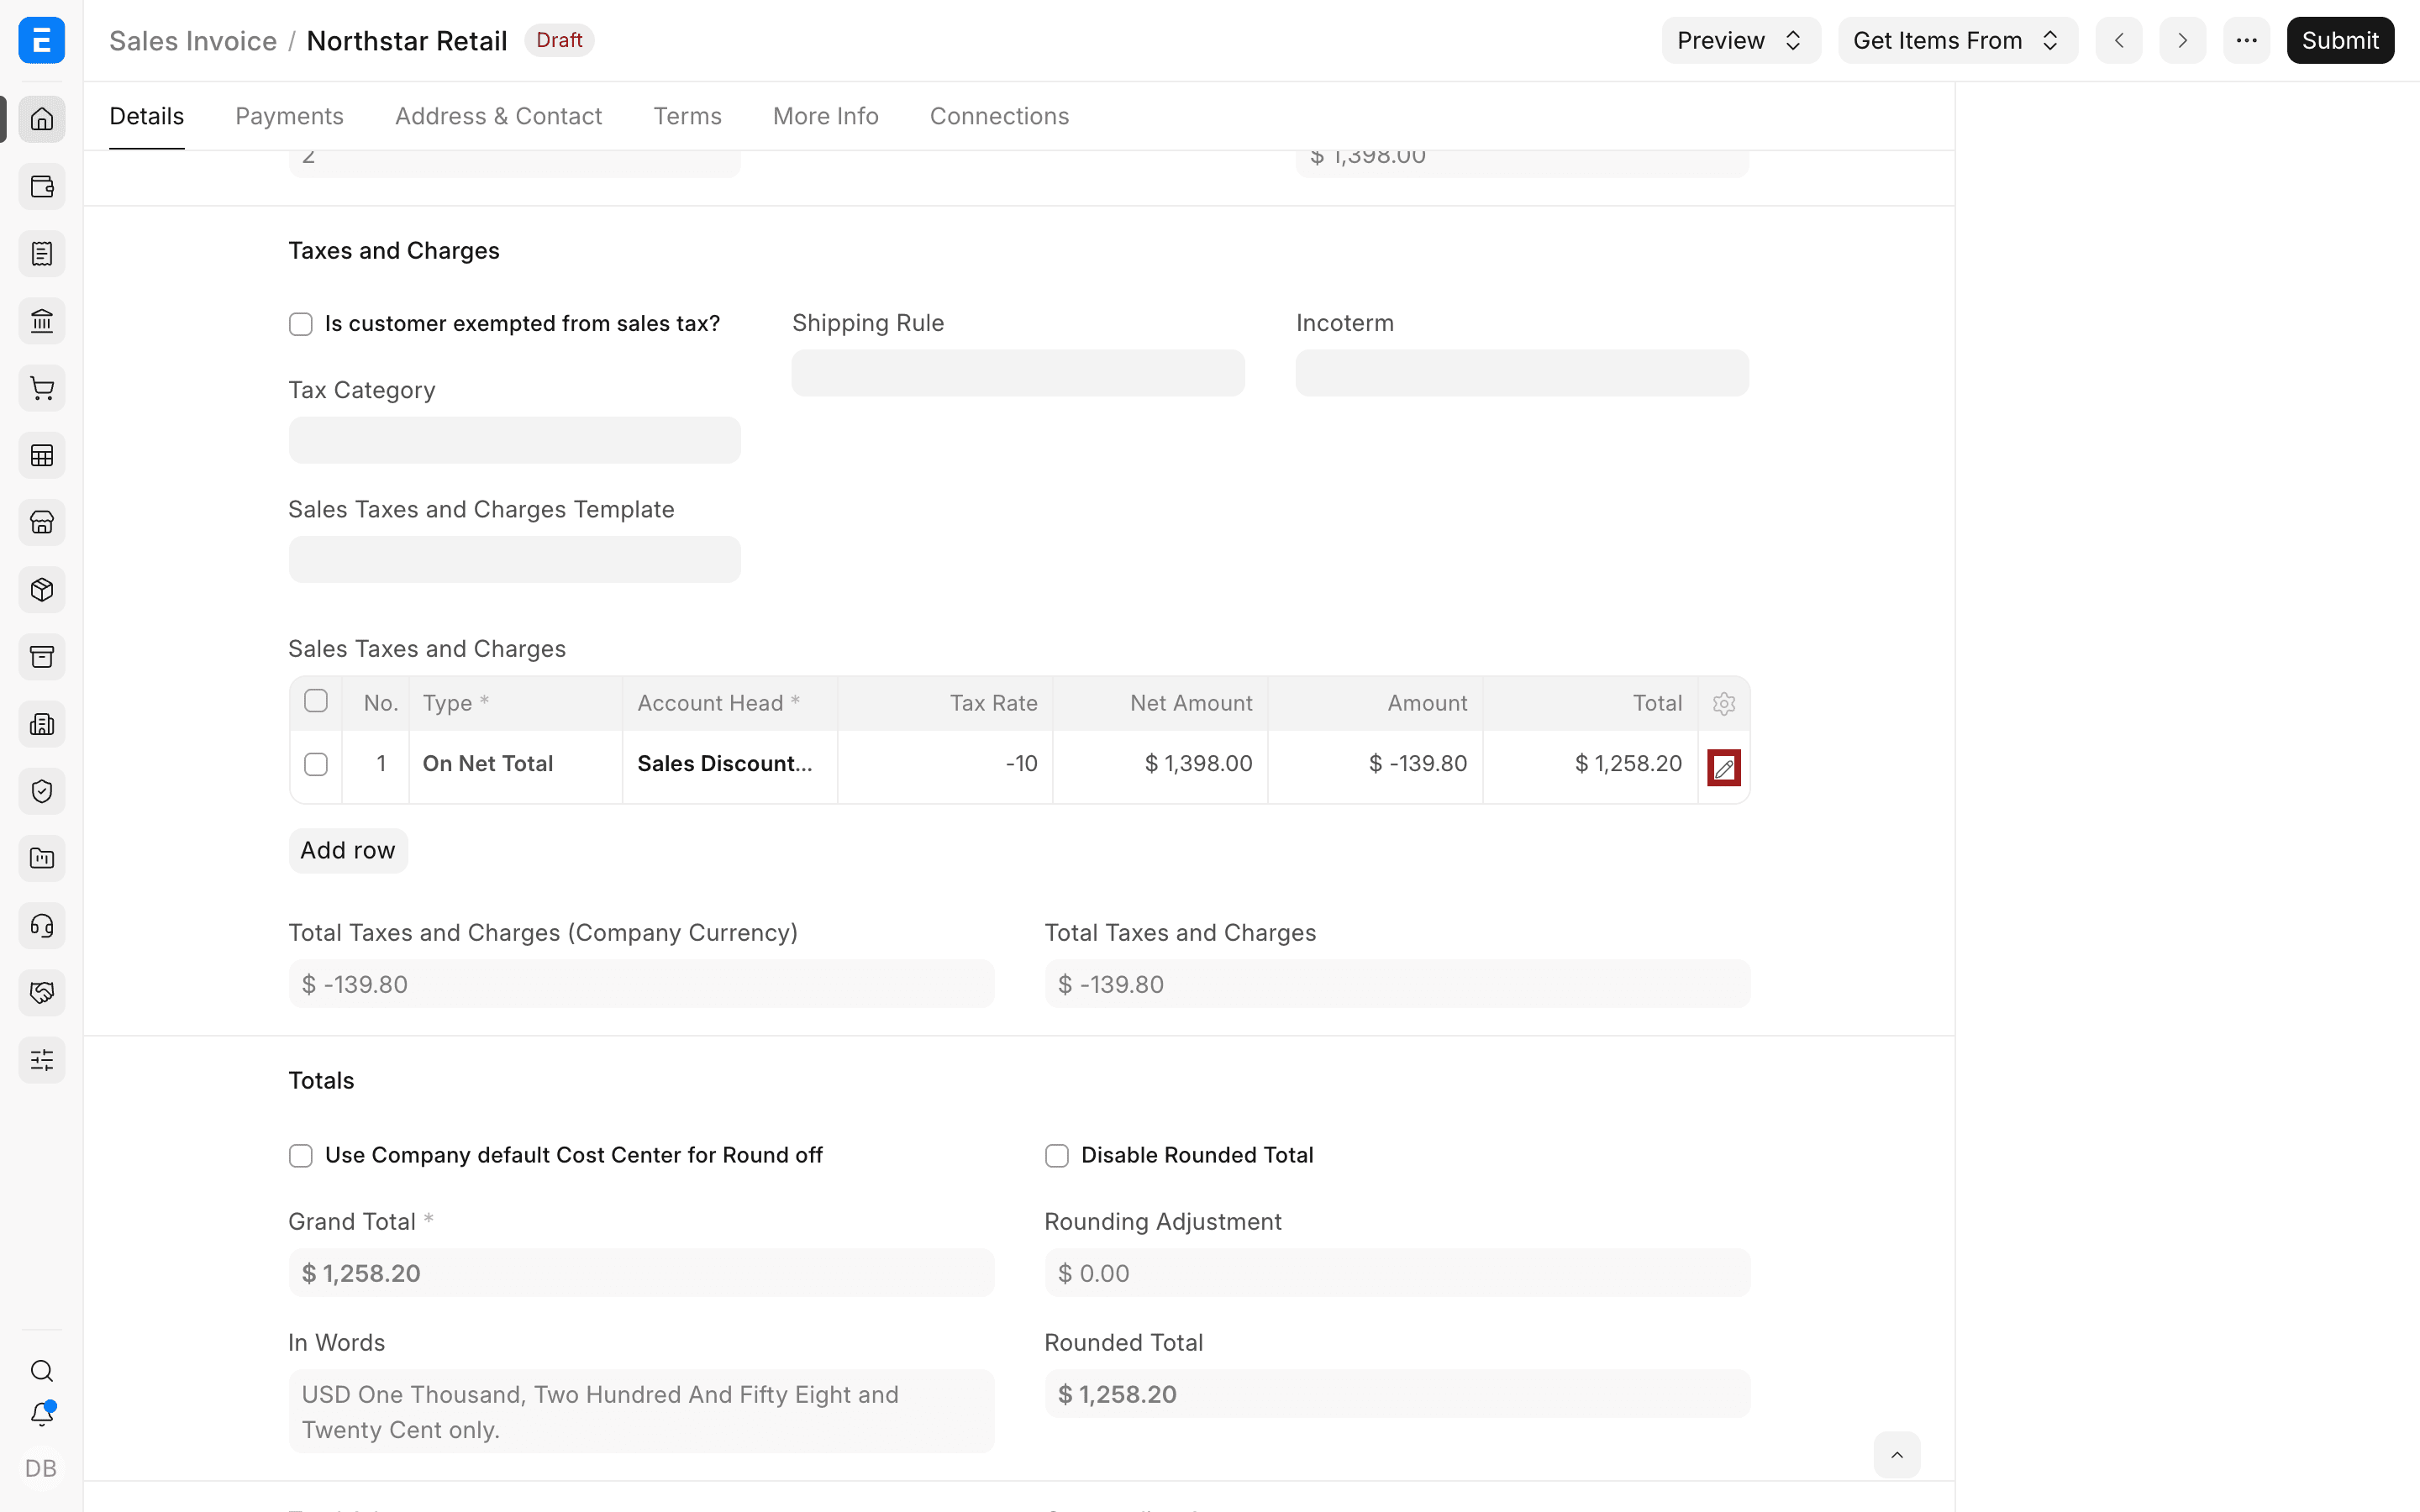
Trong bảng Thuế và phí bán hàng (Sales Taxes and Charges), thêm một dòng. Nếu đây là cách làm chuẩn, có thể dùng mẫu thuế và phí bán hàng để lấy sẵn dòng này.
-
Bấm biểu tượng bút chì để mở đầy đủ dòng.
-
Đặt Loại (Type) là Tính trên tổng tiền chưa thuế (On Net Total).
-
Đặt Tài khoản (Account Head) là tài khoản chiết khấu cho khách.
-
Nhập tỷ lệ chiết khấu là Thuế suất (Tax Rate) âm. Chiết khấu 10% thì nhập -10.
-
Nhập Mô tả (Description) rõ ràng và trung tâm chi phí hoặc chiều phân tích kế toán cần thiết.
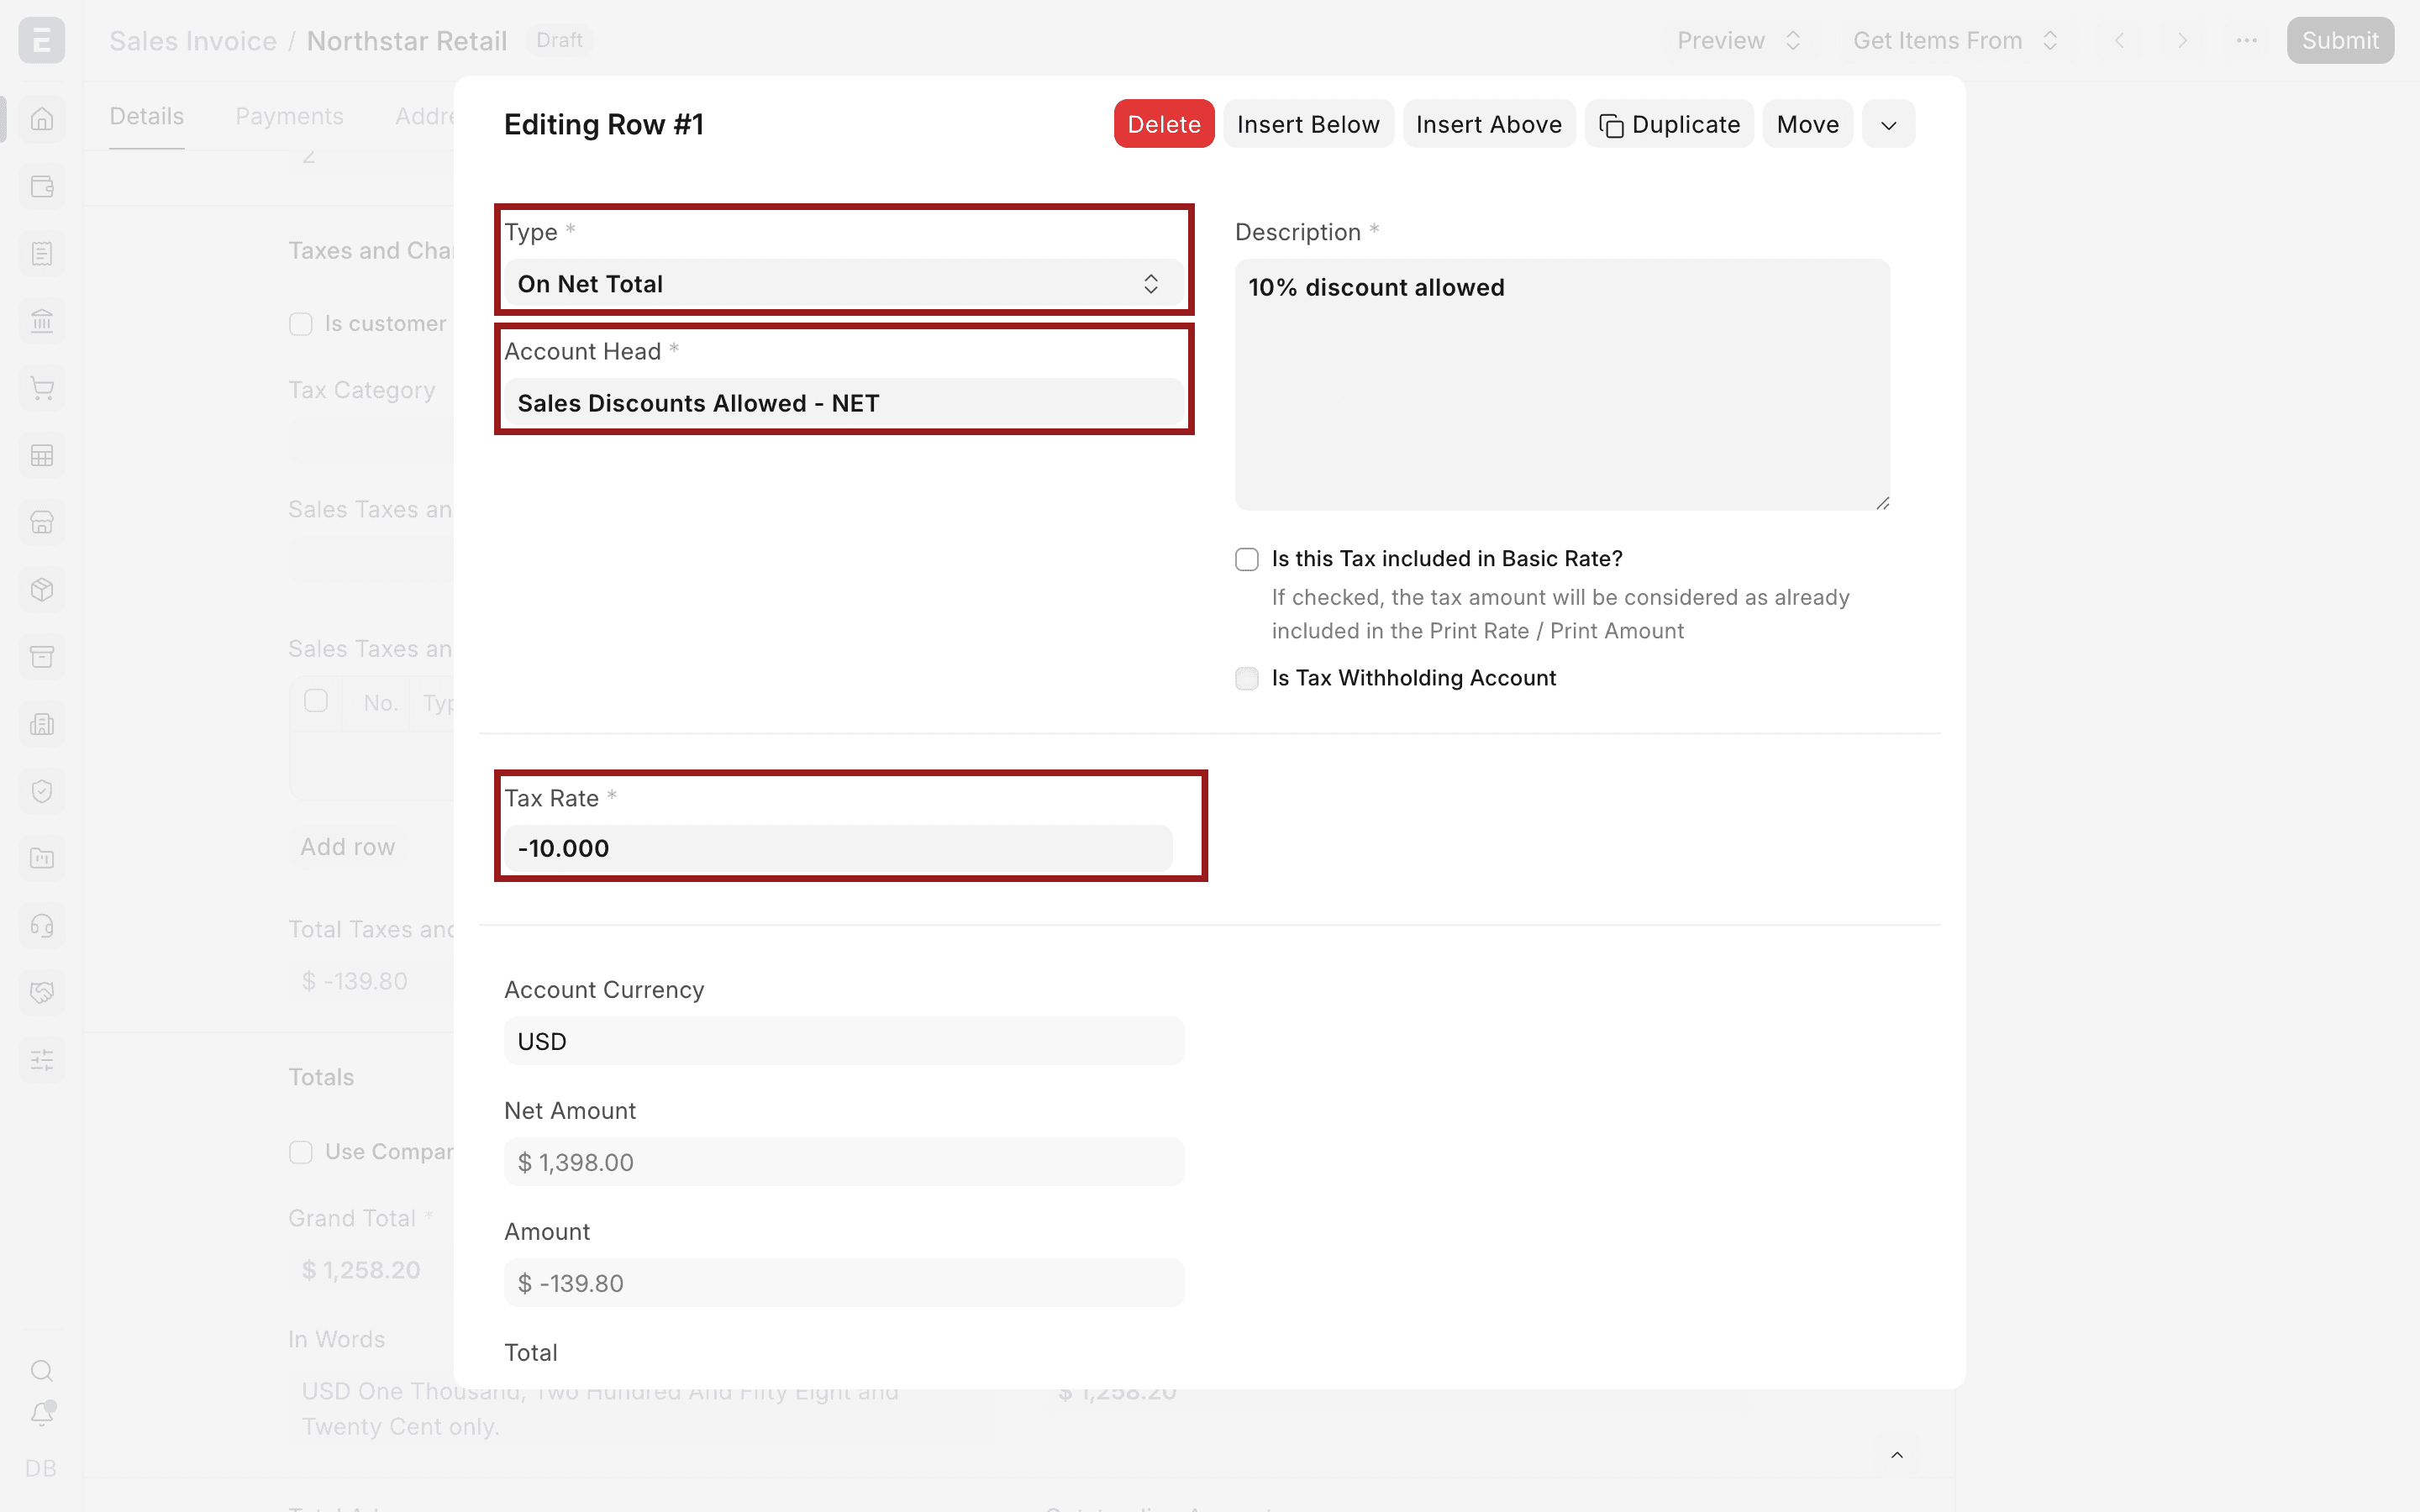
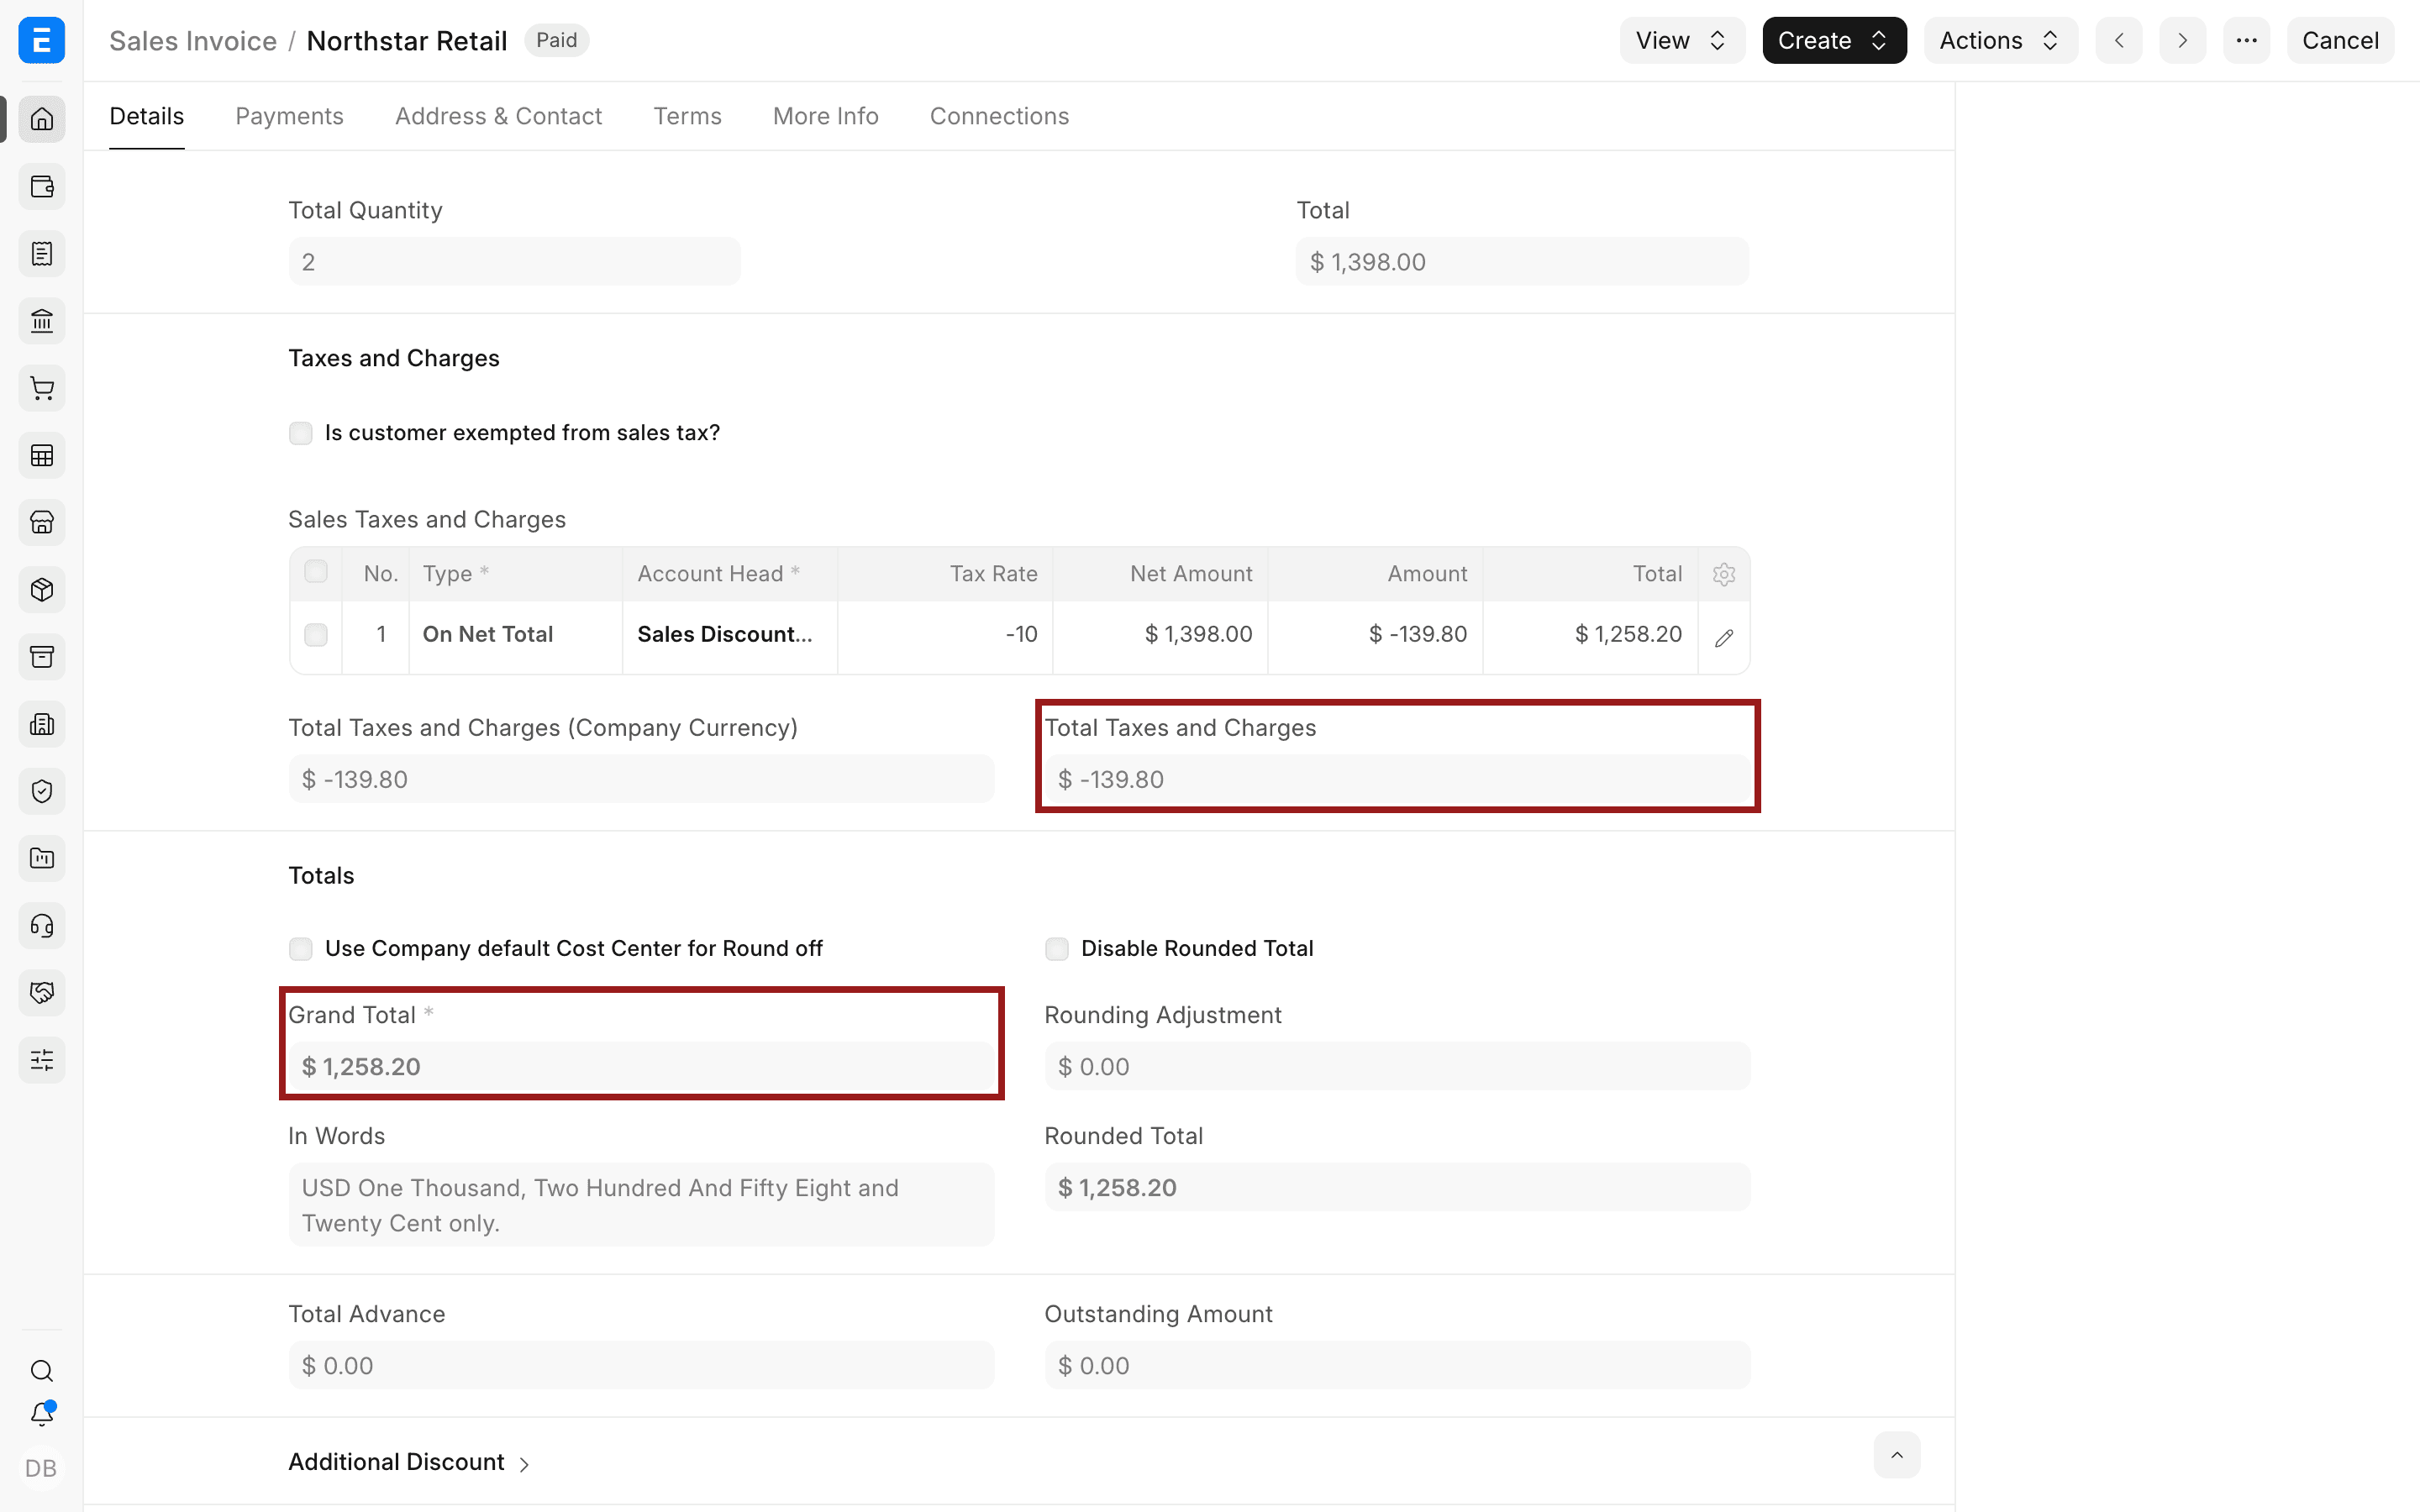
Ví dụ: hai điện thoại, mỗi chiếc 699 USD, tổng 1.398 USD. Dòng -10% ra -139,80 USD, Tổng cộng (Grand Total) giảm còn 1.258,20 USD.
-
Rà lại thuế, làm tròn, tổng cộng và dòng phí, rồi Gửi.
-
Mở Xem > Sổ cái kế toán (View > Accounting Ledger) và kiểm tra kết quả trên sổ cái.
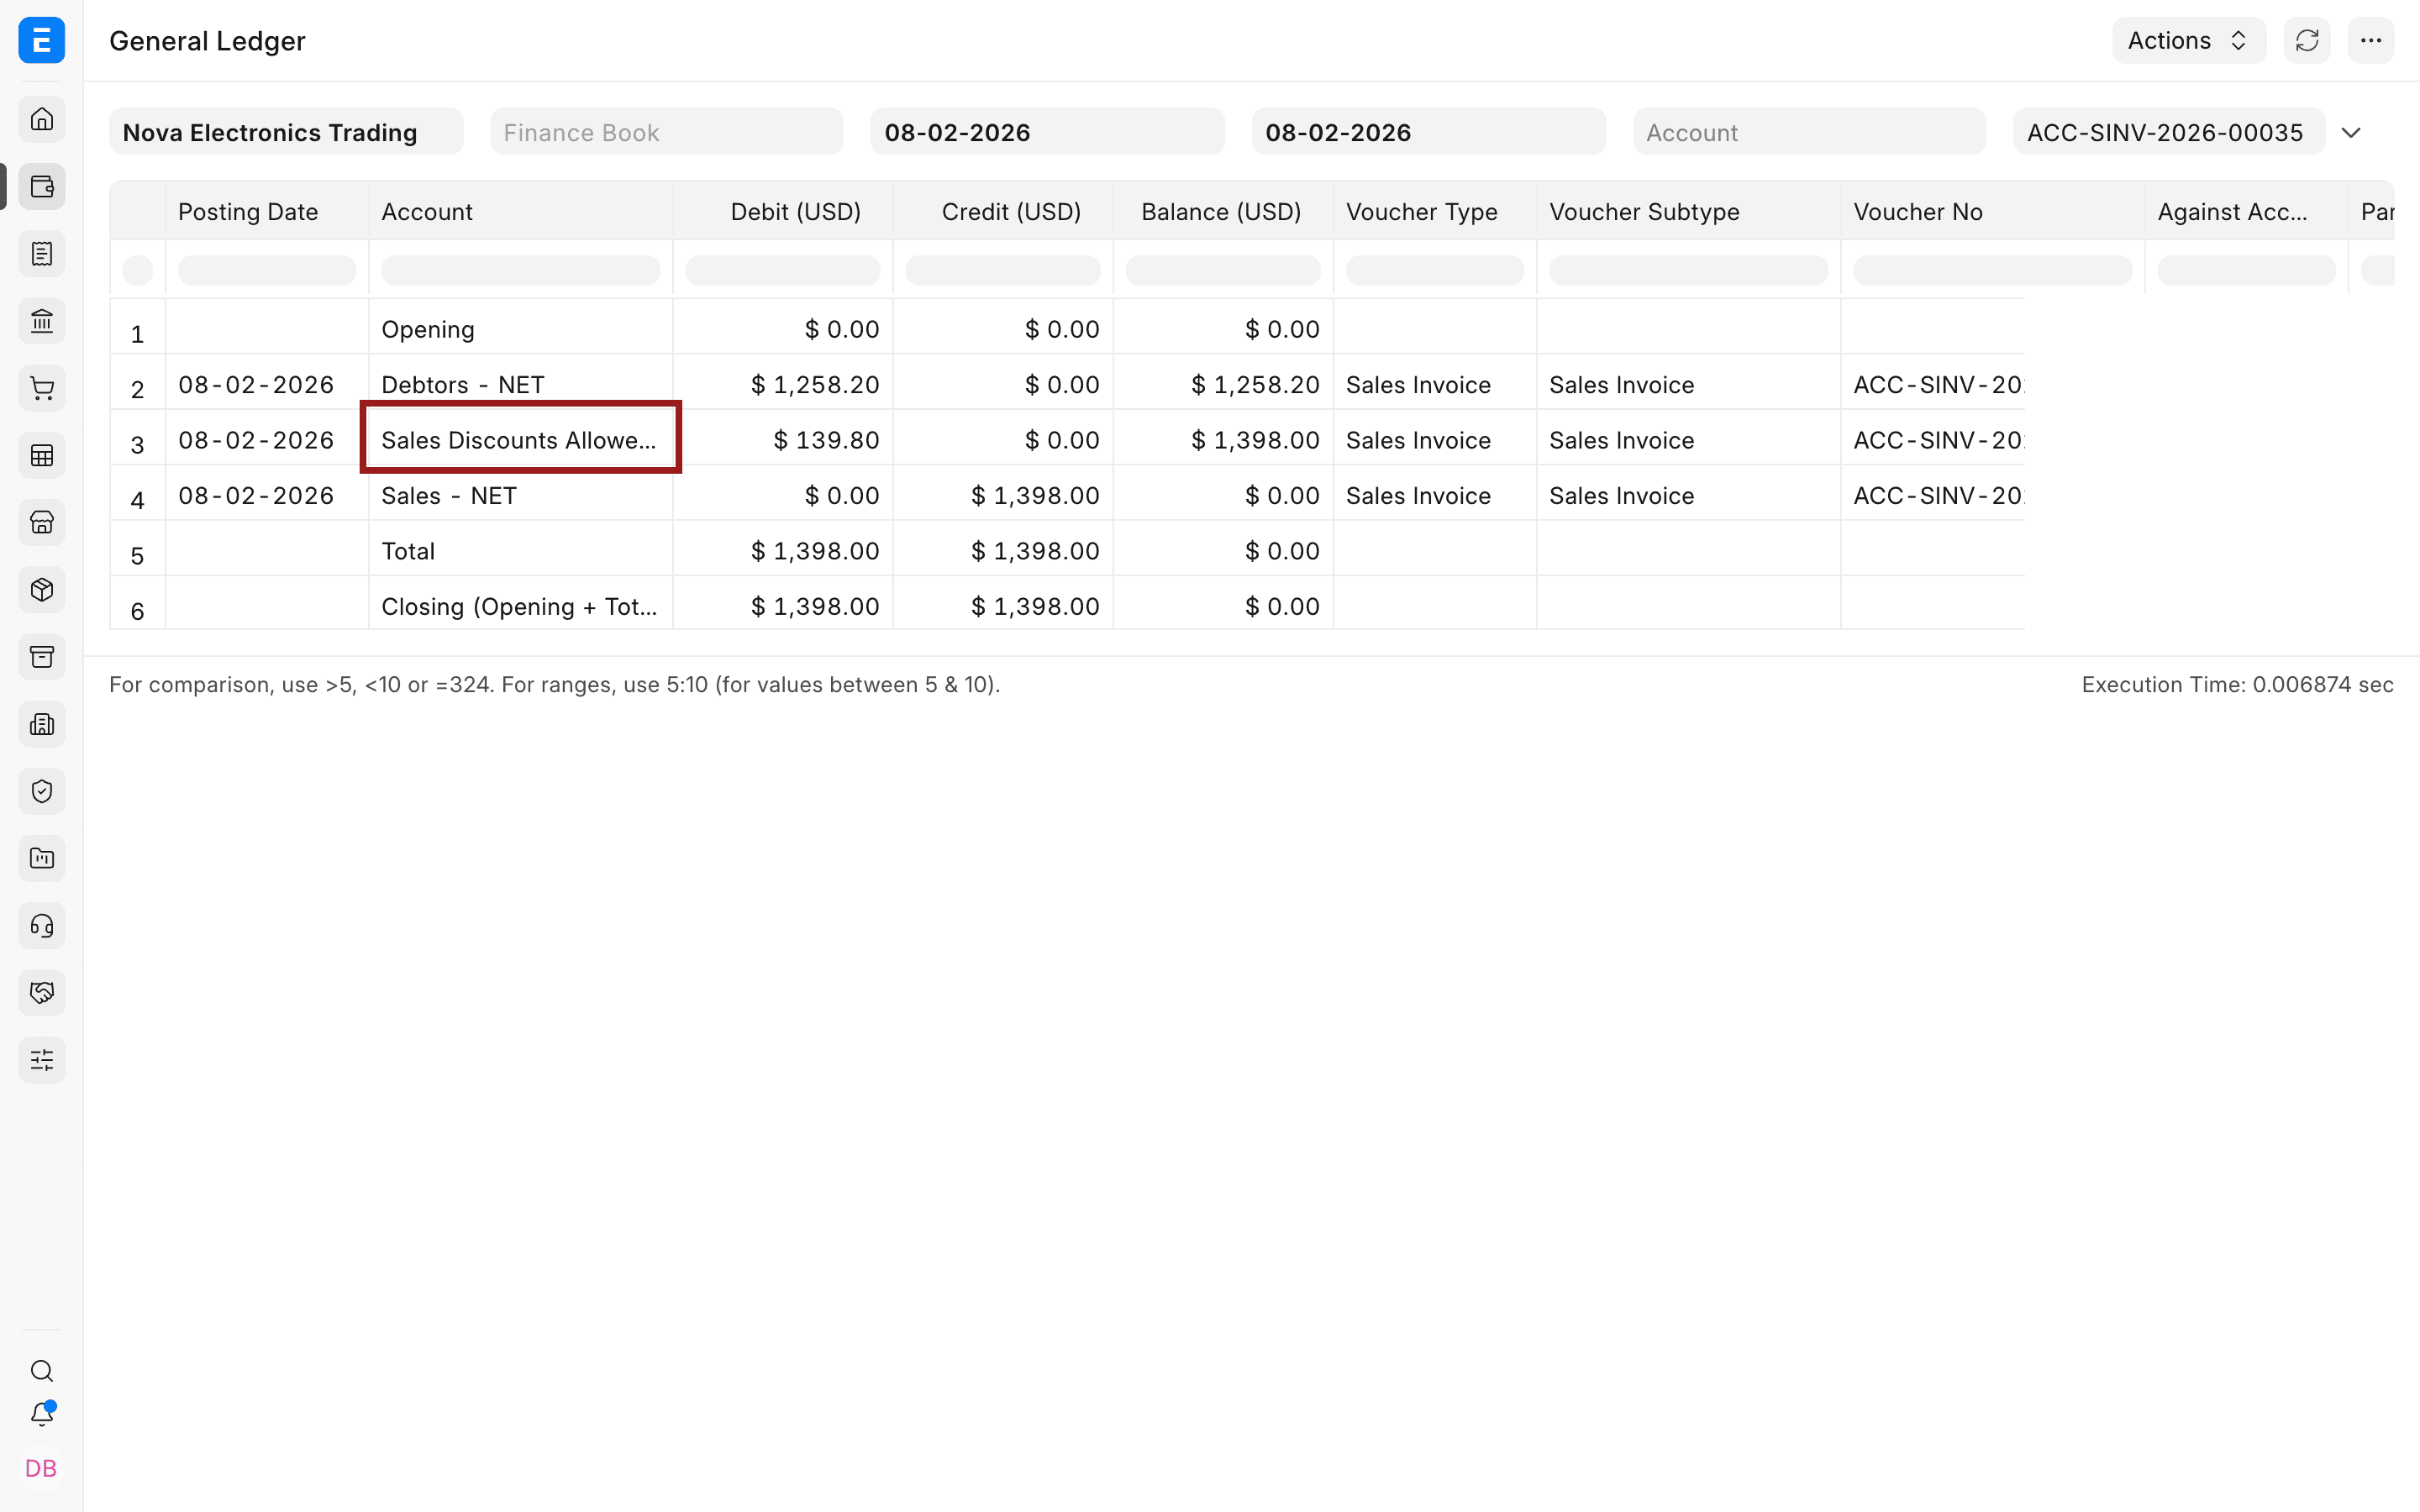
Sổ cái ghi Nợ Debtors (phải thu) 1.258,20 USD, ghi Nợ Sales Discounts Allowed 139,80 USD và ghi Có Sales (doanh thu) theo số gộp 1.398,00 USD.
Ghi chiết khấu được hưởng trên hóa đơn mua hàng
-
Tạo hóa đơn mua hàng và thêm mặt hàng theo giá mua gộp.
-
Trong bảng Thuế và phí mua hàng (Purchase Taxes and Charges), thêm một dòng. Dùng mẫu thuế và phí mua hàng nếu cách làm này lặp lại.
-
Bấm biểu tượng bút chì trên dòng.
-
Đặt Loại (Type) là Tính trên tổng tiền chưa thuế (On Net Total).
-
Đặt Tài khoản (Account Head) là tài khoản doanh thu từ chiết khấu được hưởng, hoặc tài khoản giảm trừ chi phí mà kế toán đã duyệt.
-
Nhập tỷ lệ là Thuế suất (Tax Rate) âm. Ví dụ dùng -10.
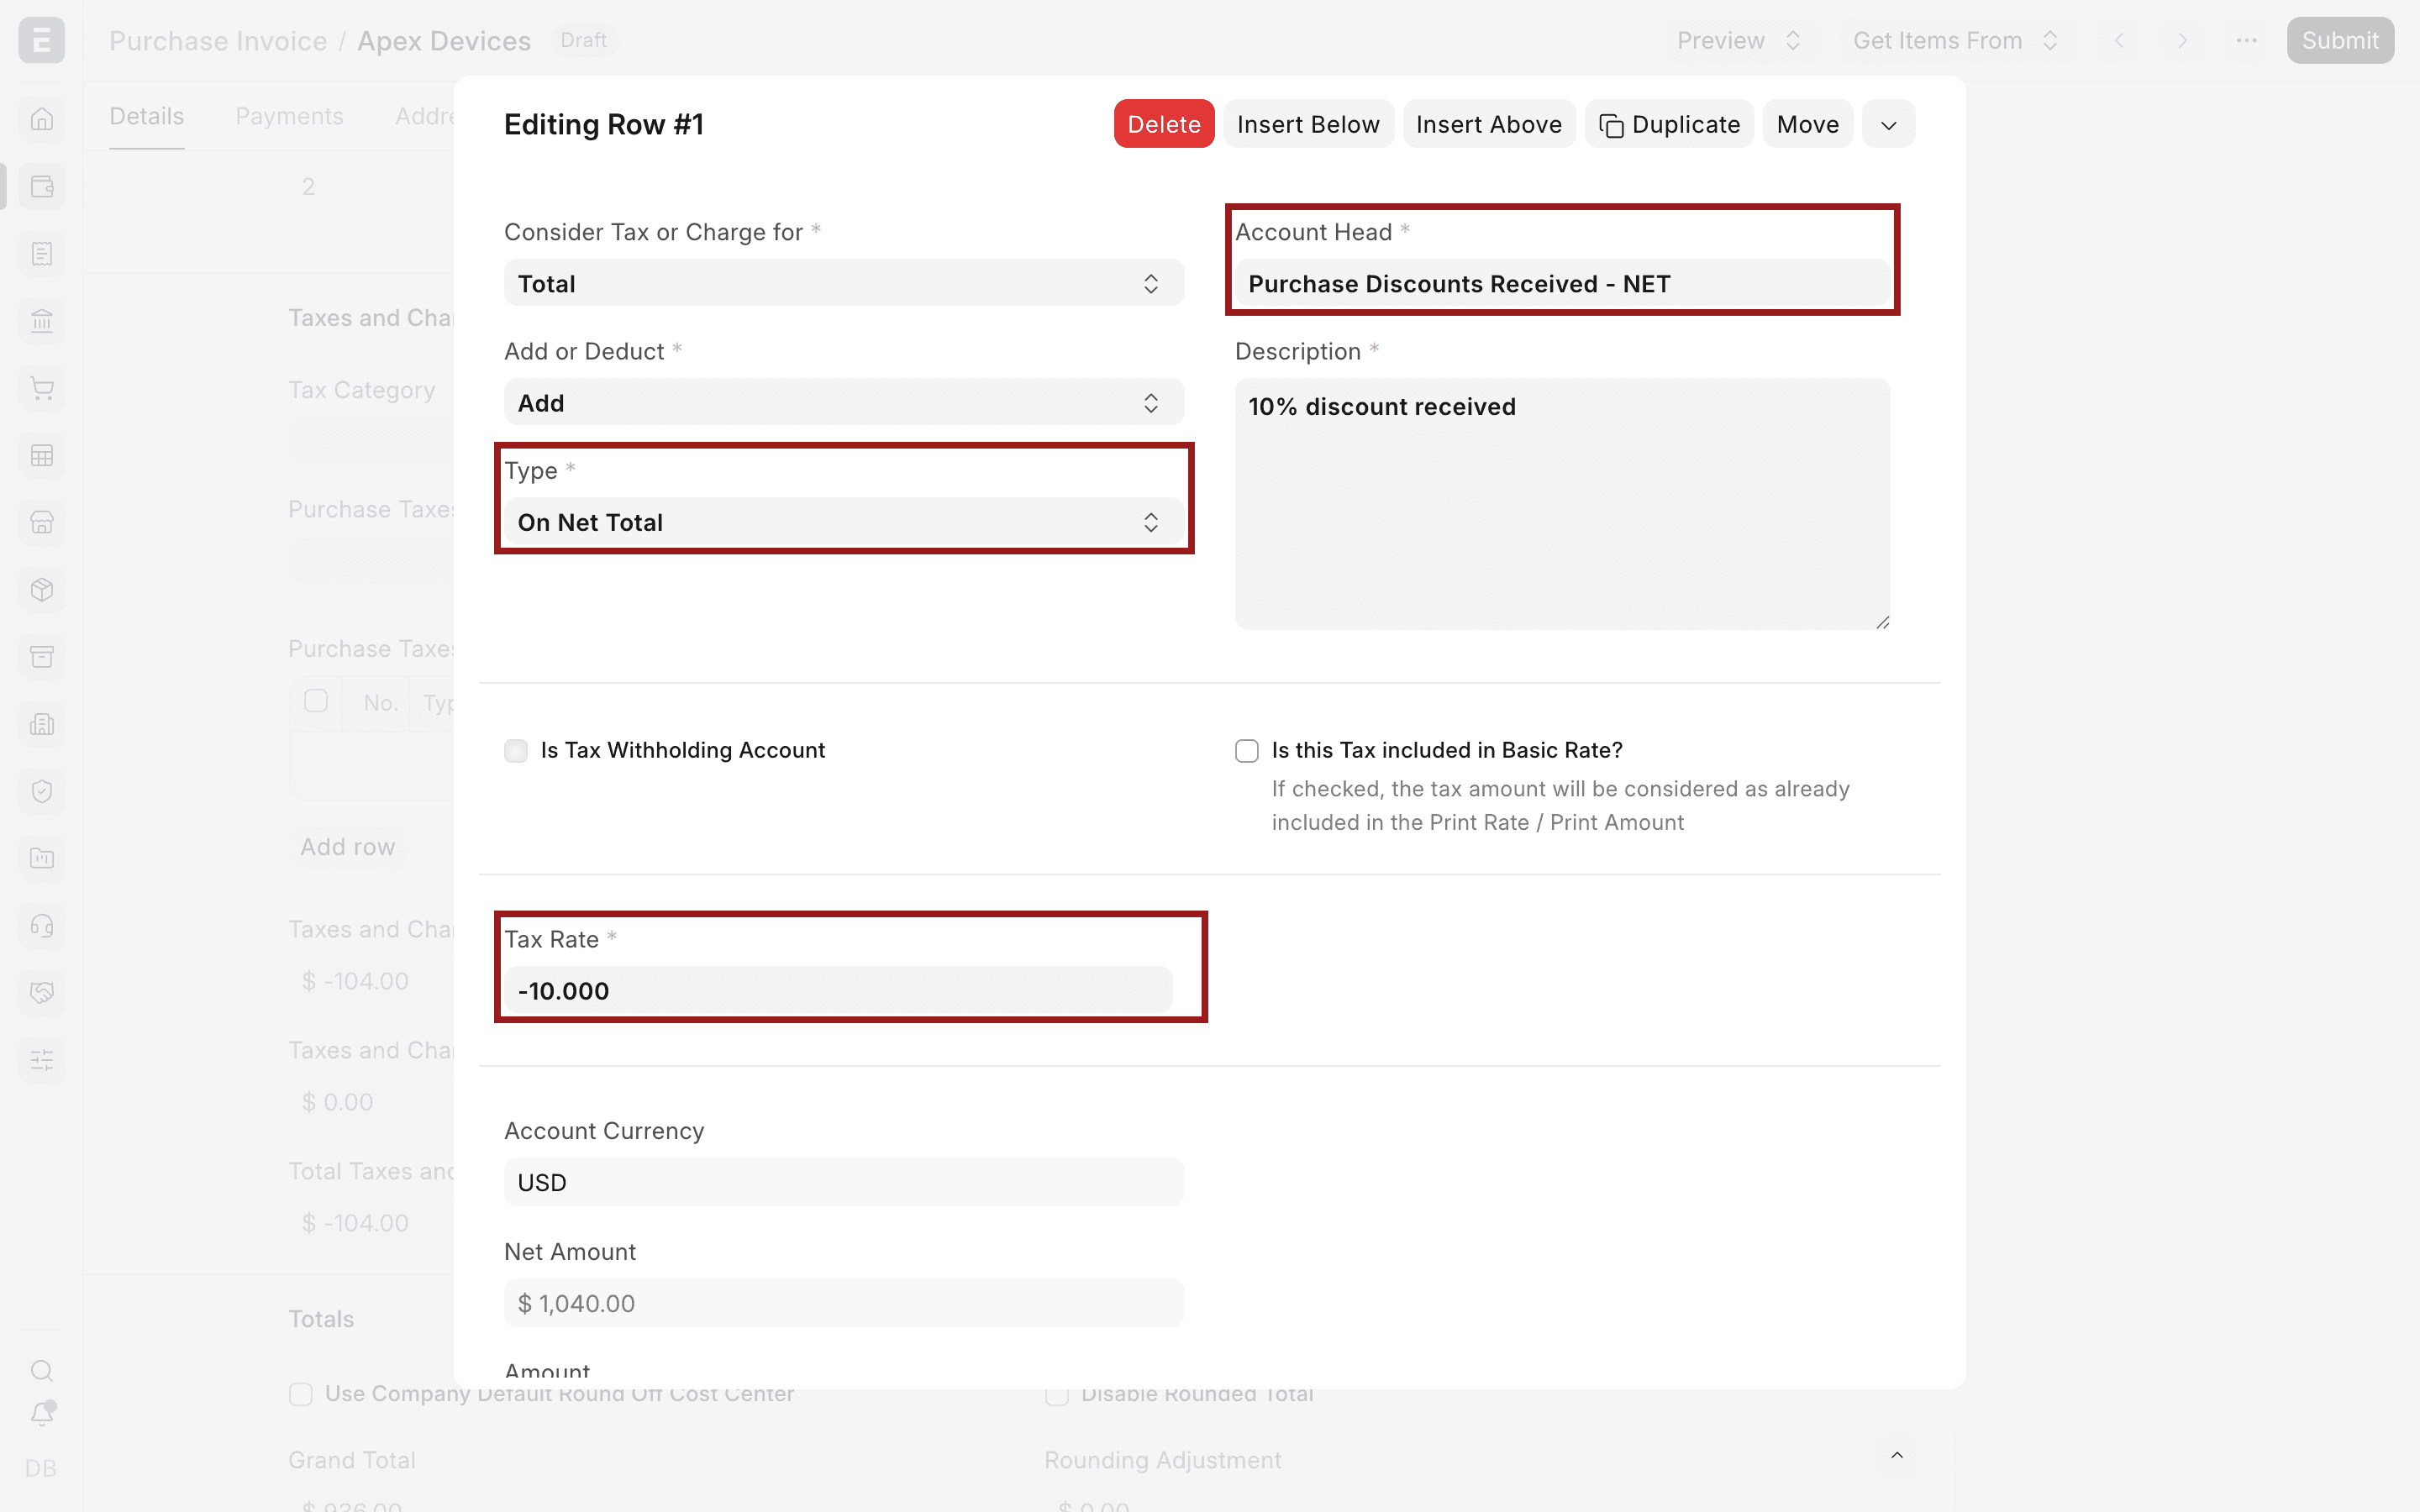
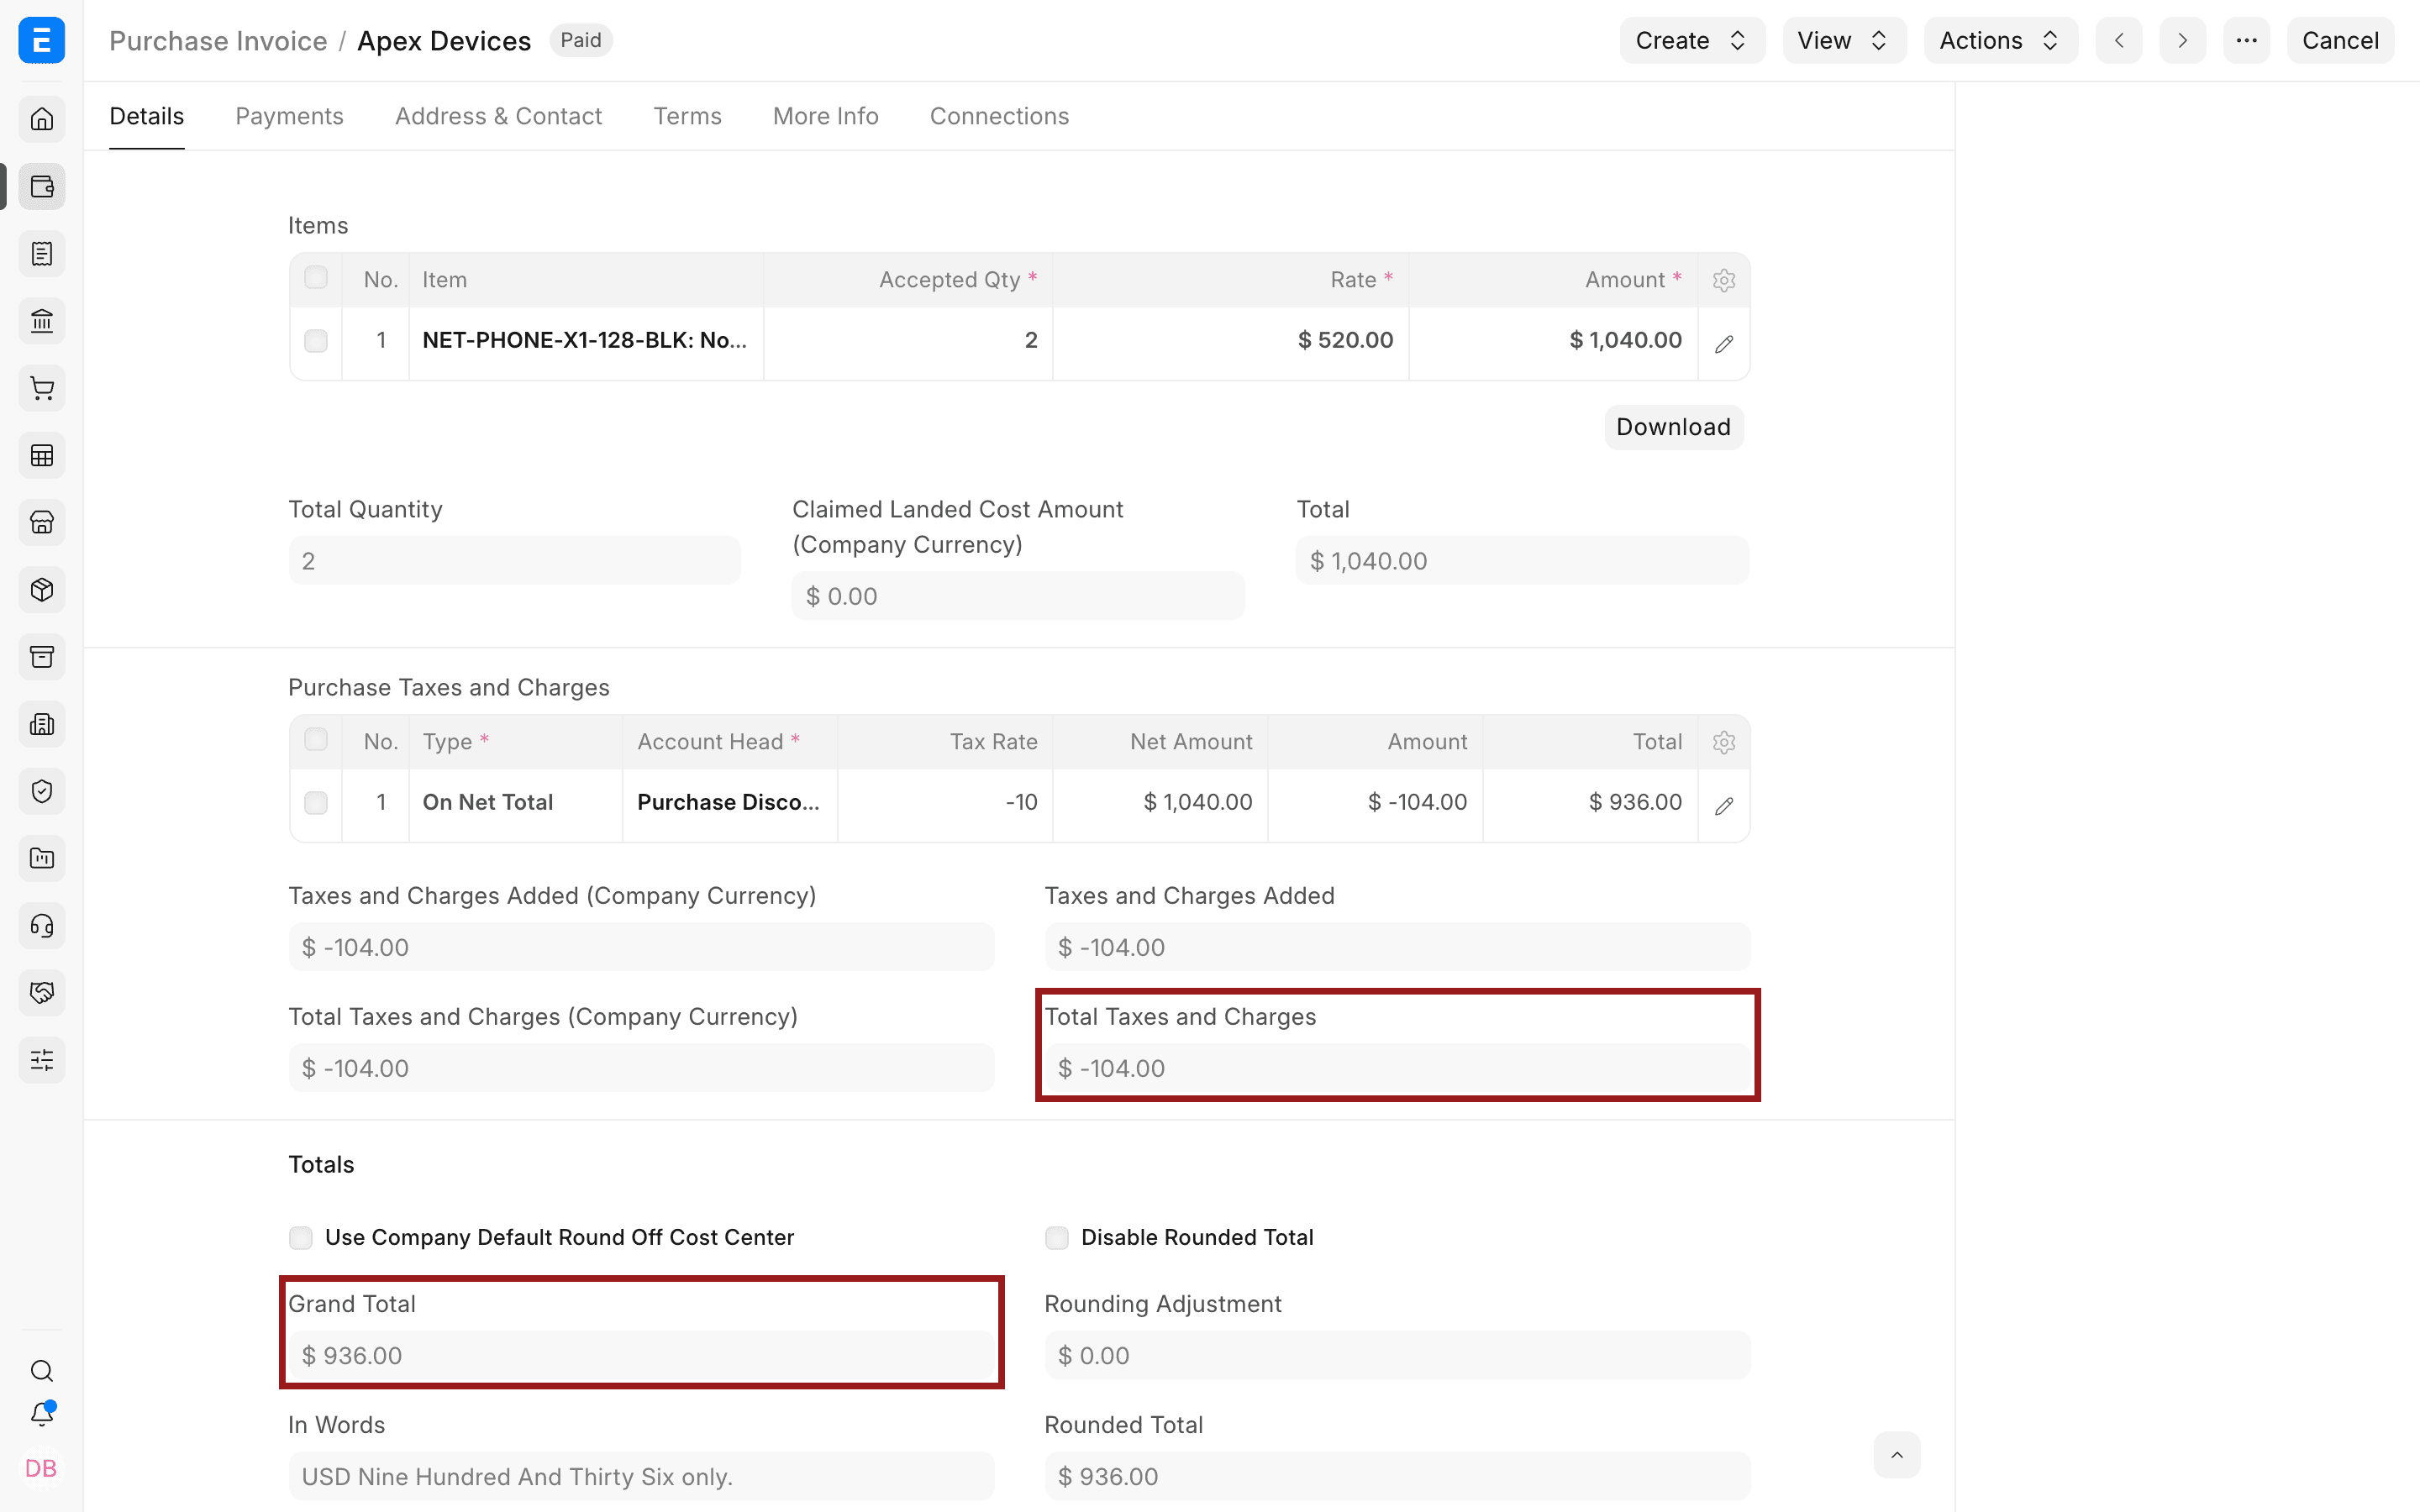
Giá trị mua gộp là 1.040 USD. Dòng -10% trừ 104 USD, nên số phải trả nhà cung cấp là 936 USD.
-
Gửi hóa đơn và mở sổ cái kế toán.
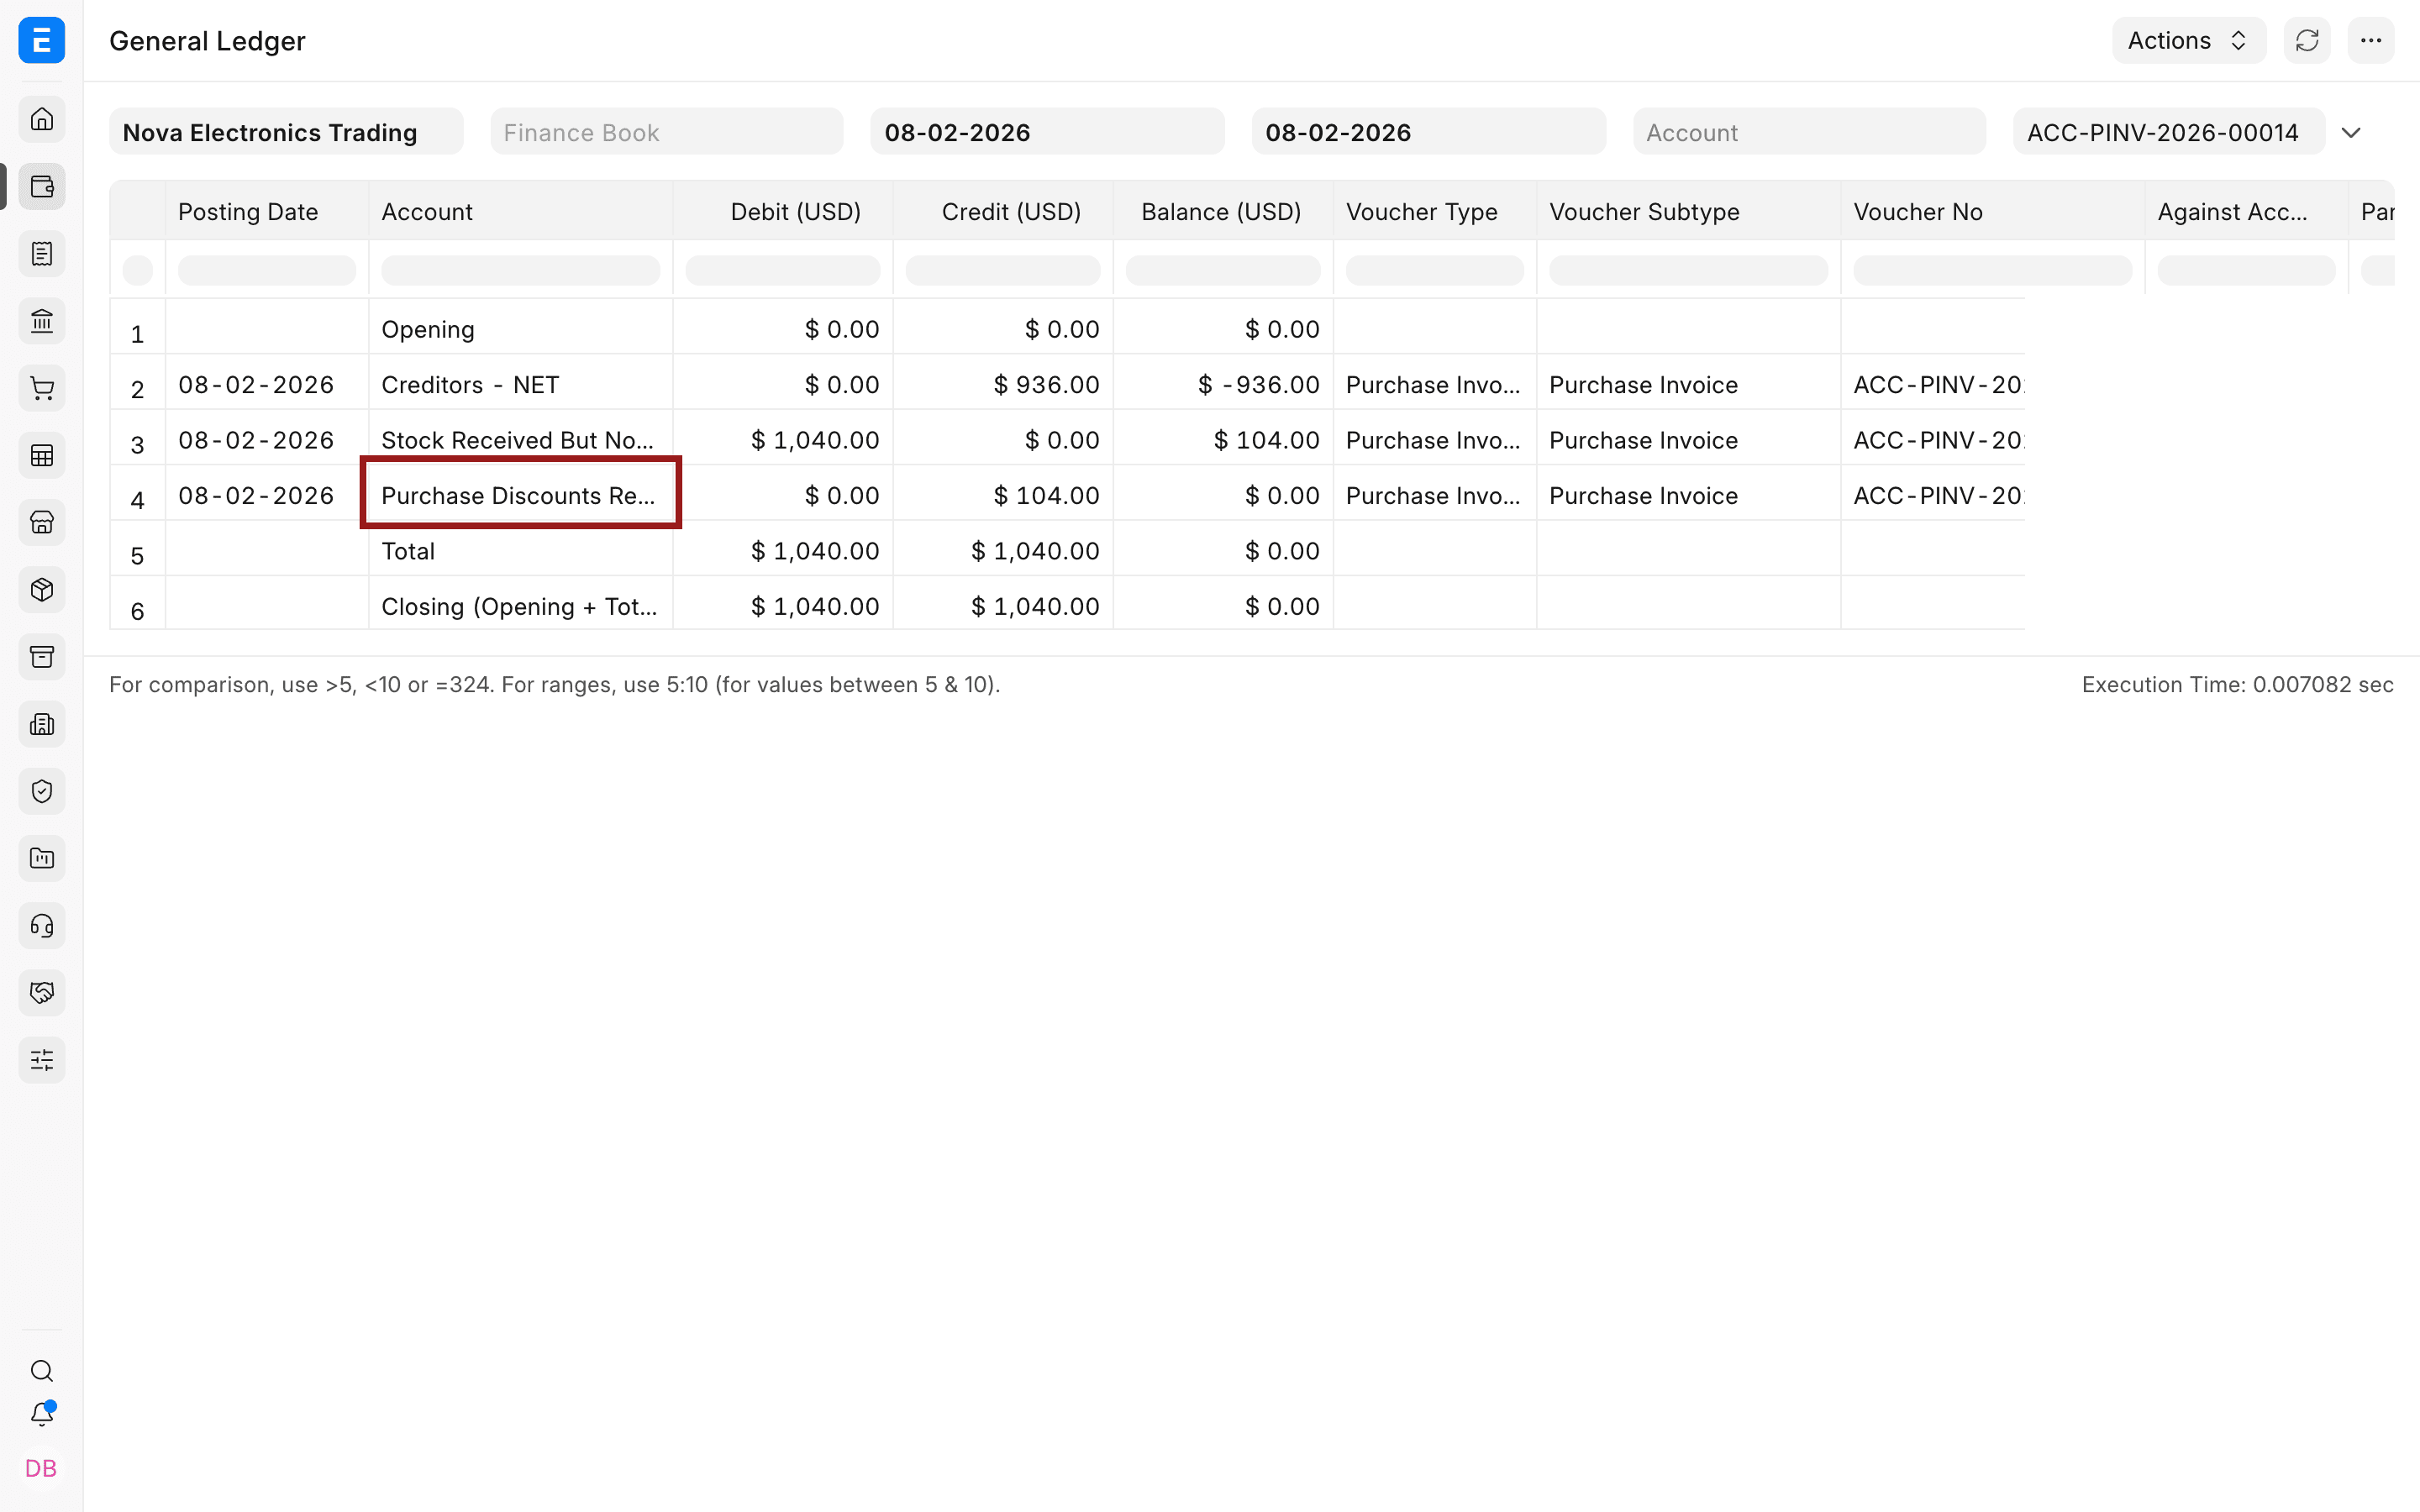
Sổ cái ghi Có Creditors (phải trả) 936 USD, ghi Nợ tài khoản mua hàng hoặc tài khoản hàng nhập kho 1.040 USD, và ghi Có Purchase Discounts Received 104 USD.
Nếu phiếu nhập kho đã ghi sổ với số tiền khác, đừng nghĩ chiết khấu trên hóa đơn mua hàng sẽ tự sửa giá trị tồn kho hoặc tự tất toán tài khoản Hàng đã nhận chưa có hóa đơn (Stock Received But Not Billed). Áp dụng thống nhất điều kiện thương mại trong cả chu trình mua hàng và đối chiếu cả sổ kho lẫn sổ kế toán.
Ghi khoản thanh toán thuần
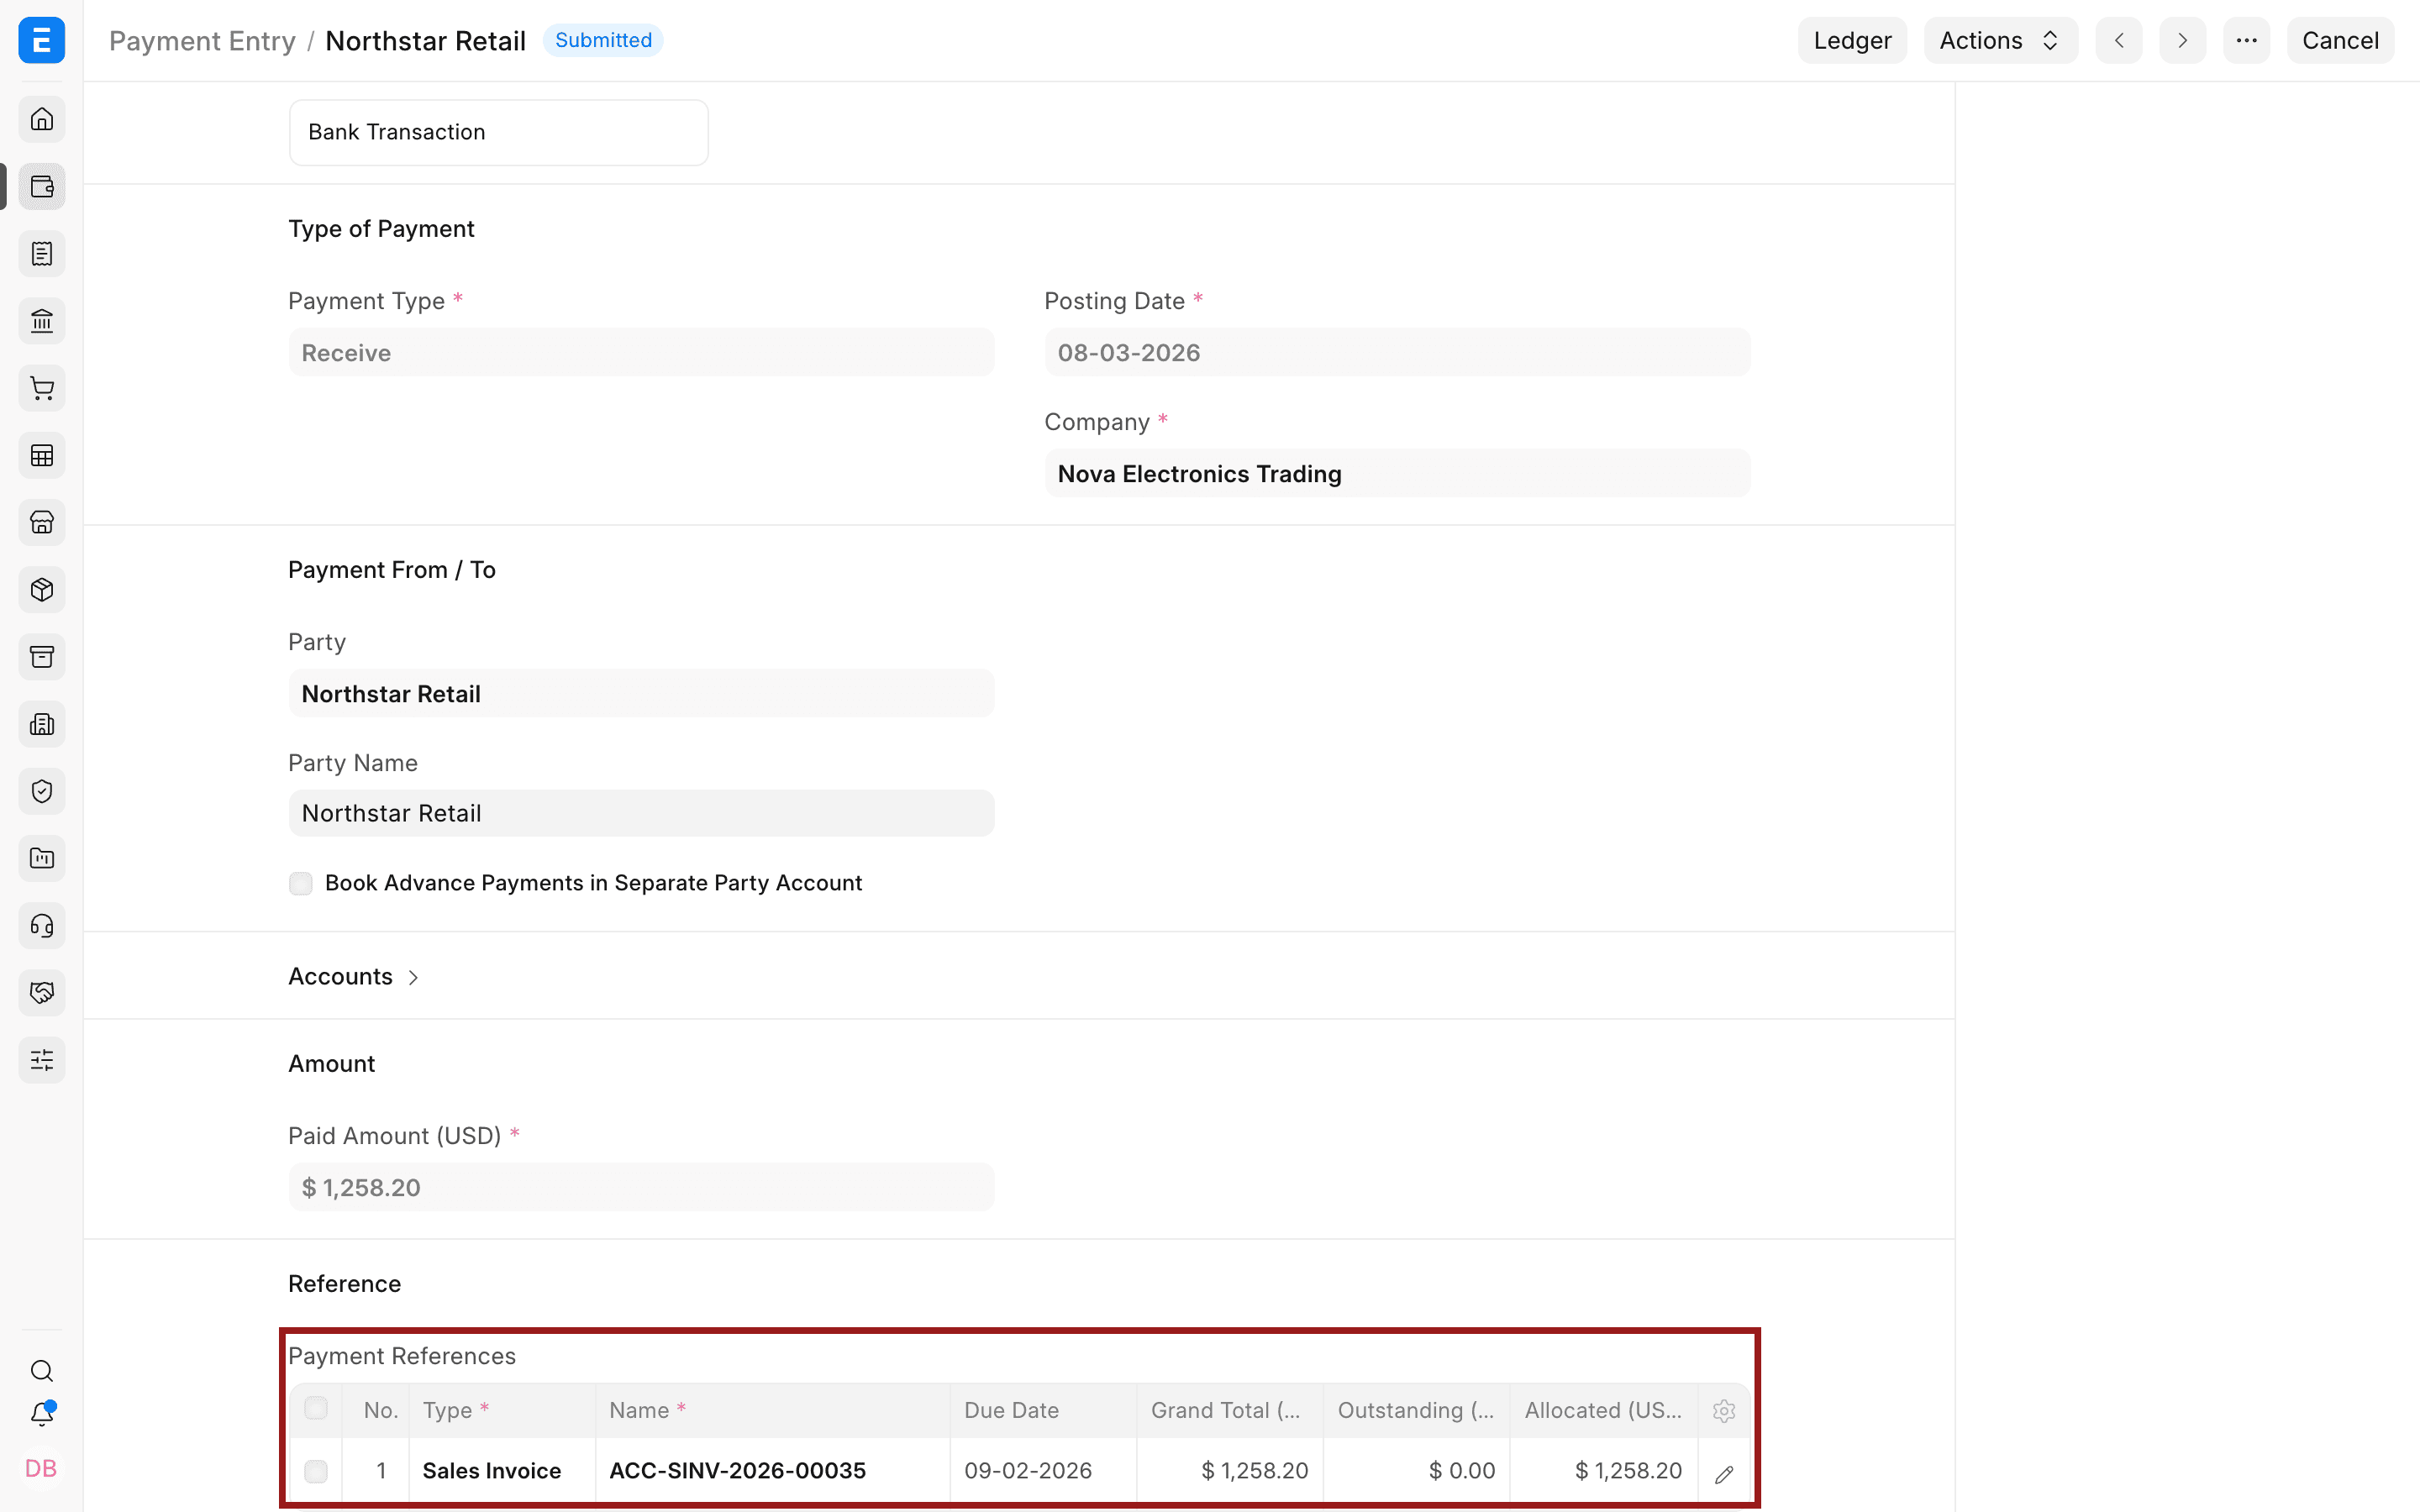
Tạo phiếu thu/chi cho số còn nợ cuối cùng của hóa đơn, không phải số gộp trước chiết khấu.
Với ví dụ bán hàng, khách hàng trả 1.258,20 USD. Dòng Tham chiếu thanh toán (Payment References) phân bổ số tiền này cho hóa đơn bán hàng.
Với ví dụ mua hàng, công ty trả nhà cung cấp 936 USD.
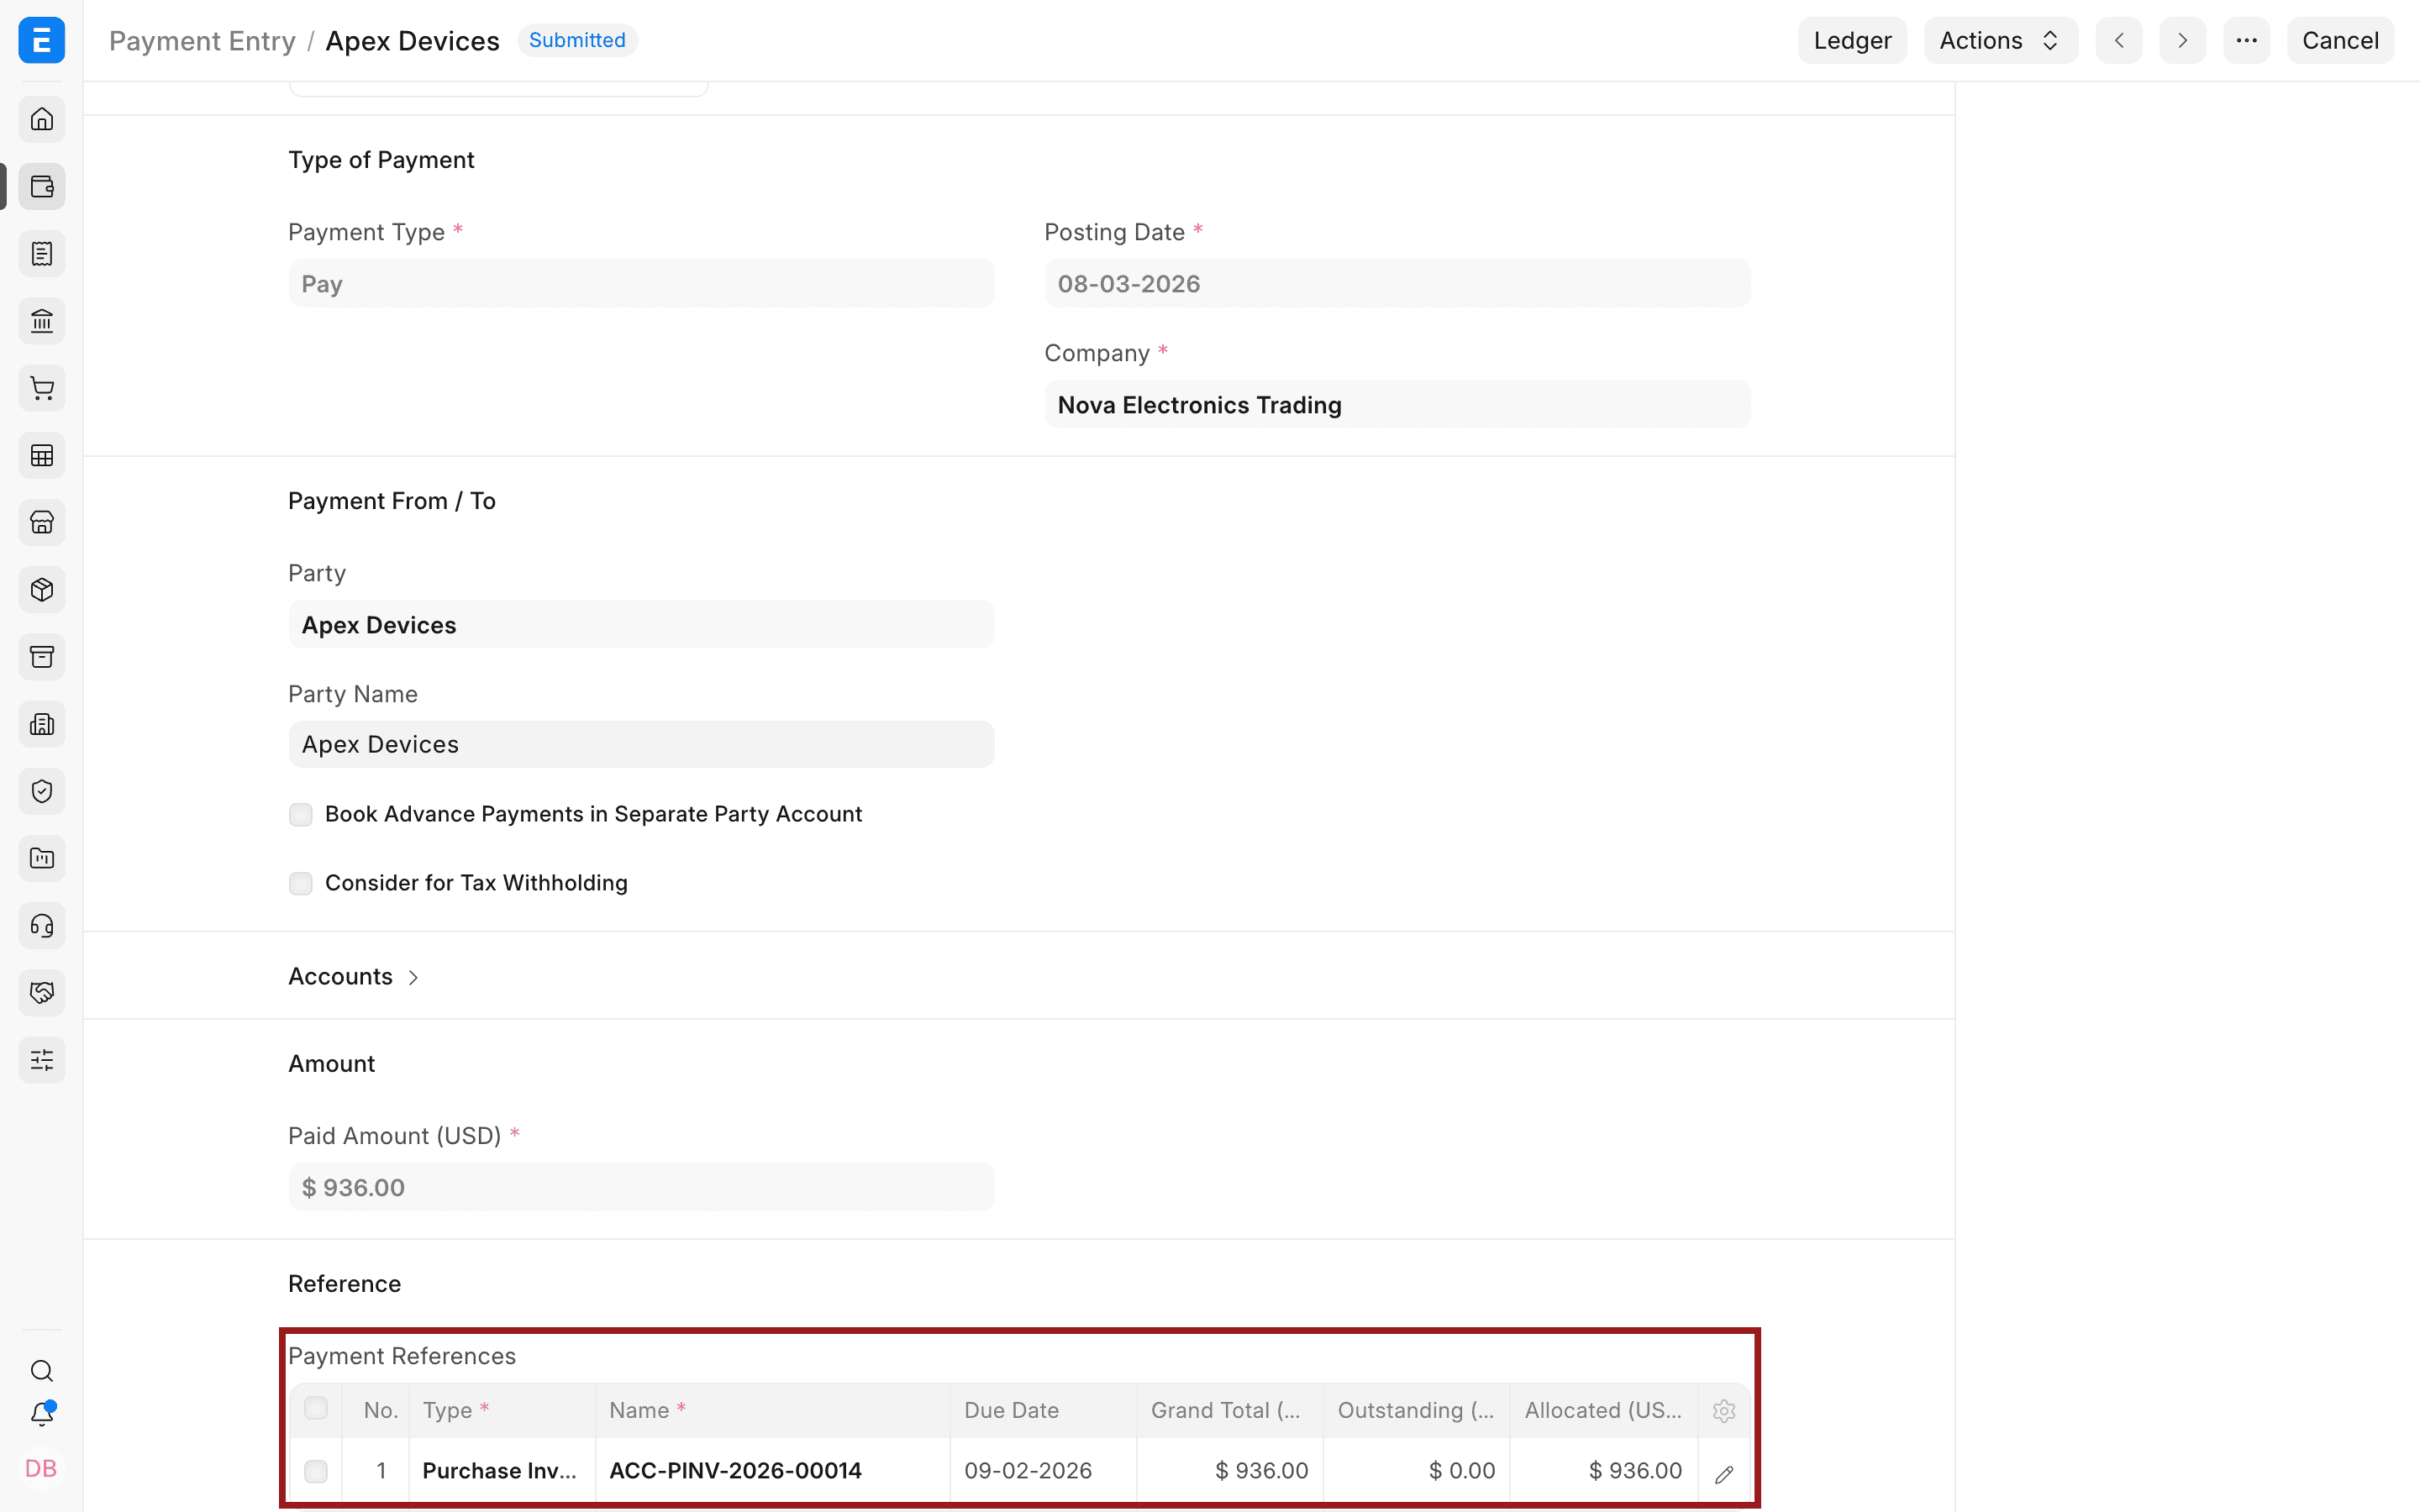
Khoản chiết khấu đã được hóa đơn ghi sổ. Đừng trừ lại khoản đó trên phiếu thu/chi, trừ khi thật sự có thêm một khoản điều chỉnh riêng lúc thanh toán.
Các trường quan trọng
| Trường | Tác dụng |
|---|---|
| Loại (Type) | Gốc tính của dòng. Với Tính trên tổng tiền chưa thuế, tỷ lệ áp trên tổng tiền hàng chưa thuế của hóa đơn. |
| Tài khoản (Account Head) | Tài khoản nhận bút toán chiết khấu. Phải thuộc công ty đã chọn. |
| Thuế suất (Tax Rate) | Tỷ lệ của dòng. Nhập số âm để trừ chiết khấu. |
| Số tiền (Amount) | Số tiền trừ do hệ thống tính hoặc bạn nhập. Kiểm tra dấu và giá trị trước khi Gửi. |
| Mô tả (Description) | Nội dung hiện trên hóa đơn, giúp người kiểm tra dễ hiểu. Không quyết định tài khoản ghi sổ. |
| Trung tâm chi phí và chiều phân tích | Phân đoạn báo cáo áp cho bút toán chiết khấu. |
| Tổng cộng (Grand Total) | Số thuần phải thanh toán sau mọi dòng phí, thuế, chiết khấu và làm tròn. |
| Tham chiếu thanh toán (Payment References) | Phân bổ hóa đơn trên phiếu thu/chi. Phân bổ đúng số còn nợ cuối cùng. |
Xử lý sự cố
| Vấn đề | Cần kiểm tra |
|---|---|
| Chiết khấu lại làm tăng hóa đơn | Kiểm tra Thuế suất (Tax Rate) là số âm. Dòng phí dương làm tăng tổng tiền. |
| Chiết khấu ghi sai tài khoản | Sửa Tài khoản (Account Head) khi hóa đơn còn Nháp. Nếu đã Gửi, làm theo quy trình Hủy và Sửa đổi (Amend). |
| Thuế tính trên sai số tiền | Xem lại thứ tự dòng, Loại (Type), Mã dòng (Row ID) và dòng thuế sau dùng gốc nào: Tính trên tổng tiền chưa thuế, Tính trên số tiền của dòng trước hay Tính trên tổng của dòng trước. |
| Tài khoản trung gian bên mua không tất toán | So sánh đơn giá, chiết khấu, thuế và số lượng liên kết giữa phiếu nhập kho và hóa đơn mua hàng. Kiểm tra giá trị tồn kho và tài khoản Hàng đã nhận chưa có hóa đơn. |
| Thanh toán không tất toán được hóa đơn | Phân bổ đúng số còn nợ hiện tại, dùng đúng đối tượng và tài khoản phải thu hoặc phải trả, và kiểm tra phiếu thu/chi đã được Gửi. |
Câu hỏi thường gặp
Không hẳn. Một số chính sách kế toán xếp nó vào tài khoản giảm trừ doanh thu. ERPNext ghi vào đúng Tài khoản (Account Head) bạn chọn, nên kế toán của bạn quyết định cách phân loại.
ERPNext dùng bảng này cho thuế và cả các khoản cộng thêm hoặc trừ bớt khác. Một dòng âm làm giảm tổng lũy kế và ghi vào tài khoản của dòng đó.
Được. Chọn loại phí theo số tiền cố định phù hợp và nhập số âm. Kiểm tra cách các dòng thuế phía sau dùng tổng lũy kế.
Được. Tạo mẫu thuế và phí bán hàng hoặc mua hàng khi tài khoản, gốc tính, mô tả và tỷ lệ đã cố định. Kiểm tra dòng được lấy vào trên từng giao dịch.
Không phải trong mọi trình tự mua hàng. Kết quả tùy việc hàng có được nhập kho riêng trước không, các tài khoản được dùng, và thiết lập định giá khi nhập kho và khi lập hóa đơn. Kiểm tra cùng lúc phiếu nhập kho, hóa đơn mua hàng, sổ kho và sổ cái.